X-ray 35 ปีเครดิตเรตติ้งไทย: สัญญาณเตือนก่อนวิกฤต? หลังมูดี้ส์ปรับมุมมอง 'เชิงลบ'
เมื่อ "มูดี้ส์ อินเวสเตอร์ เซอร์วิส" ประกาศปรับลดแนวโน้มอันดับเครดิตของไทยจาก "เสถียรภาพ" เป็น "เชิงลบ" ขณะที่ยังคงอันดับ Baa1 ไว้เช่นเดิม คำถามที่หลายคนสงสัยคือ นี่เป็นเพียงสัญญาณเตือนชั่วคราว หรือเป็นลางบอกเหตุถึงวิกฤตเศรษฐกิจครั้งใหม่ที่กำลังจะมาเยือน?
สัญญาณเตือนที่ไม่ควรมองข้าม
ตามรายงานล่าสุดของมูดี้ส์ ได้เตือนถึง "ความเสี่ยงที่ความแข็งแกร่งทางเศรษฐกิจและการคลังของไทยจะอ่อนแอลง" ท่ามกลางสภาวะที่ไม่เอื้ออำนวย: นโยบายภาษีศุลกากรของสหรัฐที่กดดันการค้าโลก, การฟื้นตัวที่ซบเซาหลังโควิด-19, ภาระหนี้สาธารณะที่พุ่งสูงถึง 56% ของ GDP และการปรับลดคาดการณ์เศรษฐกิจปี 2568 เหลือเพียง 2% จากประมาณการเดิมที่ 2.9% เมื่อหกเดือนก่อน
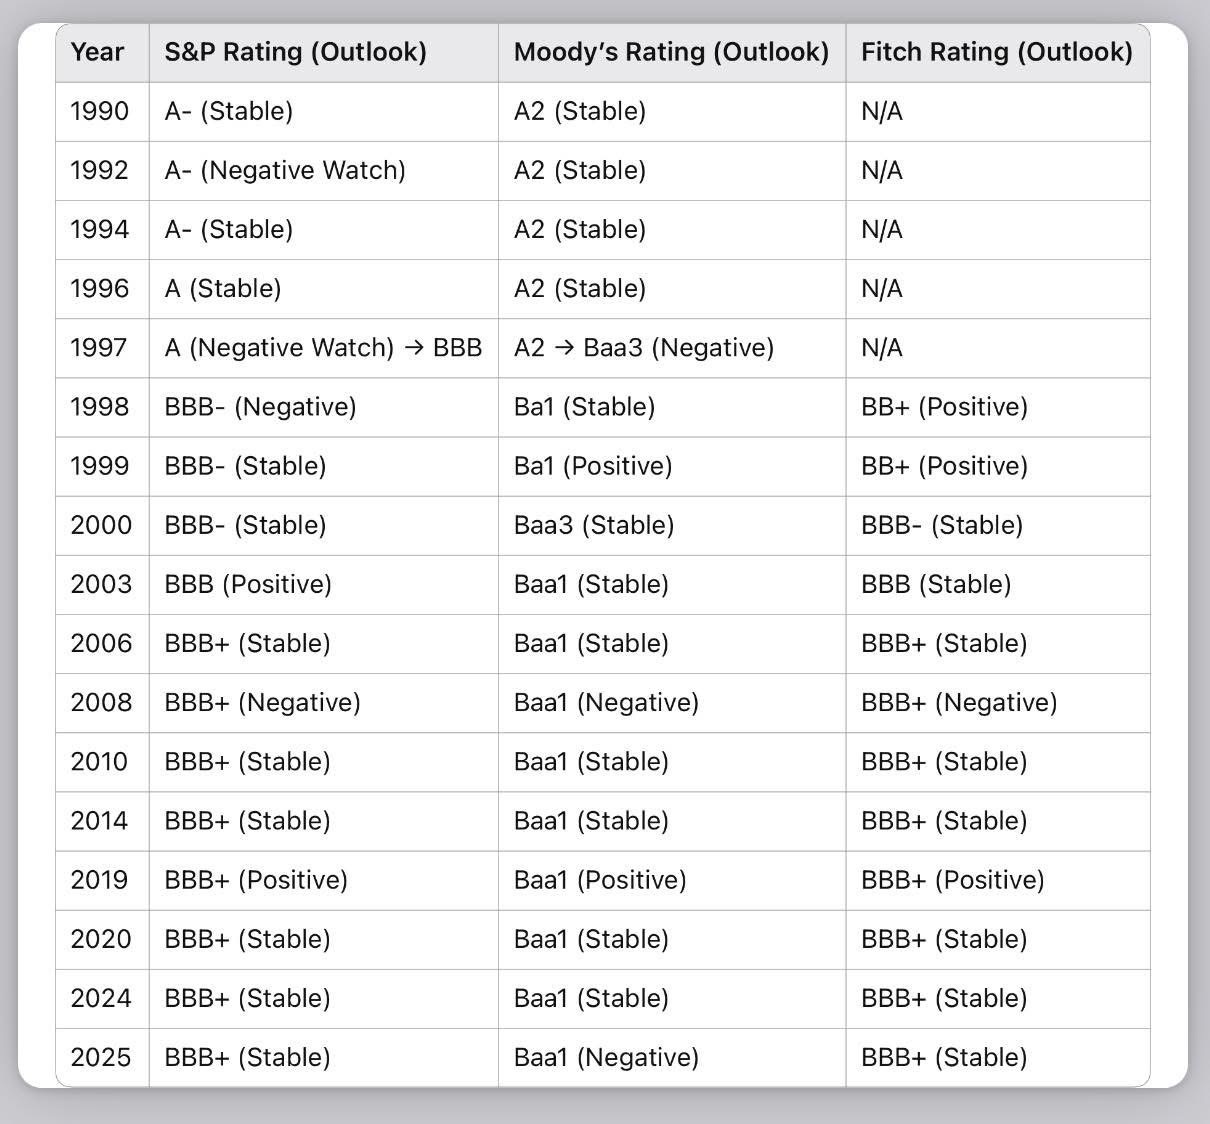
การย้อนดูประวัติศาสตร์เครดิตเรตติ้งไทย 35 ปี ทำให้เห็นว่า การปรับลดแนวโน้มของสถาบันจัดอันดับอาจเป็นสัญญาณเตือนสำคัญที่ไม่ควรมองข้าม
ย้อนรอย 35 ปี อันดับเครดิตไทย: บทเรียนจากวิกฤต
ยุคทองของเสือเอเชีย (2533-2539)
ช่วงต้นทศวรรษ 90 ไทยถูกขนานนามว่าเป็น "เสือเศรษฐกิจแห่งเอเชีย" ด้วยการเติบโตทางเศรษฐกิจที่สูงถึง 8-10% ต่อปี อันดับเครดิตอยู่ในระดับน่าพอใจ: S&P ให้ A- (2533-2537) ก่อนปรับขึ้นเป็น A (2539), มูดี้ส์คงที่ A2 ตลอดช่วง
แต่สัญญาณเตือนแรกปรากฏในปี 2535 เมื่อ S&P ปรับแนวโน้มเป็น "เฝ้าระวังเชิงลบ" ซึ่งนับเป็นสัญญาณเตือนล่วงหน้าถึง 5 ปีก่อนเกิดวิกฤตต้มยำกุ้ง
วิกฤตต้มยำกุ้ง (2540-2544): การดิ่งลงของความน่าเชื่อถือ
ก่อนวิกฤตปะทุในกลางปี 2540 S&P ได้ปรับแนวโน้มเป็น "เฝ้าระวังเชิงลบ" อีกครั้งในต้นปี ตามด้วยการลดอันดับจาก A เป็น BBB มูดี้ส์ก็ปรับลดจาก A2 เป็น Baa3 พร้อมแนวโน้ม "เชิงลบ"
ภายในปี 2541 S&P ปรับลดเหลือ BBB- (เชิงลบ) มูดี้ส์เหลือ Ba1 (เสถียรภาพ) ส่วนฟิทช์เริ่มจัดอันดับไทยครั้งแรกที่ BB+ (เชิงบวก)
ฟื้นคืนความเชื่อมั่น (2545-2550)
หลังวิกฤต ไทยใช้เวลาเกือบ 10 ปีในการฟื้นฟูความน่าเชื่อถือ จนในปี 2549 ทั้งสามสถาบันปรับเพิ่มอันดับเป็น BBB+ (S&P และฟิทช์) และ Baa1 (มูดี้ส์) แสดงถึงความเชื่อมั่นที่กลับคืนมาต่อเศรษฐกิจไทย
บททดสอบในวิกฤตการเงินโลก (2551-2553)
วิกฤตการเงินโลกปี 2551 เป็นบททดสอบครั้งสำคัญ ทุกสถาบันปรับแนวโน้มเป็น "เชิงลบ" แต่ไม่มีการลดอันดับเครดิต แสดงให้เห็นว่าไทยมีภูมิคุ้มกันที่แข็งแกร่งขึ้น แม้เศรษฐกิจจะหดตัว 2.3% ในปี 2552 แต่ก็ฟื้นตัวอย่างรวดเร็วด้วยการเติบโต 7.5% ในปี 2553 ตามรายงานของสำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ
ความมั่นคงท่ามกลางความผันผวน (2554-2567)
ในช่วง 14 ปีที่ผ่านมา ไทยรักษาระดับเครดิตที่ BBB+ (S&P และฟิทช์) และ Baa1 (มูดี้ส์) แม้จะเผชิญความท้าทายหลายประการ ทั้งมหาอุทกภัยปี 2554 ความขัดแย้งทางการเมือง และการระบาดของโควิด-19
สัญญาณเตือนที่เคยปรากฏก่อนวิกฤต
ย้อนดูสัญญาณเตือนก่อนวิกฤตในอดีต เราจะพบรูปแบบที่น่าสนใจและควรคำนึงถึง เริ่มจากช่วงก่อนวิกฤตต้มยำกุ้งปี 2540 ที่มีการปรับลดแนวโน้มเครดิตเป็นเชิงลบ ซึ่งเป็นสัญญาณแรกที่ส่งมาจากตลาดการเงินโลก ประกอบกับดุลบัญชีเดินสะพัดที่ขาดดุลต่อเนื่อง โดยในปี 2539 สูงถึง 8% ของ GDP สะท้อนการใช้จ่ายเกินตัวของประเทศ ตามข้อมูลจากธนาคารแห่งประเทศไทย
ปัจจัยสำคัญอีกประการคือการก่อหนี้ต่างประเทศระยะสั้นในปริมาณมหาศาล ข้อมูลจากกระทรวงการคลังระบุว่า หนี้ต่างประเทศระยะสั้นเพิ่มขึ้นอย่างรวดเร็วจาก 29.2 พันล้านดอลลาร์ในปี 2536 เป็น 45.7 พันล้านดอลลาร์ในปี 2539 ทำให้สัดส่วนหนี้ระยะสั้นต่อทุนสำรองระหว่างประเทศสูงถึง 100% ซึ่งเป็นระดับที่อันตรายอย่างยิ่ง วิกฤตเริ่มทวีความรุนแรงเมื่อนักลงทุนต่างชาติเริ่มโจมตีค่าเงินบาทตั้งแต่กลางปี 2539 ขณะที่ธนาคารแห่งประเทศไทยต้องใช้ทุนสำรองจำนวนมากในการรักษาค่าเงิน
ฟองสบู่อสังหาริมทรัพย์ก็เป็นอีกสัญญาณเตือนภัยที่ชัดเจน ด้วยราคาที่พุ่งสูงขึ้นอย่างรวดเร็วในช่วงปี 2533-2539 ตามด้วยอัตราว่างของอาคารสำนักงานในกรุงเทพฯ ที่เพิ่มขึ้นเป็น 20% ในปี 2539 บ่งชี้ถึงอุปทานส่วนเกินที่เริ่มปรากฏ ตามรายงานของศูนย์ข้อมูลอสังหาริมทรัพย์ ทั้งหมดนี้เกิดขึ้นท่ามกลางภาคการเงินที่อ่อนแอ โดยหนี้ที่ไม่ก่อให้เกิดรายได้ (NPL) ในระบบธนาคารเริ่มเพิ่มสูงขึ้นตั้งแต่ปลายปี 2539 และบริษัทเงินทุนหลายแห่งเริ่มประสบปัญหาสภาพคล่อง
ในช่วงก่อนวิกฤตการเงินโลกปี 2551 ถึงแม้จะมีลักษณะแตกต่างจากวิกฤตต้มยำกุ้ง แต่ก็มีสัญญาณเตือนที่น่าสนใจเช่นกัน ทั้งสามสถาบันจัดอันดับปรับแนวโน้มเป็น "เชิงลบ" พร้อมกันในปี 2551 ท่ามกลางความผันผวนในตลาดการเงินโลกที่เริ่มปรากฏตั้งแต่ปลายปี 2550 และราคาสินทรัพย์เสี่ยงที่ลดลงอย่างรวดเร็ว
การชะลอตัวของเศรษฐกิจสหรัฐที่เริ่มเห็นได้ชัดจากตลาดอสังหาริมทรัพย์ที่ทรุดตัวตั้งแต่ปี 2549 และอัตราการว่างงานที่เพิ่มขึ้นในช่วงต้นปี 2551 ก็เป็นสัญญาณเตือนต่อไทยที่พึ่งพาการส่งออกสูง ซึ่งสุดท้ายการส่งออกของไทยเริ่มชะลอตัวในไตรมาสที่ 3 ของปี 2551 ตามด้วยตัวเลขการสั่งซื้อล่วงหน้าจากต่างประเทศที่ลดลงอย่างมีนัยสำคัญ ตามข้อมูลจากกระทรวงพาณิชย์
อย่างไรก็ตาม ไทยรับมือกับวิกฤตปี 2551 ได้ดีกว่าวิกฤตปี 2540 มาก เนื่องจากมีทุนสำรองระหว่างประเทศในระดับสูง หนี้ต่างประเทศระยะสั้นอยู่ในระดับต่ำ ระบบอัตราแลกเปลี่ยนแบบลอยตัวที่มีความยืดหยุ่นมากกว่า และระบบธนาคารที่แข็งแกร่งขึ้นหลังการปฏิรูปหลังวิกฤตปี 2540
ปัจจุบัน: มีสาเหตุให้กังวลหรือไม่?
เมื่อเปรียบเทียบสถานการณ์ปัจจุบันกับในอดีต พบทั้งความคล้ายคลึงและความแตกต่างที่ควรพิจารณาอย่างรอบด้าน ในแง่ของปัจจัยที่น่ากังวล การปรับลดแนวโน้มเครดิตเป็นเชิงลบโดยมูดี้ส์เป็นสัญญาณแรกที่ต้องจับตามอง เช่นเดียวกับที่เคยเกิดขึ้นในอดีต ประกอบกับความไม่แน่นอนในเศรษฐกิจโลกที่เพิ่มสูงขึ้นจากนโยบายภาษีศุลกากรของสหรัฐและความตึงเครียดทางการค้าระหว่างประเทศ ซึ่งกระทบโดยตรงต่อไทยที่เป็นประเทศส่งออก
สถานการณ์การส่งออกที่ซบเซาในช่วงที่ผ่านมาก็เป็นความท้าทายสำคัญ โดยเฉพาะเมื่อต้องเผชิญกับความเสี่ยงจากการส่งออกส่วนเกินของจีนที่อาจถูกเบนเข็มเข้ามาในไทยมากขึ้น นอกจากนี้ ภาระหนี้สาธารณะที่เพิ่มขึ้นอย่างรวดเร็ว ก็เป็นปัจจัยที่กดดันความน่าเชื่อถือของประเทศ
แต่ในขณะเดียวกัน เศรษฐกิจไทยในปัจจุบันมีความแตกต่างจากช่วงก่อนวิกฤตในอดีตอย่างมีนัยสำคัญ เริ่มจากทุนสำรองระหว่างประเทศที่เพิ่มขึ้นอย่างมหาศาลถึง 220 พันล้านดอลลาร์ ณ สิ้นปี 2567 ตามข้อมูลล่าสุดจากธนาคารแห่งประเทศไทย เมื่อเทียบกับเพียง 32 พันล้านดอลลาร์ในช่วงก่อนวิกฤตปี 2540 ซึ่งเป็นเกราะป้องกันสำคัญจากความผันผวนภายนอก นอกจากนี้ ไทยได้เปลี่ยนมาใช้ระบบอัตราแลกเปลี่ยนแบบลอยตัวซึ่งมีความยืดหยุ่นมากกว่า ทำให้ค่าเงินบาทสามารถปรับตัวตามสภาวะตลาดได้อย่างเป็นธรรมชาติ ไม่ต้องใช้ทุนสำรองปริมาณมหาศาลในการพยุงค่าเงินเหมือนในอดีต
ระบบการเงินของไทยก็แข็งแกร่งขึ้นอย่างเห็นได้ชัด ธนาคารพาณิชย์มีอัตราส่วนเงินกองทุนต่อสินทรัพย์เสี่ยง (BIS Ratio) เฉลี่ยสูงถึง 19% ตามรายงานของธนาคารแห่งประเทศไทย ซึ่งสูงกว่าเกณฑ์ขั้นต่ำที่ 8% มาก แสดงถึงความสามารถในการรับมือกับวิกฤตที่อาจเกิดขึ้น
ประการสุดท้าย การพึ่งพาเงินทุนระยะสั้นจากต่างประเทศลดลงอย่างมาก ซึ่งเคยเป็นจุดอ่อนสำคัญที่นำไปสู่วิกฤตในอดีต โดยปัจจุบันไทยระดมทุนส่วนใหญ่จากแหล่งเงินทุนภายในประเทศ ทำให้มีความเสี่ยงจากการเคลื่อนย้ายเงินทุนฉับพลันน้อยลงอย่างมีนัยสำคัญ
ทางออกและอนาคต: บทเรียนที่ต้องเรียนรู้
ดร.เศรษฐพุฒิ สุทธิวาทนฤพุฒิ ผู้ว่าการธนาคารแห่งประเทศไทย ให้ความเห็นในงานสัมมนาเศรษฐกิจเมื่อต้นปี 2568 ว่า "แม้ว่าเศรษฐกิจไทยจะมีภูมิคุ้มกันที่ดีกว่าในอดีต แต่ก็ไม่ควรประมาท ต้องเร่งแก้ไขปัญหาเชิงโครงสร้าง โดยเฉพาะด้านการคลัง และการเพิ่มขีดความสามารถในการแข่งขัน"
ประสบการณ์จากวิกฤตในอดีตสอนให้เรารู้ว่า การเพิกเฉยต่อสัญญาณเตือนอาจนำไปสู่ผลกระทบรุนแรง มาตรการสำคัญที่ควรดำเนินการเพื่อป้องกันการถูกปรับลดอันดับเครดิตในอนาคตประกอบด้วยการรักษาวินัยทางการคลังโดยวางแผนลดหนี้สาธารณะในระยะกลาง ควบคู่กับการปฏิรูปโครงสร้างเศรษฐกิจเพื่อเพิ่มผลิตภาพและขีดความสามารถในการแข่งขัน
นอกจากนี้ ไทยควรกระจายความเสี่ยงทางการค้าเพื่อลดการพึ่งพาตลาดใดตลาดหนึ่งมากเกินไป และเร่งสร้างเศรษฐกิจที่มีภูมิคุ้มกันเพื่อเตรียมพร้อมรับมือกับความผันผวนจากภายนอกที่อาจเกิดขึ้นในอนาคต
การปรับลดแนวโน้มอันดับเครดิตของมูดี้ส์ครั้งนี้ควรถือเป็น "โอกาส" ในการทบทวนและปรับปรุงนโยบายเศรษฐกิจ มากกว่าจะเป็น "วิกฤต" ที่ต้องหวาดกลัว ประวัติศาสตร์สอนเราว่า ความสำเร็จในการรับมือกับความท้าทายทางเศรษฐกิจไม่ได้อยู่ที่การหลีกเลี่ยงปัญหา แต่อยู่ที่ความสามารถในการเรียนรู้จากอดีต และเตรียมพร้อมสำหรับอนาคต
ในท้ายที่สุด การปรับลดแนวโน้มอันดับเครดิตของมูดี้ส์ไม่ใช่การประกาศวิกฤต แต่เป็นการเตือนให้เราตื่นตัว และอาจเป็นจุดเปลี่ยนสำคัญที่จะนำไปสู่การปฏิรูปที่จำเป็นต่อการเติบโตอย่างยั่งยืนในอนาคต
ข่าวที่เกี่ยวข้อง
ทำไมเงินเดือน 20,000 บาท วันนี้ถึงจนกว่าเมื่อ 10 ปีก่อน? AI มีคำตอบ พร้อมการปรับตัว
"ทำไมคนรุ่นใหม่ถึงบ่นว่าเงินเดือน 20,000 บาทไม่พอใช้ ทั้งที่รุ่นพ่อแม่เคยอยู่ได้ด้วยเงินน้อยกว่านี้?" เราขอให้ Claude AI ช่วยวิเคราะห์ปรากฏการณ์ "เงินเฟ้อซ่อนตัว" ที่ทำให้เงินเดือน 20,000 บาทในปี 2025 กลายเป็น "เงินเดือนจน" เมื่อเทียบกับ 10 ปีก่อน และหาทางออกให้คนทำงานยุคใหม่
ที่อยู่อาศัย อาหารสำเร็จรูป และการเดินทาง - 3 เสาหลักรายจ่ายคนไทยยุคใหม่
สนค.เผยข้อมูลรายละเอียดค่าใช้จ่ายครัวเรือนพฤษภาคม 2568 เฉลี่ย 21,037 บาท/เดือน สะท้อนพฤติกรรมการบริโภคที่เปลี่ยนไป
บสย. Quick Big Win วงเงิน 5 หมื่นล้าน อัดฉีด SMEs หนุนเศรษฐกิจฐานราก
มาตรการ “Fast Pass” เร่งปลดล็อกลงทุนผ่าน BOI คาดดันเม็ดเงินกว่า 3 แสนล้านบาท ควบคู่โครงการ “บสย. Quick Big Win” วงเงิน 5 หมื่นล้าน เสริมสภาพคล่อง SMEs ไทยและหนุนเศรษฐกิจฐานรากปี 2568
เช็กลิสต์ 12 มาตรการใหม่กระตุ้นเศรษฐกิจปี 2568 หวังปั๊ม GDP ให้โตเกิน 3%
เช็กลิสต์ 12 โครงการใหม่ กระตุ้นเศรษฐกิจไทยปี 2568 ครอบคลุมการบริโภค การลงทุน การใช้จ่ายภาครัฐ และการส่งออก หวังผลักดัน GDP โตเกิน 3% ท่ามกลางความท้าทายจากหนี้ครัวเรือน ข้อจำกัดด้านการคลัง และความเสี่ยงจากนโยบายการค้าของสหรัฐฯ
รายงานธปท.เผย SMEs ไทยยังติดหล่ม หนี้เสียพุ่ง-กระแสเงินสดไม่ฟื้น
รายงานธปท.เผย SMEs ไทยยังติดหล่มโควิด หนี้เสีย SM พุ่ง 5.7% กระแสเงินสดไม่ฟื้น ธุรกิจใหญ่ ICR ลดลง เสี่ยงกระทบระบบการเงิน
วิกฤตสามเส้าเศรษฐกิจไทย: คำเตือน 3 แบงก์ ท่ามกลางเงาสงครามภาษีสหรัฐ
วิเคราะห์เจาะลึกคำเตือนจาก 3 ธนาคารใหญ่ถึงวิกฤตสามเส้าที่คุกคามเศรษฐกิจไทยปี 2568 ทั้งปัญหาเชิงโครงสร้าง ภาษีศุลกากรสหรัฐ และหนี้ครัวเรือนที่พอกพูน ท่ามกลางการคาดการณ์การเติบโตที่จำกัด แม้การท่องเที่ยวจะฟื้นตัวสู่ 38 ล้านคน