พลิกแต้มต่อภาษีระหว่างประเทศ สู่กลยุทธ์การตั้งราคาที่สร้างความได้เปรียบ
สรุปประเด็น
-
ใช้ประโยชน์จาก FTA สร้างแต้มต่อราคาสินค้า: เปลี่ยนสิทธิประโยชน์ทางภาษีศุลกากรนำเข้าจากความตกลง FTA ให้เป็นเครื่องมือเชิงกลยุทธ์ในการตั้งราคาเพื่อขยายตลาดและเพิ่มกำไร
-
คำนวณด้วย Landed Cost เพื่อเห็นส่วนต่างที่แท้จริง: พิจารณาต้นทุนรวมถึงปลายทางเพื่อเปรียบเทียบส่วนต่างทางภาษีกับคู่แข่ง และใช้เป็น Value Proposition ในการเจรจาค้าขาย
-
วางแผนเกณฑ์ถิ่นกำเนิดสินค้าตั้งแต่ต้นน้ำ: ปรับโครงสร้างห่วงโซ่อุปทานและการจัดซื้อวัตถุดิบให้สอดคล้องกับ Rules of Origin เพื่อรับสิทธิภาษีได้อย่างถูกต้อง
-
บริหารกลยุทธ์ราคาให้สอดคล้องเป้าหมายธุรกิจ: ใช้ส่วนต่างภาษีในการปรับลดราคาเพื่อแย่งส่วนแบ่งตลาด รักษาราคาเดิมเพื่อเพิ่มกำไรต่อหน่วย หรือแบ่งปันประโยชน์ร่วมกับตัวแทนจำหน่าย
-
ยกระดับระบบเอกสารดิจิทัลและสร้างคุณค่าระยะยาว: ใช้ระบบ e-Form D หรือการรับรองตนเองเพื่อลดต้นทุนธุรการ พร้อมนำส่วนต่างต้นทุนไปลงทุนด้านความยั่งยืนและการสร้างแบรนด์
ในเวทีการค้าระหว่างประเทศ ผู้ประกอบการจำนวนมากให้ความสำคัญกับการลดต้นทุนการผลิต ค่าแรง และค่าขนส่ง แต่ยังมีอีกหนึ่งตัวแปรที่ส่งผลโดยตรงต่อ ราคาสินค้าในตลาดปลายทาง นั่นคือ ภาษีศุลกากรนำเข้า
ข้อมูลจากงานวิจัยของ สถาบันวิจัยเพื่อการพัฒนาประเทศไทย (TDRI) ชี้ว่า สินค้าไทยที่ส่งออกไปยังประเทศคู่ภาคีที่มีความตกลงการค้าเสรี (FTA) มี แต้มต่อทางภาษีศุลกากรเฉลี่ย 11.2% เมื่อเทียบกับสินค้าชนิดเดียวกันจากประเทศคู่แข่งที่ไม่มีความตกลงทางการค้า อย่างไรก็ตาม การใช้สิทธิประโยชน์ดังกล่าวของผู้ส่งออกไทยยังอยู่ที่ประมาณ 40–50%
แต้มต่อทางภาษีไม่ได้เป็นเพียงสิทธิประโยชน์ด้านการส่งออก แต่สามารถนำมาใช้เป็น เครื่องมือกำหนดราคา เพิ่มกำไร และสร้างความได้เปรียบในการแข่งขัน ได้
หากผู้ประกอบการเปลี่ยนมุมมองจากการมองภาษีและเอกสารส่งออกเป็นภาระทางธุรการ มาเป็น เครื่องมือเชิงกลยุทธ์ แต้มต่อจาก FTA ก็สามารถนำมาต่อยอดเป็นข้อเสนอทางธุรกิจที่สร้างความแตกต่างจากคู่แข่งได้
คำนวณต้นทุนถึงปลายทาง เพื่อเห็นช่องว่างราคาที่แท้จริง
การตั้งราคาส่งออกไม่ควรพิจารณาเฉพาะราคาสินค้าหน้าโรงงานหรือราคาส่งออก แต่ควรมองไปถึง ต้นทุนรวมหลังสินค้าถึงปลายทาง (Landed Cost) ซึ่งรวมราคาสินค้า ค่าระวาง ค่าประกันภัย ค่าธรรมเนียม และภาษีนำเข้า
แนวทางที่ผู้ประกอบการสามารถนำไปใช้ ได้แก่
-
ตรวจสอบพิกัดศุลกากรให้ถูกต้อง เพื่อเปรียบเทียบอัตราภาษีนำเข้าทั่วไปกับอัตราพิเศษภายใต้ FTA ที่เกี่ยวข้อง
-
คำนวณส่วนต่างทางภาษี โดยเปรียบเทียบกับประเทศคู่แข่งในตลาดเดียวกัน เช่น หากสินค้าไทยได้รับอัตราภาษี 0% ขณะที่คู่แข่งเสียภาษี 10% ส่วนต่างดังกล่าวถือเป็นต้นทุนที่สามารถนำมาประกอบการกำหนดราคาได้
-
จัดทำต้นทุนเปรียบเทียบให้คู่ค้าเห็นภาพ ว่าการนำเข้าสินค้าจากไทยและใช้สิทธิ FTA สามารถลดต้นทุนต่อตู้หรือต่อหน่วยได้เท่าใด
แนวทางนี้ช่วยเปลี่ยน “สิทธิทางภาษี” ให้กลายเป็น Value Proposition ที่ใช้ประกอบการเจรจาและตัดสินใจซื้อได้อย่างเป็นรูปธรรม
วางแผนวัตถุดิบและกระบวนการผลิตให้ผ่านเกณฑ์ถิ่นกำเนิด
การได้รับสิทธิภาษีพิเศษไม่ได้เกิดขึ้นโดยอัตโนมัติ สินค้าต้องเป็นไปตาม กฎว่าด้วยถิ่นกำเนิดสินค้า (Rules of Origin) ที่กำหนดไว้ในความตกลงแต่ละฉบับ ดังนั้น การวางแผนตั้งแต่การจัดซื้อวัตถุดิบจนถึงกระบวนการผลิตจึงมีความสำคัญ
แนวทางสำคัญ ได้แก่
-
วิเคราะห์เกณฑ์ถิ่นกำเนิดสินค้า ของตลาดเป้าหมาย เช่น เกณฑ์สัดส่วนมูลค่าที่เกิดขึ้นภายในภูมิภาค หรือเกณฑ์การเปลี่ยนพิกัดศุลกากร
-
ปรับโครงสร้างห่วงโซ่อุปทาน โดยพิจารณาเพิ่มการใช้วัตถุดิบภายในประเทศหรือวัตถุดิบจากประเทศภาคี เพื่อให้สามารถสะสมถิ่นกำเนิดตามเงื่อนไขของความตกลงได้
-
ใช้มาตรการทางศุลกากรที่เหมาะสม สำหรับวัตถุดิบนำเข้าที่จำเป็น เช่น คลังสินค้าทัณฑ์บน หรือมาตรการคืนอากรสำหรับวัตถุดิบที่นำมาใช้ผลิตเพื่อส่งออก
การวางแผนถิ่นกำเนิดไม่ควรเริ่มต้นเมื่อสินค้าพร้อมส่งออก แต่ควรเริ่มตั้งแต่ การออกแบบผลิตภัณฑ์ การจัดซื้อ และการวางโครงสร้างการผลิต
เปลี่ยนแต้มต่อภาษีเป็นกลยุทธ์การตั้งราคา
เมื่อสินค้าได้รับสิทธิภาษีในอัตราต่ำหรือ 0% ขณะที่คู่แข่งยังมีภาระภาษี ผู้ประกอบการสามารถเลือกใช้ประโยชน์จากส่วนต่างดังกล่าวได้หลายรูปแบบ ขึ้นอยู่กับเป้าหมายทางธุรกิจ
1. ใช้ราคาเพื่อขยายตลาด
สำหรับสินค้าที่แข่งขันด้วยปริมาณ ผู้ประกอบการสามารถนำส่วนต่างทางภาษีบางส่วนมาใช้ในการ ปรับราคาขายให้แข่งขันได้มากขึ้น โดยไม่จำเป็นต้องลดกำไรลงในสัดส่วนเดียวกับราคาที่ลด
2. รักษาราคาและเพิ่มกำไรต่อหน่วย
หากสินค้าไทยมีจุดแข็งด้านคุณภาพ แบรนด์ หรือมาตรฐาน ผู้ประกอบการอาจเลือก รักษาระดับราคาสินค้า และใช้ประโยชน์จากต้นทุนภาษีที่ลดลงเพื่อเพิ่มอัตรากำไรต่อหน่วย ซึ่งสามารถนำกลับไปลงทุนด้านผลิตภัณฑ์ เทคโนโลยี หรือการตลาด
3. แบ่งปันประโยชน์กับคู่ค้า
อีกทางเลือกคือการนำแต้มต่อทางภาษีมาเป็น เครื่องมือในการเจรจากับตัวแทนจำหน่าย เช่น แบ่งประโยชน์จากต้นทุนที่ลดลงบางส่วน เพื่อให้คู่ค้ามีงบประมาณเพิ่มขึ้นสำหรับการทำตลาด การส่งเสริมการขาย หรือการสร้างแบรนด์ในประเทศปลายทาง
ยกระดับระบบเอกสารและดิจิทัล ลดต้นทุนการใช้สิทธิ
หนึ่งในปัจจัยที่ทำให้ผู้ประกอบการใช้สิทธิประโยชน์จาก FTA ได้ไม่เต็มที่ คือ ความซับซ้อนของกฎถิ่นกำเนิดและเอกสารประกอบการขอใช้สิทธิ
การพัฒนาระบบจัดเก็บข้อมูลต้นทุน วัตถุดิบ และกระบวนการผลิตให้เป็นระบบ จึงช่วยให้การขอรับรองถิ่นกำเนิดมีประสิทธิภาพมากขึ้น
แนวทางที่ควรพิจารณา ได้แก่
-
ตรวจสอบและเตรียมข้อมูลต้นทุนล่วงหน้า เพื่อให้สามารถยืนยันคุณสมบัติของสินค้าได้อย่างถูกต้อง
-
ใช้ระบบหนังสือรับรองถิ่นกำเนิดสินค้าอิเล็กทรอนิกส์ ในความตกลงที่รองรับ เพื่อลดขั้นตอนและระยะเวลาในการจัดทำเอกสาร
-
ศึกษาระบบการรับรองถิ่นกำเนิดด้วยตนเอง สำหรับผู้ส่งออกที่มีคุณสมบัติตามเงื่อนไข เพื่อเพิ่มความคล่องตัวในการส่งออก
การลงทุนในระบบข้อมูลจึงไม่ได้เป็นเพียงการลดงานเอกสาร แต่เป็นการสร้าง ระบบบริหารสิทธิทางการค้า ที่ช่วยให้ธุรกิจสามารถใช้ประโยชน์จาก FTA ได้ต่อเนื่อง
สร้างความได้เปรียบระยะยาวเหนือกว่าเรื่องราคา
แม้แต้มต่อทางภาษีจะช่วยสร้างความสามารถในการแข่งขันด้านราคา แต่ นโยบายการค้าและอัตราภาษีสามารถเปลี่ยนแปลงได้ตามบริบทเศรษฐกิจและกติกาการค้าระหว่างประเทศ การใช้ประโยชน์จาก FTA จึงควรดำเนินควบคู่กับการยกระดับศักยภาพของสินค้า
สิ่งที่ผู้ประกอบการสามารถต่อยอดได้ ได้แก่
-
นำส่วนต่างต้นทุนไปลงทุนด้านความยั่งยืน เช่น การลดการปล่อยคาร์บอน การใช้วัสดุรีไซเคิล หรือการยกระดับมาตรฐานการผลิต
-
สร้างแบรนด์และเอกลักษณ์สินค้า เพื่อให้ผู้บริโภคตัดสินใจจากคุณภาพและคุณค่าของสินค้า ไม่ใช่จากราคาเพียงอย่างเดียว
-
ขยายช่องทางผ่าน Cross-border E-commerce เพื่อเข้าถึงผู้บริโภคโดยตรง และเพิ่มทางเลือกในการบริหารตลาดและช่องทางจำหน่าย
แต้มต่อจาก FTA จะสร้างมูลค่าสูงสุดเมื่อผู้ประกอบการนำไปเชื่อมโยงทั้ง ต้นทุน–ราคา–ห่วงโซ่อุปทาน–เอกสาร–แบรนด์ ไม่ใช่พิจารณาเฉพาะอัตราภาษี
จาก “สิทธิทางภาษี” สู่เครื่องมือสร้างกำไร
การส่งออกที่แข่งขันได้ไม่จำเป็นต้องเกิดจากการลดราคาจนกำไรหายไป แต่สามารถเกิดจากการ บริหารต้นทุนและสิทธิประโยชน์ทางการค้าอย่างเป็นระบบ
การนำแต้มต่อจาก FTA มาวิเคราะห์ร่วมกับ Landed Cost กลยุทธ์การตั้งราคา กฎถิ่นกำเนิด ห่วงโซ่อุปทาน และการสร้างแบรนด์ จะช่วยให้ผู้ประกอบการมองเห็นมูลค่าที่แท้จริงของสิทธิทางการค้า และเลือกได้ว่าจะนำส่วนต่างดังกล่าวไปใช้เพื่อ ขยายตลาด เพิ่มกำไร หรือสร้างความแข็งแกร่งให้ธุรกิจในระยะยาว
ท้ายที่สุด “ภาษี” จึงไม่ควรถูกมองเป็นเพียงต้นทุนที่ต้องจ่าย แต่สามารถเป็นหนึ่งใน ตัวแปรเชิงกลยุทธ์ที่ช่วยให้สินค้าไทยแข่งขันได้ทั้งด้านราคาและคุณค่า ในตลาดต่างประเทศ
ข้อมูลอ้างอิง:
- สุนทร ตันมันทอง และคณะ. (2561). รายงานการศึกษาการประเมินผลกระทบและความคุ้มค่าของความตกลงการค้าเสรีของไทย. สถาบันวิจัยเพื่อการพัฒนาประเทศไทย (TDRI). https://tdri.or.th/wp-content/uploads/2018/01/wb130.pdf
- สถาบันวิจัยเพื่อการพัฒนาประเทศไทย. (2569, 15 มกราคม). นโยบายการค้า-การลงทุนใหม่เพื่อสร้างการเติบโต. TDRI. https://tdri.or.th/2026/01/ac-2025-session3
- กรมการค้าต่างประเทศ. (2567). รายงานสถานการณ์การใช้สิทธิประโยชน์ทางการค้าภายใต้ FTA และ GSP. กระทรวงพาณิชย์. https://www.dft.go.th/th-th/dft-service-data-privilege
ข่าวที่เกี่ยวข้อง
ดัชนีราคาส่งออก–นำเข้าไทย ม.ค. 2569 ขยายตัวต่อเนื่อง รับดีมานด์สินค้าเทคโนโลยีเพิ่ม
กระทรวงพาณิชย์เผยดัชนีราคาส่งออกไทยเดือนมกราคม 2569 ขยายตัว 1.8% ขณะที่ดัชนีราคานำเข้าเพิ่มขึ้น 4.2% ตามความต้องการสินค้าอิเล็กทรอนิกส์ เทคโนโลยีดิจิทัล และวัตถุดิบอุตสาหกรรมที่เพิ่มขึ้น ท่ามกลางความผันผวนของเศรษฐกิจและการค้าโลก
กกร. ชง Thailand Content และ Regional Value Content ดึง SME ไทยร่วมซัพพลายเชน FDI รับมือความเสี่ยงการค้าโลก
กกร. และ ธปท. เร่งผลักดันการจัดทำฐานข้อมูล Regional Value Content (RVC) และกำหนดเกณฑ์ Thailand Content ที่ชัดเจน เพื่อป้องกันความเสี่ยง Transshipment และรับมือกฎระเบียบการค้าโลก พร้อมใช้เป็นกลไกเชื่อมโยงการลงทุนจากต่างประเทศ (FDI) ดึง SME ไทยเข้าสู่ห่วงโซ่อุปทาน
ไทย–ยูเออี สรุปเจรจา CEPA การค้าครึ่งปีแรกพุ่งกว่า 75%
ไทยและสหรัฐอาหรับเอมิเรตส์สรุปการเจรจาความตกลง CEPA สำเร็จ หลังมูลค่าการค้านอกภาคน้ำมันครึ่งแรกปี 2569 พุ่งสูงกว่า 75% แตะ 10.2 พันล้านดอลลาร์สหรัฐ พร้อมเตรียมเดินหน้ากระบวนการทางกฎหมายเพื่อลงนามและผลักดันความร่วมมือใน 6 สาขายุทธศาสตร์สำคัญ
ปีเตอร์ นาวาร์โร : ผู้ทรงอิทธิพลเบื้องหลังนโยบายภาษีตอบโต้ของทรัมป์
ปีเตอร์ เคนท์ นาวาร์โร คือใคร ทำไมเขาถึงมีอิทธิพลอย่างมากต่อนโยบายการค้าของทรัมป์ และอะไรคือแนวคิดหลักเบื้องหลังนโยบายภาษีตอบโต้ที่กำลังส่งผลกระทบต่อเศรษฐกิจโลก
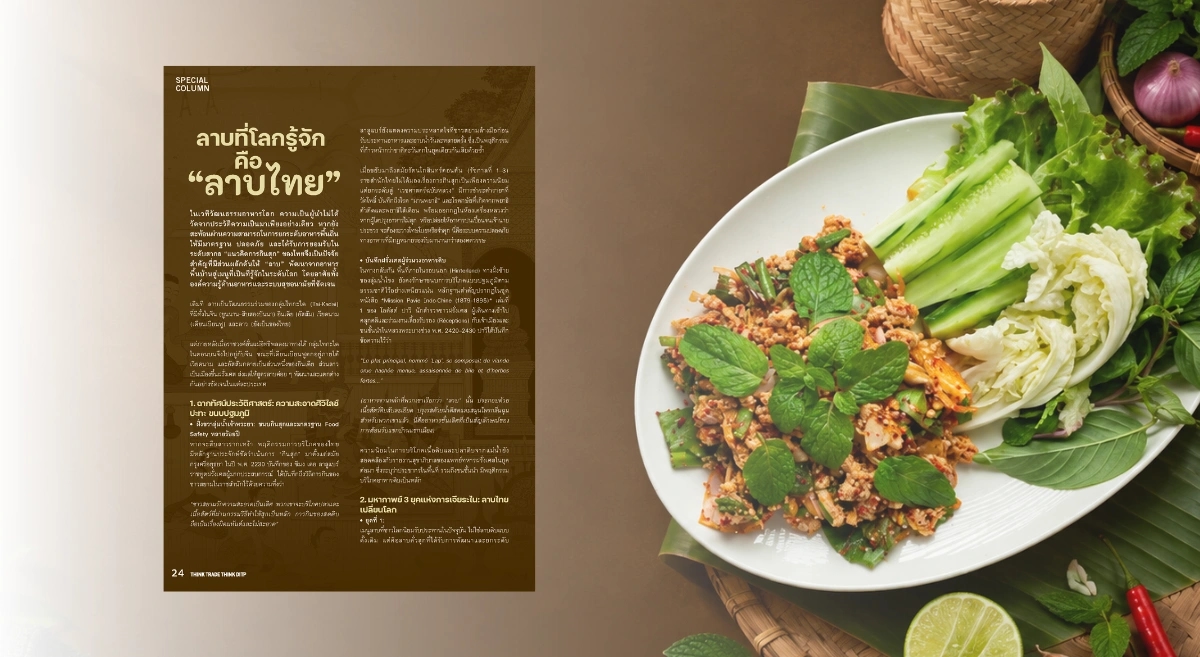
ลาบที่โลกรู้จัก คือลาบไทย
“ลาบไทย” ไม่ได้เป็นเพียงเมนูอาหารพื้นถิ่น แต่สะท้อนการเปลี่ยนผ่านของวัฒนธรรมอาหารไทย ทั้งเรื่องการกินสุก ความปลอดภัย มาตรฐาน และการสร้างตลาดในต่างประเทศ ก่อนก้าวสู่ภาพจำของอาหารไทยในเวทีโลก
Think Trade Think DITP 105 : ครัวไทยบนเวทีโลก โอกาสและความท้าทายของอุตสาหกรรมอาหาร
เจาะลึกทิศทางอุตสาหกรรมอาหารไทยปี 2569 ท่ามกลางโอกาสส่งออกเติบโตแตะ 1.79 ล้านล้านบาท และความท้าทายจากกำลังซื้อในประเทศที่ชะลอตัว ชี้ช่องทางรอดด้วยการเจาะตลาดพรีเมียม อาหารพร้อมทาน (Ready-to-eat) และ E-commerce พร้อมใช้ประโยชน์จาก FTA และเทคโนโลยี AI ยกระดับขีดความสามารถบนเวทีโลกอย่างยั่งยืน