ออมสินออกมาตรการช่วยผู้ประสบอุทกภัย พักหนี้ 3 เดือน–สินเชื่อฉุกเฉิน 2 หมื่นบาท เสริมสภาพคล่องธุรกิจหลังน้ำท่วม
สรุปประเด็น
-
ธนาคารออมสินออกมาตรการพักหนี้ 3 เดือน: สำหรับผู้ได้รับผลกระทบจากอุทกภัย พร้อมยกเว้นดอกเบี้ยทั้งหมด เพื่อลดภาระและป้องกันการเกิดหนี้เสีย (NPL)
-
จัดสินเชื่อฉุกเฉินวงเงินสูงสุด 20,000 บาท: ไม่ต้องใช้หลักประกัน ปลอดชำระ 3 เดือนแรก ช่วยเสริมสภาพคล่องเร่งด่วนให้ประชาชนและผู้ประกอบการรายย่อย
-
เปิดโครงการสินเชื่อฟื้นฟู SMEs (GSB Boost Up Plus): เพื่อซ่อมแซมกิจการ ฟื้นฟูการดำเนินงาน และลงทุนป้องกันความเสี่ยงจากภัยพิบัติในอนาคต ช่วยรักษาความต่อเนื่องของธุรกิจและห่วงโซ่อุปทานได้อย่างยั่งยืน.
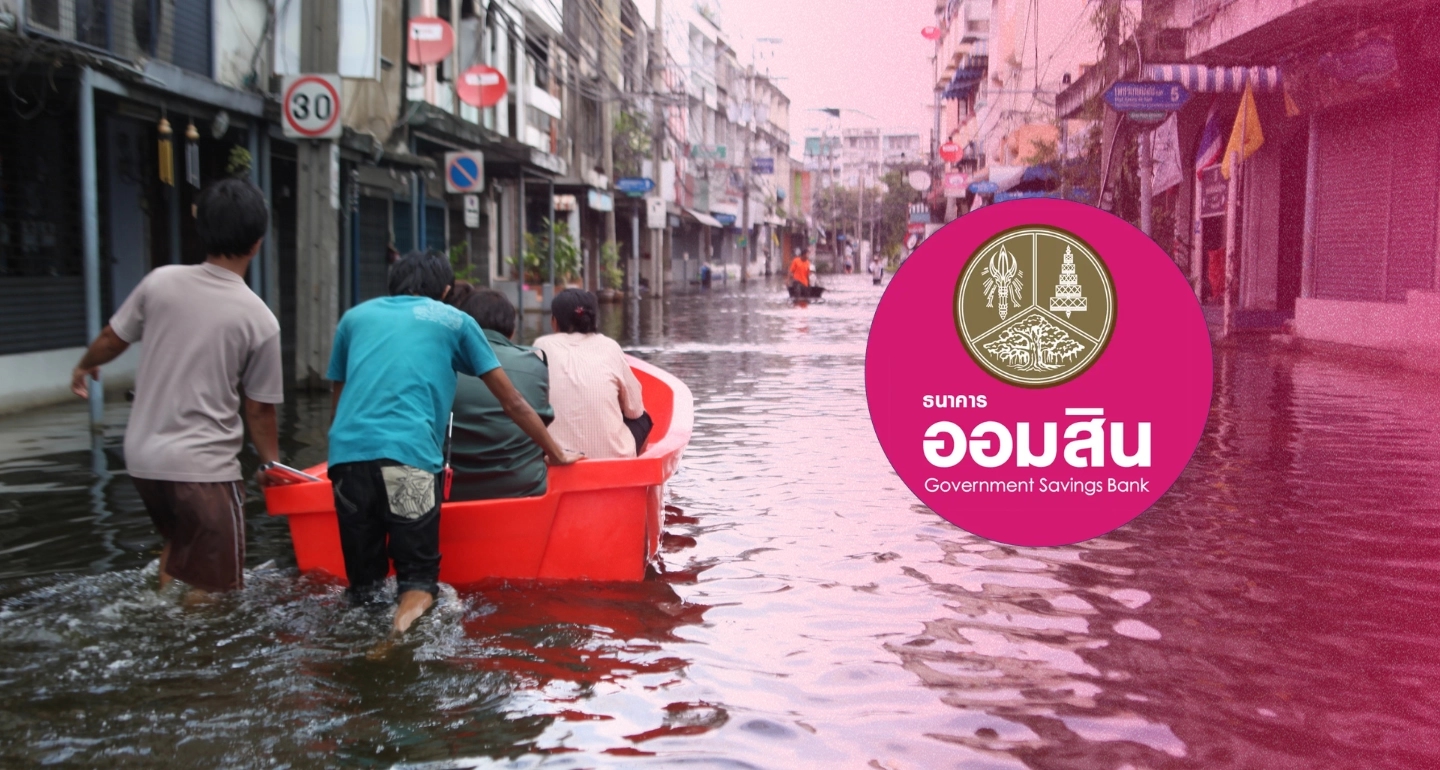
สถาบันการเงินเฉพาะกิจของรัฐเดินหน้ามาตรการช่วยเหลือผู้ได้รับผลกระทบจากอุทกภัย โดยธนาคารออมสินออกทั้งมาตรการพักชำระหนี้และสินเชื่อฉุกเฉิน เพื่อช่วยลดภาระทางการเงินและเติมสภาพคล่องให้ภาคครัวเรือนและผู้ประกอบการที่ได้รับความเสียหาย ตั้งแต่การพักชำระเงินต้นและยกเว้นดอกเบี้ย 3 เดือน ไปจนถึงสินเชื่อฉุกเฉินวงเงินสูงสุด 20,000 บาท และสินเชื่อฟื้นฟูกิจการสำหรับ SMEs เพื่อช่วยให้ธุรกิจกลับมาดำเนินงานได้เร็วขึ้น
พักเงินต้น–ยกดอกเบี้ย 3 เดือน ช่วยลูกหนี้รับมือรายได้สะดุด
หัวใจสำคัญของมาตรการช่วยเหลือคือการ พักชำระเงินต้นและยกเว้นดอกเบี้ยเป็นเวลา 3 เดือน สำหรับลูกหนี้ที่มีภูมิลำเนาหรือสถานประกอบการอยู่ในพื้นที่ที่กรมป้องกันและบรรเทาสาธารณภัย (ปภ.) ประกาศเป็นเขตภัยพิบัติ
ในช่วงระยะเวลาพักชำระหนี้ ลูกหนี้จะได้รับการยกเว้นดอกเบี้ยที่เกิดขึ้น โดยเงินต้นที่พักชำระจะถูกนำไปรวมชำระในงวดสุดท้ายของสัญญา
มาตรการดังกล่าวช่วยลดภาระกระแสเงินสดของลูกหนี้ในช่วงที่รายได้อาจหยุดชะงักจากความเสียหายของสถานประกอบการ สินค้า เครื่องจักร หรือการหยุดดำเนินธุรกิจ โดยเฉพาะผู้ประกอบการที่ต้องใช้เวลาในการซ่อมแซมและฟื้นฟูกิจการก่อนที่จะสามารถกลับมาสร้างรายได้ตามปกติ
ในมุมของระบบการเงิน การช่วยให้ลูกหนี้สามารถรักษาความสามารถในการชำระหนี้ในช่วงวิกฤต ยังมีส่วนช่วยลดความเสี่ยงที่ลูกหนี้จะผิดนัดชำระและกลายเป็นหนี้เสียจากผลกระทบชั่วคราวของภัยพิบัติ
สินเชื่อฉุกเฉิน 20,000 บาท เติมเงินสดให้ธุรกิจระยะสั้น
นอกจากการลดภาระหนี้เดิมแล้ว ธนาคารออมสินยังมี สินเชื่อฉุกเฉินวงเงินสูงสุด 20,000 บาทต่อราย โดยไม่ต้องใช้หลักประกัน เพื่อช่วยผู้ได้รับผลกระทบให้มีเงินทุนสำหรับค่าใช้จ่ายที่จำเป็นในระยะเร่งด่วน
สินเชื่อดังกล่าวปลอดชำระทั้งเงินต้นและดอกเบี้ยในช่วง 3 เดือนแรก ก่อนคิดอัตราดอกเบี้ยคงที่ 0.60% ต่อเดือน ตั้งแต่เดือนที่ 4 และสามารถผ่อนชำระได้นานสูงสุด 24 เดือน
สำหรับผู้ประกอบการรายย่อยและ Micro-SMEs เงินทุนจำนวนไม่สูงมากแต่สามารถเข้าถึงได้รวดเร็ว มีความสำคัญต่อการประคองกิจการในช่วงแรก ไม่ว่าจะเป็นการจัดซื้อวัตถุดิบ ซ่อมแซมอุปกรณ์ จัดการค่าใช้จ่ายประจำ หรือใช้เป็นเงินทุนหมุนเวียนระหว่างรอให้กิจการกลับมาเปิดดำเนินการตามปกติ
“GSB Boost Up Plus” เติมทุนฟื้นฟู SMEs หลังน้ำท่วม
สำหรับผู้ประกอบการที่ได้รับความเสียหายในระดับที่ต้องใช้เงินลงทุนมากขึ้น มาตรการ “GSB Boost Up Plus” ถูกออกแบบมาเพื่อสนับสนุนการฟื้นฟูกิจการของ SMEs โดยครอบคลุมทั้งการซ่อมแซมสถานประกอบการ เครื่องจักร และยานพาหนะ
ขณะเดียวกัน ยังเปิดทางให้ผู้ประกอบการนำเงินทุนไปลงทุนในมาตรการป้องกันภัยในอนาคต เช่น การก่อสร้างแนวป้องกันน้ำหรือเขื่อนป้องกันน้ำ ซึ่งเป็นการเพิ่มขีดความสามารถในการรับมือความเสี่ยงจากภัยธรรมชาติในระยะต่อไป
ประเด็นนี้มีความสำคัญต่อภาคธุรกิจมากกว่าการซ่อมแซมความเสียหายเพียงครั้งเดียว เพราะน้ำท่วมอาจส่งผลต่อเนื่องตั้งแต่ สต็อกสินค้า เครื่องจักร ระบบโลจิสติกส์ ไปจนถึงการส่งมอบสินค้าให้ลูกค้า
การฟื้นฟูที่ล่าช้าจึงอาจสร้างต้นทุนจาก Downtime และกระทบต่อความสามารถในการรักษาคำสั่งซื้อ โดยเฉพาะธุรกิจที่อยู่ในห่วงโซ่อุปทานของผู้ผลิตรายใหญ่
จากความเสียหายของธุรกิจ สู่ความเสี่ยงในห่วงโซ่อุปทาน
ผลกระทบจากอุทกภัยไม่ได้จำกัดอยู่เฉพาะผู้ประกอบการที่ได้รับความเสียหายโดยตรง แต่สามารถขยายไปยังธุรกิจคู่ค้าและผู้ซื้อในห่วงโซ่อุปทาน
หากโรงงานหรือผู้ผลิตรายหนึ่งต้องหยุดดำเนินงานเป็นเวลานาน ย่อมอาจกระทบต่อการจัดส่งวัตถุดิบและสินค้าต่อเนื่องไปยังธุรกิจอื่น ขณะที่ผู้ประกอบการเองต้องรับภาระต้นทุนจากการซ่อมแซม การจัดหาวัตถุดิบใหม่ และการบริหารคำสั่งซื้อที่ล่าช้า
ดังนั้น การเข้าถึงแหล่งเงินทุนเพื่อฟื้นฟูกิจการอย่างรวดเร็ว จึงมีบทบาทมากกว่าการช่วยเหลือลูกหนี้รายบุคคล แต่ยังเกี่ยวข้องกับ ความต่อเนื่องทางธุรกิจ (Business Continuity) ของผู้ประกอบการและห่วงโซ่อุปทานในภาพรวม
สถาบันการเงินเฉพาะกิจ กับบทบาท Economic Buffer ในช่วงภัยพิบัติ
มาตรการช่วยเหลือของธนาคารออมสินสะท้อนบทบาทของ สถาบันการเงินเฉพาะกิจของรัฐ ในการสนับสนุนระบบเศรษฐกิจในช่วงที่เกิดเหตุการณ์กระทบวงกว้าง
การพักชำระหนี้ช่วยลดแรงกดดันด้านกระแสเงินสด ขณะที่สินเชื่อฉุกเฉินและสินเชื่อฟื้นฟูกิจการช่วยเติมเงินทุนใหม่ให้ธุรกิจสามารถกลับมาดำเนินงานได้
กลไกทั้งสองด้านจึงทำงานควบคู่กัน คือ ลดภาระหนี้เดิม พร้อมเพิ่มสภาพคล่องใหม่ ซึ่งมีความสำคัญอย่างยิ่งสำหรับธุรกิจที่ได้รับความเสียหายและยังไม่สามารถสร้างรายได้กลับมาในระดับเดิมได้ทันที
ในระยะยาว มาตรการทางการเงินลักษณะนี้ยังสามารถเป็นส่วนหนึ่งของแนวทางบริหารความเสี่ยงจากภัยพิบัติ โดยเฉพาะในช่วงที่ภาคธุรกิจต้องรับมือกับความถี่และความรุนแรงของเหตุการณ์สภาพอากาศที่อาจส่งผลต่อการดำเนินธุรกิจ
โจทย์ต่อไปคือ “ฟื้นฟูให้กลับมาเร็ว และรับมือครั้งต่อไปให้ดีขึ้น”
การช่วยเหลือผู้ประกอบการหลังน้ำท่วมไม่ได้จบลงที่การพักหนี้หรือเติมเงินทุนฉุกเฉิน แต่โจทย์สำคัญคือการทำให้ธุรกิจสามารถ กลับมาดำเนินงานได้เร็ว และลดความเสียหายหากเกิดเหตุการณ์ซ้ำ
สำหรับ SMEs การนำเงินทุนไปใช้ทั้งเพื่อซ่อมแซมสินทรัพย์ที่เสียหายและลงทุนในระบบป้องกันภัย จึงเป็นอีกแนวทางหนึ่งในการยกระดับความพร้อมของธุรกิจ ขณะที่ผู้ประกอบการในห่วงโซ่อุปทานขนาดใหญ่จำเป็นต้องประเมินความเสี่ยงของคู่ค้าและวางแผน Business Continuity ควบคู่กัน
ท้ายที่สุด มาตรการทางการเงินจากสถาบันการเงินเฉพาะกิจของรัฐจึงไม่ได้มีบทบาทเพียง บรรเทาภาระของลูกหนี้ในช่วงเกิดภัยพิบัติ แต่ยังเป็นกลไกหนึ่งในการช่วยรักษาสภาพคล่อง ความต่อเนื่องของธุรกิจ และเสถียรภาพของกิจกรรมทางเศรษฐกิจในช่วงที่ภาคธุรกิจต้องเผชิญกับความเสียหายจากภัยธรรมชาติ
ข้อมูลอ้างอิง:
- ธนาคารออมสิน. (2567, 27 กันยายน). ออมสิน เร่งช่วยผู้ประสบอุทกภัยฟื้นตัวหลังน้ำลด ประกาศพักหนี้อัตโนมัติ 3 เดือน ไม่คิดดอกเบี้ย พร้อมระดมมาตรการสินเชื่อฉุกเฉิน – ฟื้นฟู ช่วยประชาชนและธุรกิจตั้งหลัก. ธนาคารออมสิน. https://www.gsb.or.th/th/news/%E0%B8%AD%E0%B8%AD%E0%B8%A1%E0%B8%AA%E0%B8%B4%E0%B8%99-%E0%B9%80%E0%B8%A3%E0%B9%88%E0%B8%87%E0%B8%8A%E0%B9%88%E0%B8%A7%E0%B8%A2%E0%B8%9C%E0%B8%B9%E0%B9%89%E0%B8%9B%E0%B8%A3%E0%B8%B0%E0%B8%AA%E0%B8%9A
- ธนาคารออมสิน. (2567). GSB Boost Up Plus – SMEs เพื่อฟื้นฟูกิจการ. ธนาคารออมสิน. https://www.gsb.or.th/gsb_smes/smes-%E0%B9%80%E0%B8%9E%E0%B8%B7%E0%B9%88%E0%B8%AD%E0%B8%9F%E0%B8%B7%E0%B9%89%E0%B8%99%E0%B8%9F%E0%B8%B9%E0%B8%81%E0%B8%B4%E0%B8%88%E0%B8%81%E0%B8%B2%E0%B8%A3