กรุงไทยเปิดตัว “PromptFund” ซื้อขายกองทุน Real-Time ผ่าน Blockchain ปูทางตลาดทุนไทยสู่ Digital Securities Ecosystem
สรุปประเด็น
-
กรุงไทยเปิดตัว PromptFund ซื้อขายกองทุนรวมแบบเรียลไทม์ 24/7: ใช้เทคโนโลยีบล็อกเชน ทำให้ซื้อหน่วยลงทุนและรับเงินจากการขายคืนได้ทันที ไม่ต้องรอรอบชำระราคาแบบ T+1 หรือ T+2
-
เป็นก้าวสำคัญของ Digital Securities Ecosystem ไทย: สอดคล้องกับแนวทางของ ก.ล.ต. ในการนำ DLT และบล็อกเชนมาใช้พัฒนาตลาดทุน พร้อมได้รับแรงหนุนจากการปรับปรุงกฎหมายรองรับหลักทรัพย์ดิจิทัล
-
สร้างผลกระทบเชิงบวกต่อทั้งนักลงทุนและอุตสาหกรรมการเงิน: ช่วยเพิ่มสภาพคล่อง ความโปร่งใส และประสิทธิภาพของตลาดทุน รวมถึงเปิดทางสู่ผลิตภัณฑ์การลงทุนรูปแบบใหม่และการใช้ Tokenization ในวงกว้างมากขึ้นในอนาคต.
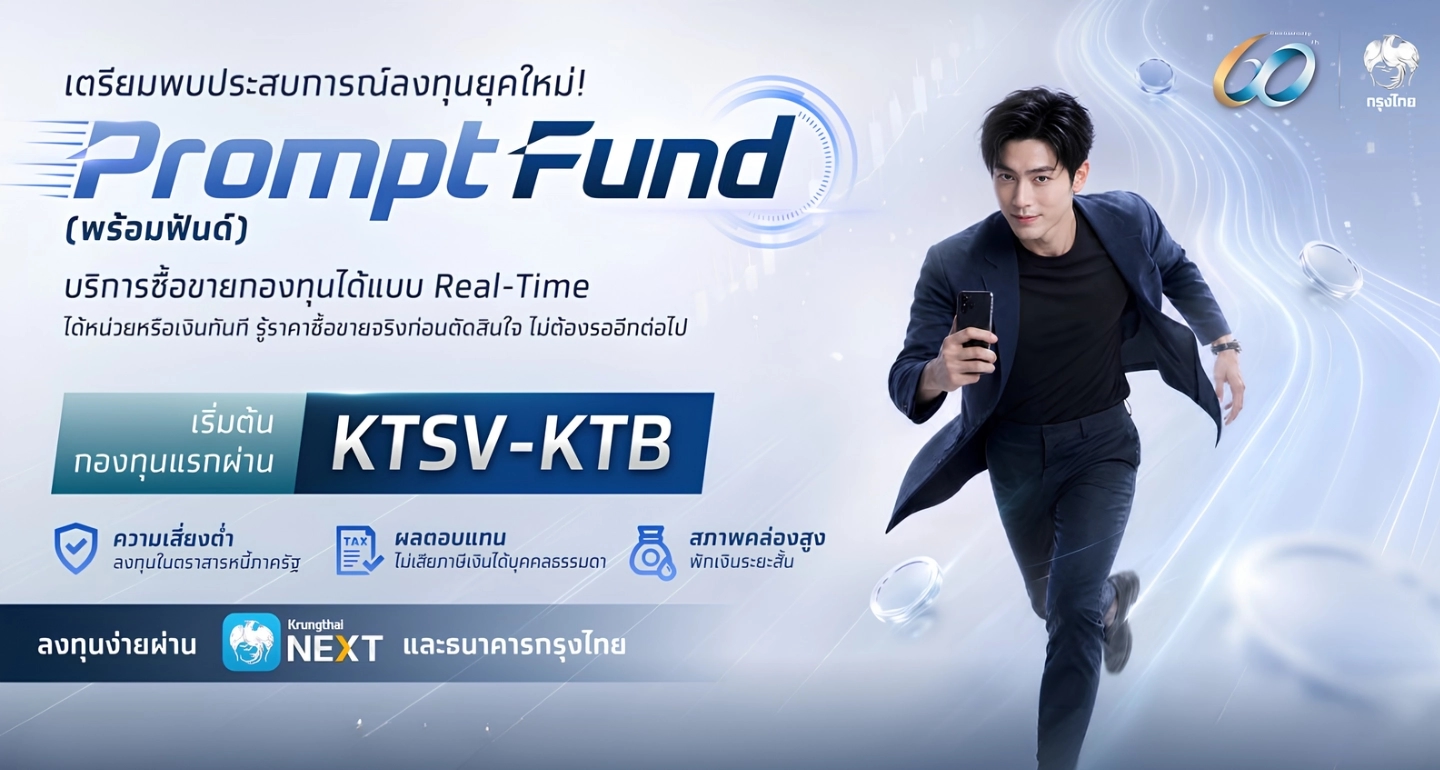
ธนาคารกรุงไทยเปิดตัว “PromptFund” บริการซื้อขายกองทุนรวมแบบ Real-Time ที่ประยุกต์ใช้เทคโนโลยี Blockchain ให้ผู้ลงทุนซื้อแล้วได้รับหน่วยลงทุน หรือขายแล้วรับเงินเข้าบัญชีได้ทันที พร้อมทำรายการได้ตลอด 24 ชั่วโมงทุกวัน
ถือเป็นอีกก้าวของการนำเทคโนโลยีดิจิทัลเข้ามาปรับโครงสร้างการทำธุรกรรมในตลาดทุน และสอดรับกับทิศทางการพัฒนา Digital Securities Ecosystem (DSE) ของสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.)
PromptFund เปลี่ยนประสบการณ์ซื้อ–ขายกองทุนสู่ Real-Time
ธนาคารกรุงไทยเปิดตัว PromptFund บริการซื้อขายกองทุนแบบ Real-Time ที่นำเทคโนโลยี Blockchain และโครงสร้างพื้นฐานทางการเงินดิจิทัลมาใช้เชื่อมโยงการชำระเงินและการส่งมอบหน่วยลงทุน โดยผู้ลงทุนสามารถทำรายการผ่าน Krungthai NEXT และช่องทางสาขาที่ร่วมให้บริการ
จุดเด่นสำคัญคือ เมื่อซื้อจะได้รับหน่วยลงทุน และเมื่อขายจะได้รับเงินเข้าบัญชีทันที หลังรายการเสร็จสมบูรณ์ ช่วยลดข้อจำกัดจากกระบวนการชำระราคาแบบเดิมที่อาจใช้เวลา 1–5 วันทำการ และเพิ่มความยืดหยุ่นในการบริหารสภาพคล่องของผู้ลงทุน
นอกจากนี้ ผู้ลงทุนยังสามารถทำรายการได้ตลอด 24 ชั่วโมงทุกวัน รวมถึงวันหยุด ผ่านช่องทางดิจิทัล ทำให้การลงทุนไม่ได้จำกัดอยู่เฉพาะช่วงเวลาทำการของตลาดหรือธนาคารเหมือนรูปแบบดั้งเดิม
จากระบบเดิมสู่โครงสร้างพื้นฐานการลงทุนแบบ Real-Time
ความน่าสนใจของ PromptFund ไม่ได้อยู่เพียงการเพิ่มความรวดเร็วในการซื้อหรือขายกองทุน แต่คือการนำเทคโนโลยีเข้ามาปรับกระบวนการที่เกี่ยวข้องกับ การชำระเงินและการส่งมอบสินทรัพย์ ให้สามารถทำงานเชื่อมโยงกันแบบ Real-Time
กรุงไทยระบุว่าบริการดังกล่าวต่อยอดจากบริการ “ขายกองทุนได้เงินทันที” ที่ธนาคารเปิดให้บริการก่อนหน้านี้ ก่อนขยายมาสู่ระบบซื้อและขายกองทุนแบบ Real-Time Settlement อย่างครบวงจร
ในมุมของภาคธุรกิจ การเปลี่ยนแปลงนี้มีนัยสำคัญต่อการบริหารเงิน เพราะเงินที่พักอยู่ในสินทรัพย์ลงทุนสามารถเปลี่ยนกลับมาเป็นสภาพคล่องได้รวดเร็วขึ้น ขณะเดียวกันผู้ลงทุนก็สามารถนำเงินไปลงทุนได้ทันทีเมื่อเห็นโอกาส โดยไม่ต้องรอกระบวนการชำระราคาแบบเดิม
เชื่อมทิศทาง PromptFund กับ Digital Securities Ecosystem ของ ก.ล.ต.
การพัฒนาบริการของกรุงไทยเกิดขึ้นในช่วงที่ ก.ล.ต. เดินหน้าพัฒนา Digital Securities Ecosystem เพื่อรองรับการนำเทคโนโลยี Distributed Ledger Technology (DLT) และ Blockchain มาใช้ในตลาดทุน
ก.ล.ต. ระบุว่าเทคโนโลยีดังกล่าวมีศักยภาพในการเพิ่มประสิทธิภาพ อำนวยความสะดวก เสริมความปลอดภัย และลดระยะเวลาในการทำธุรกรรม ขณะเดียวกันยังมีการพัฒนาแนวทางรองรับการใช้เทคโนโลยีในการออกและทำธุรกรรมเกี่ยวกับหลักทรัพย์ในรูปแบบอิเล็กทรอนิกส์
ในเดือนมิถุนายน 2569 ก.ล.ต. ยังระบุถึงการสนับสนุนการปรับปรุง พ.ร.บ. หลักทรัพย์และตลาดหลักทรัพย์ เพื่อรองรับ “หลักทรัพย์อิเล็กทรอนิกส์” ซึ่งจะช่วยให้การออกและทำธุรกรรมเกี่ยวกับหลักทรัพย์สามารถดำเนินการผ่านระบบอิเล็กทรอนิกส์ได้มากขึ้น พร้อมลดต้นทุนและเพิ่มประสิทธิภาพให้กับผู้เกี่ยวข้องในตลาดทุน
ดังนั้น PromptFund จึงสามารถมองได้ว่าเป็นหนึ่งในตัวอย่างของการนำเทคโนโลยีการเงินดิจิทัลมาใช้กับธุรกรรมการลงทุนจริง ขณะที่โครงสร้างพื้นฐานและกฎเกณฑ์ของตลาดทุนไทยกำลังทยอยพัฒนาเพื่อรองรับรูปแบบธุรกรรมใหม่
Tokenization และ Blockchain กับโอกาสเปลี่ยนโครงสร้างตลาดทุน
การนำ Blockchain และ DLT เข้ามาใช้ในตลาดทุนเป็นหนึ่งในทิศทางที่ ก.ล.ต. ให้ความสำคัญ โดยก่อนหน้านี้มีการเปิด Securities Tokenization Regulatory Sandbox เพื่อทดสอบการนำเทคโนโลยี DLT/Blockchain มาใช้กับหลักทรัพย์ เช่น ตราสารหนี้ หุ้นกู้ และหน่วยลงทุนในกองทุนรวม ภายใต้สภาพแวดล้อมและเงื่อนไขที่กำหนด
ในภาพใหญ่ เทคโนโลยีลักษณะนี้มีศักยภาพในการลดขั้นตอนของกระบวนการ เพิ่มความสามารถในการตรวจสอบข้อมูล และทำให้การทำธุรกรรมบางประเภทสามารถดำเนินการได้รวดเร็วขึ้น โดยเฉพาะเมื่อระบบที่เกี่ยวข้องตั้งแต่การออก การโอน การชำระราคา ไปจนถึงการส่งมอบสินทรัพย์สามารถเชื่อมต่อกันได้มากขึ้น
อย่างไรก็ตาม การเปลี่ยนผ่านสู่ตลาดทุนดิจิทัลยังต้องเดินควบคู่กับ มาตรฐานด้านความปลอดภัย การคุ้มครองผู้ลงทุน กฎเกณฑ์ และการกำกับดูแล เพื่อให้ประสิทธิภาพจากเทคโนโลยีเกิดขึ้นโดยไม่เพิ่มความเสี่ยงให้กับระบบตลาดทุน
SME ได้ประโยชน์ทางอ้อมจากสภาพคล่องที่ยืดหยุ่นขึ้น
แม้ PromptFund จะเป็นบริการด้านการลงทุนและไม่ได้ออกแบบมาเพื่อ SME โดยเฉพาะ แต่แนวคิดเรื่อง Real-Time Settlement สามารถมีนัยต่อการบริหารสภาพคล่องของผู้ประกอบการได้
สำหรับธุรกิจที่มีเงินสดส่วนเกินระยะสั้น การมีเครื่องมือที่สามารถเปลี่ยนเงินลงทุนกลับมาเป็นเงินสดได้รวดเร็วขึ้น อาจช่วยเพิ่มความยืดหยุ่นในการบริหารกระแสเงินสด ขณะที่การตัดสินใจลงทุนก็สามารถทำได้ทันต่อสถานการณ์มากขึ้น
อย่างไรก็ตาม การลงทุนในกองทุนยังคงมีความเสี่ยงและเงื่อนไขแตกต่างกันไปตามประเภทของกองทุน จึงต้องพิจารณาผลตอบแทน ความเสี่ยง และเงื่อนไขของผลิตภัณฑ์เป็นรายกรณี
PromptFund นำร่องกองทุนตลาดเงินภาครัฐ ต้องเข้าใจ “ราคาที่ธนาคารเสนอ”
ระยะแรก PromptFund เปิดให้บริการกับ กองทุนเปิดกรุงไทยตราสารตลาดเงินภาครัฐ (KTSV-KTB) ซึ่งบริหารโดยบริษัทหลักทรัพย์จัดการกองทุน กรุงไทย จำกัด (มหาชน) หรือ KTAM เป็นกองทุนที่มีระดับความเสี่ยงระดับ 1 และลงทุนในตราสารหนี้ภาครัฐเป็นหลัก
จุดที่ผู้ลงทุนควรทำความเข้าใจคือ การซื้อ–ขายแบบ Real-Time ผ่าน PromptFund เป็นการซื้อหรือขายหน่วยลงทุนกับธนาคารกรุงไทย ในราคาที่ธนาคารเสนอ ซึ่งแตกต่างจากการซื้อหรือขายกับบริษัทจัดการกองทุนตามกระบวนการมาตรฐานที่อิงราคามูลค่าหน่วยลงทุนสุทธิ หรือ NAV
ดังนั้น แม้บริการจะเพิ่มความสะดวกและสภาพคล่อง แต่ผู้ลงทุนควรศึกษาข้อมูลกองทุน เงื่อนไข ราคา และความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้ง
จาก “บริการลงทุน” สู่การทดลองโครงสร้างตลาดทุนยุคใหม่
การเปิดตัว PromptFund สะท้อนอีกหนึ่งทิศทางของการเปลี่ยนผ่านตลาดการเงินไทย จากระบบที่อาศัยกระบวนการชำระราคาและส่งมอบแบบมีระยะเวลารอคอย ไปสู่โครงสร้างพื้นฐานที่สามารถทำธุรกรรมและจัดการสภาพคล่องได้รวดเร็วขึ้น
สำหรับภาคธุรกิจ ประเด็นที่น่าจับตาจึงไม่ได้มีเพียงการแข่งขันของธนาคารในตลาดกองทุนรวม แต่รวมถึง การพัฒนาโครงสร้างพื้นฐานตลาดทุนดิจิทัล กฎเกณฑ์ด้านหลักทรัพย์อิเล็กทรอนิกส์ และการประยุกต์ใช้ Blockchain/DLT ในธุรกรรมทางการเงิน
หากระบบนิเวศดังกล่าวพัฒนาต่อเนื่องและเชื่อมโยงผู้เล่นในตลาดทุนได้มากขึ้น การทำธุรกรรมทางการเงินในอนาคตอาจมีรูปแบบที่แตกต่างจากโครงสร้างเดิมอย่างมีนัยสำคัญ ทั้งในด้านความเร็ว ต้นทุน สภาพคล่อง และรูปแบบผลิตภัณฑ์การลงทุนที่สามารถพัฒนาขึ้นได้ภายใต้กรอบการกำกับดูแลที่เหมาะสม