รัฐบาลทุ่ม 1.55 หมื่นล้าน คุ้มครองภัยพิบัติฟรี 30 ล้านครัวเรือน ต.ค. 69
สรุปประเด็น
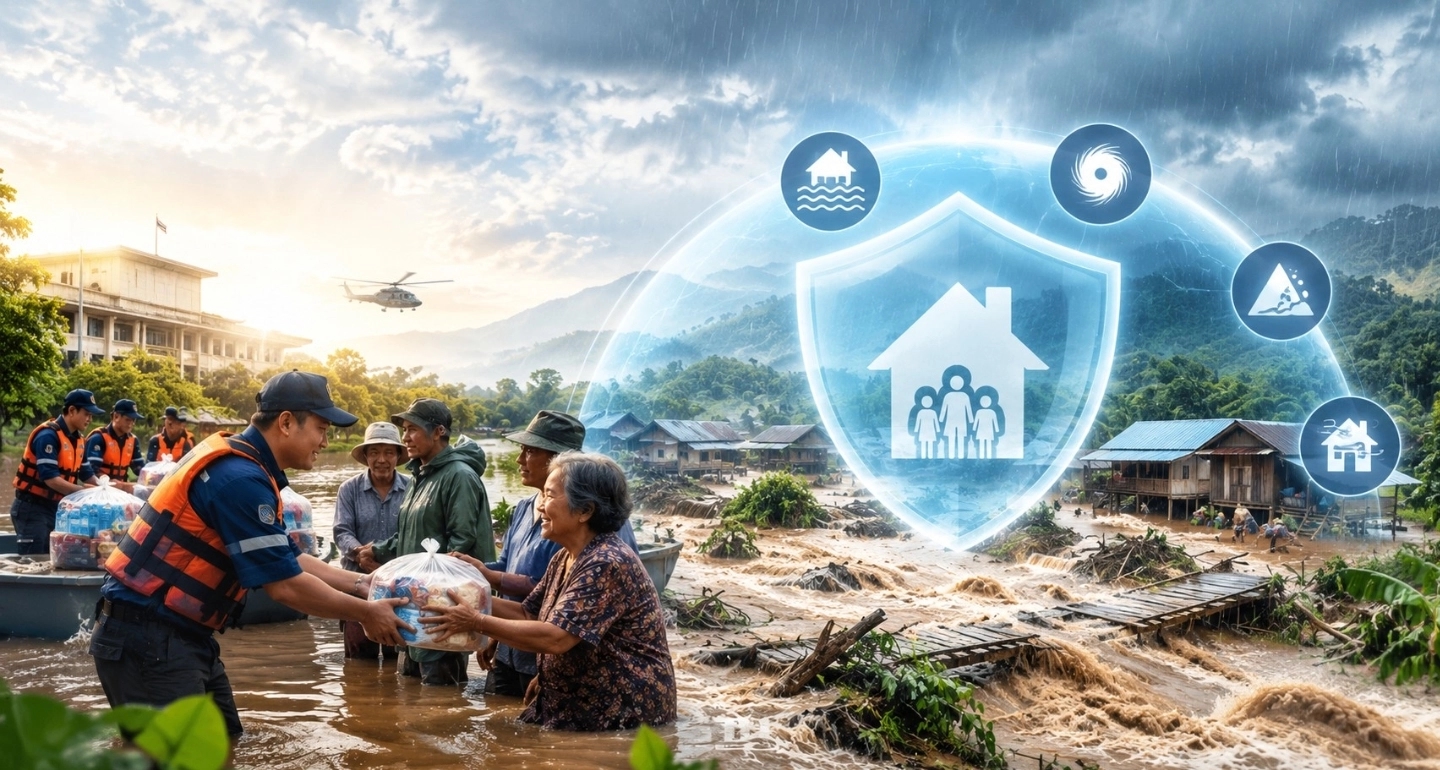
การประชุมคณะรัฐมนตรีล่าสุดได้อนุมัติแนวทางสำคัญที่อาจเปลี่ยนโครงสร้างการบริหารความเสี่ยงภัยพิบัติของประเทศไทยไปอย่างสิ้นเชิง ด้วยการเดินหน้าจัดตั้ง ระบบประกันภัยพิบัติแห่งชาติ ที่จะให้ความคุ้มครองแก่ประชาชนกว่า 30 ล้านครัวเรือน ทั่วประเทศโดยไม่มีค่าใช้จ่าย ครอบคลุมภัยธรรมชาติหลัก 3 ประเภท ได้แก่ อุทกภัย วาตภัย และแผ่นดินไหว โดยจะมีผลบังคับใช้ตั้งแต่วันที่ 1 ตุลาคม 2569 เป็นต้นไป
สิ่งที่ทำให้โครงการนี้น่าจับตาในมุมมองของนักลงทุนและผู้บริหารระดับสูง ไม่ใช่แค่ขนาดความคุ้มครองที่ครอบคลุมทั้งประเทศ แต่คือ การเปลี่ยนแนวคิดเชิงนโยบาย จากระบบ "ตั้งรับแล้วจ่ายเยียวยา" มาเป็นระบบ "ป้องกันความเสี่ยงล่วงหน้า" ซึ่งสะท้อนวิธีคิดแบบภาคธุรกิจประกันภัยเข้ามาสู่การบริหารราชการแผ่นดินอย่างเป็นรูปธรรม ที่ผ่านมารัฐต้องจัดสรรงบประมาณเพื่อเยียวยาความเสียหายจากภัยพิบัติสูงถึงปีละประมาณ 45,000 ล้านบาท แต่ภายใต้ระบบใหม่ รัฐจะใช้งบเพียง 15,500 ล้านบาทต่อปี สำหรับจ่ายเบี้ยประกันภัยเท่านั้น ถือเป็นการลดภาระทางการคลังได้อย่างมีนัยสำคัญ พร้อมทั้งช่วยให้การวางแผนงบประมาณระยะยาวมีความแน่นอนมากขึ้น แทนที่จะต้องตั้งงบกลางฉุกเฉินรอเหตุการณ์ไม่คาดฝัน
สิ่งที่ทำให้โครงการนี้น่าจับตาในมุมมองของนักลงทุนและผู้บริหารระดับสูง ไม่ใช่แค่ขนาดความคุ้มครองที่ครอบคลุมทั้งประเทศ แต่คือ การเปลี่ยนแนวคิดเชิงนโยบาย จากระบบ "ตั้งรับแล้วจ่ายเยียวยา" มาเป็นระบบ "ป้องกันความเสี่ยงล่วงหน้า"
ในเชิงโครงสร้างความคุ้มครอง กรณีเกิดอุทกภัยจะมีการจ่ายเงินสินไหมทดแทนส่วนแรกทันที 10,000 บาทต่อครั้งต่อหลังคาเรือน ส่วนกรณีวาตภัยหรือแผ่นดินไหวจะจ่าย 5,000 บาทต่อครั้ง ภายในกรอบเวลาเพียง 15 วัน และหากความเสียหายจริงมีมูลค่าสูงกว่านั้น จะมีการจ่ายเพิ่มเติมตามความเป็นจริงแต่ไม่เกิน 100,000 บาทต่อครั้งต่อหลังคาเรือน ขณะที่กรณีเสียชีวิตจากภัยพิบัติที่อยู่ในความคุ้มครอง จะได้รับเงินชดเชยสูงถึง 2,000,000 บาทต่อราย ซึ่งถือเป็นวงเงินคุ้มครองที่สูงกว่าระบบเยียวยาแบบเดิมอย่างชัดเจน
ประเด็นที่มีนัยสำคัญต่อภาคธุรกิจประกันภัยและตลาดทุนคือ การที่รัฐบาลวางแผนนำ ระบบประกันภัยต่อ (reinsurance) เข้ามาใช้กระจายความเสี่ยงไปยังภาคเอกชนทั้งในและต่างประเทศ แทนที่รัฐจะแบกรับความเสียหายทั้งหมดไว้เอง แนวทางนี้เปิดโอกาสให้บริษัทประกันภัยและบริษัทรับประกันภัยต่อทั้งในและต่างประเทศเข้ามามีบทบาทในตลาดขนาดใหญ่ที่มีฐานลูกค้าครอบคลุมเกือบทั้งประเทศ ซึ่งอาจกลายเป็นโอกาสทางธุรกิจใหม่สำหรับผู้เล่นในอุตสาหกรรมประกันภัย ทั้งในแง่ปริมาณธุรกรรมและการพัฒนาโมเดลความร่วมมือระหว่างรัฐกับเอกชนในการบริหารความเสี่ยงระดับชาติ
ประเด็นที่มีนัยสำคัญต่อภาคธุรกิจประกันภัยและตลาดทุนคือ การที่รัฐบาลวางแผนนำ ระบบประกันภัยต่อ (reinsurance) เข้ามาใช้กระจายความเสี่ยงไปยังภาคเอกชนทั้งในและต่างประเทศ แทนที่รัฐจะแบกรับความเสียหายทั้งหมดไว้เอง
ขณะนี้ที่ประชุม ครม. ได้มอบหมายให้ กรมป้องกันและบรรเทาสาธารณภัย (ปภ.) และ สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) เร่งจัดทำรายละเอียดระบบให้แล้วเสร็จโดยเร็ว เพื่อให้ทันกำหนดบังคับใช้ในเดือนตุลาคมปีหน้า ซึ่งจะเป็นตัวชี้วัดสำคัญว่าโครงสร้างพื้นฐานด้านการประกันภัยของประเทศไทยพร้อมรองรับระบบขนาดใหญ่เช่นนี้ได้มากน้อยเพียงใด
แม้เป้าหมายหลักของโครงการจะอยู่ที่การคุ้มครองครัวเรือนทั่วไป แต่ผลพลอยได้ทางอ้อมที่น่าสนใจคือการช่วยประคับประคองกำลังซื้อในระดับท้องถิ่นหลังเกิดภัยพิบัติ ซึ่งรวมถึงกลุ่มผู้ประกอบการรายย่อยและ SME ที่มักได้รับผลกระทบหนักและฟื้นตัวช้าที่สุด การมีเงินสินไหมทดแทนหมุนเวียนเข้าสู่ระบบเศรษฐกิจอย่างรวดเร็วภายใน 15 วัน จะช่วยลดภาวะเศรษฐกิจชะงักงันในพื้นที่ประสบภัยได้ในระดับหนึ่ง
โดยรวมแล้ว โครงการประกันภัยพิบัติแห่งชาตินี้ไม่เพียงเป็นมาตรการสวัสดิการสังคม แต่ยังเป็นการปฏิรูปเชิงโครงสร้างด้านการบริหารความเสี่ยงทางการคลังของประเทศ ที่ภาคธุรกิจ นักลงทุน และอุตสาหกรรมประกันภัยควรติดตามอย่างใกล้ชิด เนื่องจากจะเป็นทั้งปัจจัยลดความเสี่ยงเชิงมหภาคและเป็นโอกาสทางธุรกิจใหม่ในคราวเดียวกัน
ข้อมูลอ้างอิง:
- Thai PBS. (2569, 1 กันยายน). รัฐพลิกเกมรับ "ภัยพิบัติ" ควักงบซื้อประกันภัยช่วย 30 ล้านครัวเรือน. Thai PBS. https://today.line.me/th/v3/article/Nvzy811
- Prachachat Business. (2026, 1 กันยายน). ‘อนุทิน’ ไฟเขียว แจกประกันภัยพิบัติ 30 ล้านครัวเรือนทั่วประเทศ. Prachachat Business. https://www.prachachat.net/politics/news-2060337
- The Bangkok Insight. (2569, 1 กันยายน). รัฐบาลจ่อคลอด 'ประกันภัยพิบัติแห่งชาติ' คุ้มครอง 30 ล้านครัวเรือน ต.ค. 69 นี้. The Bangkok Insight. https://www.thebangkokinsight.com/news/politics-general/general/1693312
- Bangkok Post. (2026, 1 กันยายน). National disaster insurance scheme approved. Bangkok Post. https://www.bangkokpost.com/thailand/general/3311984/national-disaster-insurance-scheme-approved