กรณีศึกษา: หุ้นกู้ดิจิทัลอสังหาฯ เมื่อแสนสิริและกรุงไทยสร้างตลาดตราสารหนี้รายย่อยบนแอปมือถือ
สรุปประเด็น
-
นวัตกรรมระดมทุนอสังหาฯ ยุคใหม่: แสนสิริจับมือกรุงไทยเปิดตัว “หุ้นกู้ดิจิทัลแสนสิริ” ผ่านแอปฯ เป๋าตัง เสนอขาย 27 ส.ค. นี้ มุ่งกระจายการลงทุนสู่รายย่อย
-
ผลตอบแทนและเงื่อนไขการลงทุน: หุ้นกู้อายุ 5 ปี อัตราดอกเบี้ยคาดการณ์ 3.70–3.80% ต่อปี จ่ายทุก 3 เดือน พร้อมจัดอันดับความน่าเชื่อถือระดับ BBB+
-
เข้าถึงง่าย สภาพคล่องสูง: เริ่มต้นลงทุนเพียง 1,000 บาท เปิดโอกาสให้รายย่อยเข้าถึงเท่าเทียม พร้อมรองรับการซื้อขายในตลาดรองตลอด 24 ชั่วโมง
-
ยกระดับโครงสร้างตลาดทุน: ตอกย้ำบทบาทแอปฯ เป๋าตัง ในการเป็น Open Bond Marketplace ที่ช่วยลดต้นทุนการออกหุ้นกู้และขยายฐานนักลงทุนภาคเอกชน
บทสรุปผู้บริหาร
กรณีศึกษานี้สะท้อนให้เห็นถึงจุดเปลี่ยนสำคัญของตลาดตราสารหนี้ไทยผ่านการเสนอขาย “หุ้นกู้ดิจิทัลแสนสิริ” บนแอปพลิเคชัน “เป๋าตัง” โดยบริษัท แสนสิริ จำกัด (มหาชน) ร่วมกับธนาคารกรุงไทย ด้วยการเปิดโอกาสให้นักลงทุนรายย่อยเข้าถึงหุ้นกู้ภาคเอกชนอันดับความน่าเชื่อถือระดับ BBB+ อายุ 5 ปี ที่คาดการณ์อัตราดอกเบี้ย 3.70–3.80% ต่อปี ด้วยเงินลงทุนเริ่มต้นเพียง 1,000 บาท พร้อมจุดเด่นในการเพิ่มสภาพคล่องผ่านการซื้อขายในตลาดรองได้ตลอด 24 ชั่วโมง โมเดลนี้นอกจากจะช่วยลดต้นทุนการระดมทุนและกระจายความเสี่ยงด้านฐานนักลงทุนของภาคอสังหาริมทรัพย์แล้ว ยังยกระดับแอปพลิเคชันเป๋าตังสู่การเป็น Open Bond Marketplace ซึ่งส่งผลต่อการปรับตัวของโครงสร้างตลาดทุนไทย ให้มีความเท่าเทียม มีสภาพคล่อง และเข้าถึงได้ง่ายขึ้นในยุคดิจิทัล
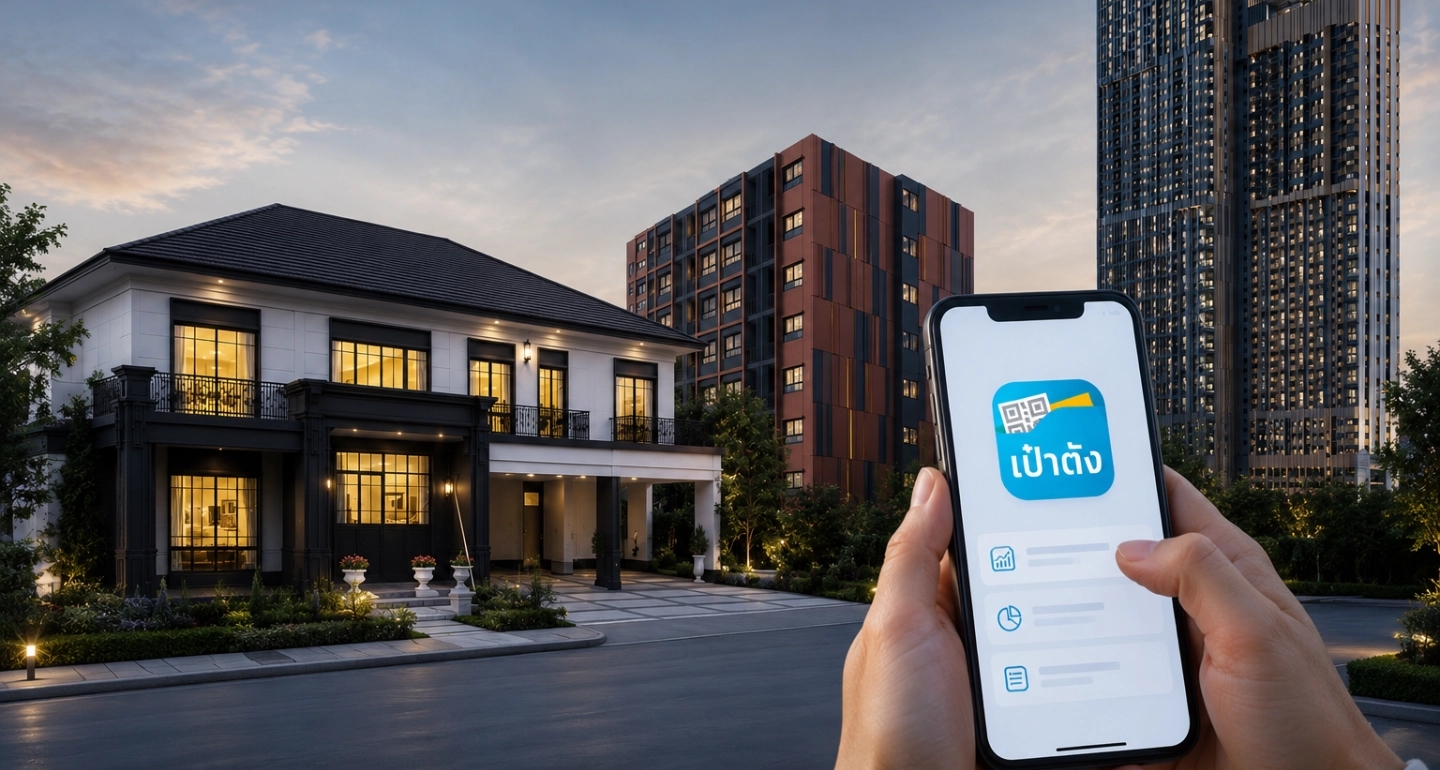
ห้าปีที่ผ่านมา การจะซื้อหุ้นกู้ภาคเอกชนยังหมายถึงการเดินเข้าสาขาธนาคาร กรอกเอกสาร และลงทุนขั้นต่ำ 100,000 บาท ภาพนั้นกำลังจะเปลี่ยนไปอย่างถาวร บริษัท แสนสิริ จำกัด (มหาชน) (SIRI) และธนาคารกรุงไทย ประกาศเปิดจอง "หุ้นกู้ดิจิทัลแสนสิริ" ผ่านแอปพลิเคชัน "เป๋าตัง" ในวันที่ 27 สิงหาคม 2569 นี้ ด้วยเงินลงทุนขั้นต่ำเพียง 1,000 บาท อัตราดอกเบี้ยคาดการณ์ 3.70–3.80% ต่อปี อายุ 5 ปี พร้อมความสามารถซื้อขายในตลาดรองแบบเรียลไทม์ตลอด 24 ชั่วโมง
ในด้านตัวเลข นี่คือหุ้นกู้ภาคอสังหาริมทรัพย์รุ่นหนึ่ง แต่ในเชิงโครงสร้าง สิ่งที่แสนสิริและกรุงไทยกำลังทำคือการทดสอบว่า ตลาดทุนไทยพร้อมแค่ไหนที่จะผ่านการกระจายศูนย์ออกจากช่องทางดั้งเดิม
ห้าปีของการวาง Infrastructure
แสนสิริไม่ใช่ผู้ใหม่ในสนามนี้ นับตั้งแต่ปี 2565 บริษัทร่วมกับกรุงไทยริเริ่มการออกหุ้นกู้ผ่านแอปเป๋าตังในลักษณะดิจิทัล โดยรุ่นแรกในปี 2565 ทำยอดจำหน่ายได้ถึง 2,000 ล้านบาทภายในเวลาอันสั้น สะท้อนว่า demand จากนักลงทุนรายย่อยที่ถูกกีดกันออกจากตลาดตราสารหนี้มาโดยตลอดนั้นมีอยู่จริงและมากกว่าที่ตลาดประเมินไว้
ครั้งนี้เป็นการออกหุ้นกู้ครั้งที่ 2/2569 ซึ่งทีมบริหารระบุว่าเกิดขึ้น "ตามคำเรียกร้อง" ของนักลงทุนรายเดิมที่ต้องการต่อยอดการลงทุน สัญญาณนี้บอกว่าแสนสิริและกรุงไทยได้สร้างฐานนักลงทุนรายย่อยกลุ่มใหม่สำเร็จแล้ว และการออกครั้งนี้คือการรักษา ecosystem ดังกล่าวไว้
ถอดรหัสโครงสร้าง: ผลตอบแทนและความเสี่ยงอยู่ตรงไหน
ดอกเบี้ย 3.70–3.80%: เทียบ benchmark แล้วได้อะไร
อัตราดอกเบี้ยที่คาดการณ์ไว้ที่ 3.70–3.80% ต่อปีสำหรับหุ้นกู้อายุ 5 ปี อันดับ BBB+ ต้องพิจารณาเทียบกับ benchmark หลายตัว:
- เงินฝากประจำ 5 ปี ของธนาคารพาณิชย์ขนาดใหญ่อยู่ที่ประมาณ 1.50–2.00% ต่อปี (ข้อมูล ธปท. ปี 2569)
- พันธบัตรรัฐบาลไทย อายุ 5 ปี ซื้อขายในช่วง 2.50–2.80% ต่อปี
- หุ้นกู้ภาคเอกชน อันดับ A อายุ 5 ปี มักให้ผลตอบแทน 3.50–4.00% ต่อปี
ในมิตินี้ หุ้นกู้ดิจิทัลแสนสิริให้ credit spread เหนือพันธบัตรรัฐบาลประมาณ 100–130 bps ซึ่งสะท้อนความเสี่ยงเพิ่มเติมของอันดับ BBB+ (ต่ำกว่า investment grade ระดับบน) และสภาพคล่องที่จำกัดเฉพาะ platform เป๋าตัง ตัวเลขนี้ถือว่าสมเหตุสมผลแต่ไม่ได้โดดเด่นสำหรับนักลงทุนที่รับความเสี่ยงได้สูง
อย่างไรก็ตาม สำหรับนักลงทุนรายย่อยที่เคยมีทางเลือกเพียงเงินฝากหรือกองทุนรวมตราสารหนี้ อัตรานี้ถือว่าน่าดึงดูดอย่างมีนัยสำคัญ โดยเฉพาะเมื่อผนวกกับจุดเด่นเรื่องสภาพคล่องตลาดรอง
ความเสี่ยงที่นักลงทุนต้องตระหนัก
อันดับความน่าเชื่อถือ BBB+ (Stable) จากทริสเรทติ้ง ณ วันที่ 3 สิงหาคม 2569 อยู่ใน investment grade แต่ไม่ใช่ระดับสูงสุด นักลงทุนควรทราบว่าหุ้นกู้ไม่มีประกัน และในกรณีที่บริษัทประสบปัญหาทางการเงิน ผู้ถือหุ้นกู้อยู่ในลำดับหลังเจ้าหนี้มีประกัน
ข้อมูล ณ ไตรมาส 1 ปี 2568 ระบุว่าแสนสิริมีอัตราส่วน D/E (Debt-to-Equity Ratio) อยู่ที่ 1.99 เท่า และ Gearing Ratio (หนี้ที่มีดอกเบี้ย/ส่วนผู้ถือหุ้น) ที่ 1.49 เท่า ซึ่งเป็นระดับปกติสำหรับธุรกิจพัฒนาอสังหาริมทรัพย์ที่ต้องใช้เลเวอเรจสูง แต่นักลงทุนควรติดตามตัวเลขนี้ต่อเนื่อง
ทำไมโมเดลนี้จึงสำคัญต่ออสังหาฯ ไทย
แรงจูงใจเบื้องหลังการหันมาใช้ช่องทางดิจิทัล
ตลาดอสังหาริมทรัพย์ไทยปี 2568 เป็นปีแห่งความท้าทาย แม้แสนสิริจะครองแชมป์กำไรสุทธิสูงสุดในอุตสาหกรรมที่ 4,513 ล้านบาท จากรายได้รวม 34,395 ล้านบาท แต่ภาพรวมอุตสาหกรรมกลับเผชิญแรงกดดันทั้งจากความเชื่อมั่นผู้บริโภคที่หดตัว และต้นทุนการเงินที่ยังทรงตัวสูง
ในบริบทนี้ การออกหุ้นกู้ผ่านช่องทางดิจิทัลมีนัยเชิงกลยุทธ์อย่างน้อยสองด้าน:
ด้านต้นทุน: การขายผ่านแอปพลิเคชันแทนเครือข่ายสาขาธนาคารช่วยลด distribution cost ลงได้มาก ซึ่งอาจทำให้บริษัทออกหุ้นกู้ได้ในต้นทุนรวมที่ดีกว่าการออกผ่านช่องทางสถาบันดั้งเดิม
ด้านการกระจายฐานนักลงทุน: การเปิดให้นักลงทุนรายย่อยเข้าถึงตราสารหนี้ภาคเอกชนโดยตรง ช่วยลดการพึ่งพาสถาบันการเงินขนาดใหญ่ในการซื้อหุ้นกู้ ซึ่งเป็นความเสี่ยงด้าน concentration ที่บริษัทอสังหาฯ หลายรายเผชิญอยู่
กรุงไทย-เป๋าตัง: จาก platform ภาครัฐสู่ open bond marketplace
ภาพที่น่าจับตามองกว่าตัวหุ้นกู้แสนสิริเอง คือบทบาทที่กรุงไทยกำลังสร้างให้กับแพลตฟอร์มเป๋าตัง ในปี 2569 กรุงไทยเพิ่งเปิดตัว "US Dollar Bond Wallet" สำหรับหุ้นกู้สกุลดอลลาร์ นำร่องโดย ปตท.สผ. ซึ่งเป็น "ครั้งแรกในเอเชีย" ตามที่ธนาคารระบุ
รูปแบบนี้ชัดเจนขึ้น: กรุงไทยกำลังสร้าง open bond marketplace บนโครงสร้างพื้นฐานของรัฐ (เป๋าตัง เริ่มจาก platform จ่ายเงินภาครัฐ) ให้กลายเป็นช่องทางระดมทุนภาคเอกชนที่สมบูรณ์แบบ โดยมีสภาพคล่องตลาดรองแบบ 24 ชั่วโมงเป็นจุดขายหลัก
สำหรับบริษัทอสังหาฯ รายอื่น การออกหุ้นกู้ดิจิทัลผ่าน platform นี้อาจกลายเป็นส่วนหนึ่งของกลยุทธ์การระดมทุนมาตรฐานในอีกไม่กี่ปีข้างหน้า
ข้อจำกัดและมุมมองตรงข้าม: โมเดลนี้ยังไม่สมบูรณ์
ความน่าสนใจของโมเดลนี้ไม่ได้หมายความว่าปราศจากข้อจำกัด:
- ความเสี่ยงด้าน platform concentration: สภาพคล่องตลาดรองถูกจำกัดอยู่ใน ecosystem เป๋าตัง-กรุงไทยเท่านั้น หากผู้ลงทุนต้องการขายในยามฉุกเฉิน คู่ฝ่ายซื้อในระบบต้องมีเพียงพอ ซึ่งยังเป็นเรื่องที่ต้องพิสูจน์จากข้อมูลจริงในตลาดรองที่ active
- ความเข้าใจของนักลงทุนรายย่อย: การขยายการเข้าถึงมาพร้อมกับความรับผิดชอบ นักลงทุนที่เคยคุ้นชินกับเงินฝากประกันความเสี่ยงต้องเข้าใจให้ชัดว่าหุ้นกู้ไม่ได้รับการคุ้มครองจากสถาบันคุ้มครองเงินฝาก (สคฝ.) และมีความเสี่ยง credit default ที่แท้จริง
- วงจรอสังหาฯ: ธุรกิจพัฒนาที่อยู่อาศัยมีความอ่อนไหวต่อภาวะดอกเบี้ย ความเชื่อมั่นผู้บริโภค และนโยบาย LTV ของธปท. หากตลาดอสังหาฯ เข้าสู่ช่วงชะลอตัวรุนแรง ความสามารถในการชำระหนี้ของผู้ออกหุ้นกู้ย่อมได้รับผลกระทบโดยตรง
บทสรุปและตัวชี้วัดที่ต้องจับตา
หุ้นกู้ดิจิทัลแสนสิริครั้งนี้ไม่ใช่แค่การระดมทุน แต่เป็นสัญญาณสำคัญของการเปลี่ยนผ่านโครงสร้างตลาดทุนไทย ที่ศักยภาพที่แท้จริงอยู่ที่การสร้าง ตลาด retail bond ที่มีสภาพคล่องและเข้าถึงได้จริง ไม่ใช่เพียงการเปิดซื้อขายแล้วล็อกไว้ตลอดอายุตราสาร
สิ่งที่อุตสาหกรรมอสังหาริมทรัพย์ควรจับตาในระยะถัดไปมีสามเรื่อง:
- ยอดจำหน่ายและความเร็ว: จะบอกว่าอุปสงค์รายย่อยยังแข็งแกร่งหรือกำลังอิ่มตัว
- สภาพคล่องตลาดรอง 24 ชม.: หากมีการซื้อขายจริงในปริมาณมีนัยสำคัญ จะเป็นหลักฐานว่าโครงสร้างตลาดรองดิจิทัลทำงานได้ในทางปฏิบัติ
- การตามมาของผู้ประกอบการรายอื่น: หากแสนสิริประสบความสำเร็จอีกครั้ง คาดว่าบริษัทอสังหาฯ ชั้นนำรายอื่นจะเดินหน้าออกหุ้นกู้ดิจิทัลผ่าน platform เดียวกันหรือ platform ที่แข่งขันกัน ซึ่งจะเป็นตัวทดสอบที่แท้จริงว่าโมเดลนี้มีขนาดตลาดใหญ่เพียงพอหรือไม่
สำหรับภาคอสังหาริมทรัพย์ที่กำลังมองหาช่องทางระดมทุนที่หลากหลายและมีต้นทุนแข่งขันได้ กรณีแสนสิริ-กรุงไทยเป็นตัวอย่างที่คุ้มค่าศึกษาอย่างจริงจัง
ข้อมูลอ้างอิง:
- แสนสิริ. (2569). ข่าวประชาสัมพันธ์: แสนสิริจับมือกรุงไทยเตรียมเสนอขาย "หุ้นกู้ดิจิทัลแสนสิริ" ผ่านแอปฯ เป๋าตัง. businessleader.co/business-insight/investment/sansiri-krungthai-digital-bond-paotang
- ธนาคารกรุงไทย. (เมษายน 2569). กรุงไทยเปิดตัว "US Dollar Bond Wallet" บนแอปฯ เป๋าตัง. krungthai.com
ข่าวที่เกี่ยวข้อง
เปิดโฉม 3 กลุ่มทุนผู้ชนะ Virtual Bank: ผู้เปลี่ยนโฉมระบบธนาคารไทย
การประกาศผลการคัดเลือกธนาคารพาณิชย์ไร้สาขาครั้งแรกของไทยเมื่อวันที่ 19 มิถุนายน 2568 ถือเป็นจุดเปลี่ยนประวัติศาสตร์ของระบบการเงินไทย เมื่อธนาคารแห่งประเทศไทยประกาศให้ความเห็นชอบแก่ 3 กลุ่มทุนยักษ์ใหญ่ที่จะร่วมกันสร้างนิยามใหม่ของ "ธนาคาร" ในศตวรรษที่ 21
วิกฤตสามเส้าเศรษฐกิจไทย: คำเตือน 3 แบงก์ ท่ามกลางเงาสงครามภาษีสหรัฐ
วิเคราะห์เจาะลึกคำเตือนจาก 3 ธนาคารใหญ่ถึงวิกฤตสามเส้าที่คุกคามเศรษฐกิจไทยปี 2568 ทั้งปัญหาเชิงโครงสร้าง ภาษีศุลกากรสหรัฐ และหนี้ครัวเรือนที่พอกพูน ท่ามกลางการคาดการณ์การเติบโตที่จำกัด แม้การท่องเที่ยวจะฟื้นตัวสู่ 38 ล้านคน
ไทยเที่ยวไทยพลัส เฟส 3: รัฐพนัน 3,500 ล้านบาทกับโจทย์ที่ซับซ้อนกว่าแค่ "กระตุ้นการใช้จ่าย"
เจาะลึกโครงการไทยเที่ยวไทยพลัส เฟส 3 วงเงิน 3,500 ล้านบาท 1 ล้านสิทธิ์ พร้อมวิเคราะห์ความคุ้มค่า นัยต่อธุรกิจท่องเที่ยว และกลยุทธ์สำคัญที่ผู้ประกอบการต้องเตรียมพร้อมรับมือ ทั้งระบบดิจิทัลและการบริหารจัดการ เพื่อคว้าโอกาสฟื้นฟูธุรกิจช่วงไฮซีซั่นปลายปี 2569
ธนาคารกรุงไทย ร่วมมือ วีซ่า เปิดระบบรับชำระเงินดิจิทัล 'แตะ-สแกน' บนรถตุ๊กตุ๊ก ผลักดัน Cashless Ecosystem ภาคการท่องเที่ยวไทย
ธนาคารกรุงไทย ร่วมมือ วีซ่า เปิดตัวระบบรับชำระเงินดิจิทัล "แตะ-สแกน" บนรถตุ๊กตุ๊ก นำร่อง 60–80 คัน มุ่งขยายโครงสร้างพื้นฐานการเงินดิจิทัลสู่บริการ Last Mile ยกระดับความสะดวกและปลอดภัยให้นักท่องเที่ยว พร้อมขับเคลื่อน Smart Tourism Ecosystem
Customs Trader Portal: ระบบลงทะเบียนออนไลน์เพื่อการนำเข้า-ส่งออก
“Customs Trader Portal” คือบริการออนไลน์เพื่ออำนวยความสะดวกให้กับผู้ประกอบการในการลงทะเบียนและดำเนินพิธีการศุลกากรผ่านช่องทางออนไลน์แบบไร้เอกสาร (Paperless) โดยไม่ต้องเดินทางไปที่กรมศุลกากรหรือด่านศุลกากรอีกต่อไป โดยกรมศุลกากร และ ธนาคารกรุงไทย
PromptFund กรุงไทย: ซื้อขายกองทุนแบบ Real-Time 24 ชั่วโมง พลิกโฉมตลาดทุนไทย
ธนาคารกรุงไทยกำลังสร้างปรากฏการณ์ใหม่ในวงการตลาดทุนไทยด้วยการเตรียมเปิดตัวบริการ PromptFund บนแอปพลิเคชัน Krungthai NEXT ซึ่งจะเป็นการพลิกโฉมวิธีการลงทุนในกองทุนรวมไปสู่ระบบ Real-Time อย่างสมบูรณ์แบบ