สินเชื่อ SME ไทยหดตัว 17 ไตรมาส NPL พุ่ง 9.1% ธุรกิจใหญ่โตสวนทาง
สรุปประเด็น
-
กระทรวงพาณิชย์เร่งประเมินผลกระทบจากมาตรการควบคุมการส่งออกชิปประสิทธิภาพสูงของสหรัฐฯ ซึ่งกำหนดเริ่มมีผลวันที่ 19 พฤศจิกายน 2569
-
ข้อมูลเบื้องต้นระบุว่า ชิปกลุ่มที่อยู่ภายใต้มาตรการซึ่งนำเข้าจากสหรัฐฯ มีสัดส่วนประมาณ 0.7% ของมูลค่าการนำเข้าชิปทั้งหมดของไทย
-
ผลกระทบอาจไม่ได้จำกัดเฉพาะการนำเข้าชิป แต่ยังเกี่ยวข้องกับการเช่าชิป บริการประมวลผล และการให้บริการลูกค้าในประเทศที่สาม
-
ผู้ประกอบการไทยอาจต้องเผชิญขั้นตอนขออนุญาตหรือรายงานข้อมูลเพิ่มเติม ขึ้นอยู่กับประเภทสินค้าและเงื่อนไขการใช้งาน
-
มาตรการยกเว้นของสหรัฐฯ พิจารณาจากสำนักงานใหญ่ของผู้รับสินค้าหรือบริษัทแม่ ไม่ได้จำกัดเฉพาะ Data Center ที่ตั้งอยู่ในสหรัฐฯ
สถานการณ์สินเชื่อของธุรกิจไทยกำลังสะท้อนความแตกต่างระหว่างผู้ประกอบการรายใหญ่กับธุรกิจขนาดกลางและขนาดย่อม (SMEs) อย่างชัดเจน เมื่อข้อมูลไตรมาส 3/2569 พบว่า สินเชื่อคงค้างของ SMEs ยังคงลดลงต่อเนื่องเป็นไตรมาสที่ 17 ขณะที่สินเชื่อของธุรกิจขนาดใหญ่กลับขยายตัวในอัตราสูง
ความเคลื่อนไหวดังกล่าวไม่ได้สะท้อนเพียงความสามารถในการเข้าถึงแหล่งเงินทุนที่แตกต่างกัน แต่ยังชี้ให้เห็นถึงความเปราะบางด้านสภาพคล่องและความสามารถในการชำระหนี้ของผู้ประกอบการรายเล็ก ท่ามกลางต้นทุนธุรกิจที่ยังอยู่ในระดับสูงและการฟื้นตัวของรายได้ที่ไม่ทั่วถึง
สินเชื่อ SMEs หดตัว 17 ไตรมาสติดต่อกัน
ข้อมูลจากธนาคารแห่งประเทศไทย (ธปท.) ระบุว่า ยอดสินเชื่อคงค้างของธุรกิจ SMEs ไทยในไตรมาส 3/2569 ลดลง 4.2% เมื่อเทียบกับช่วงเดียวกันของปีก่อน แม้การหดตัวจะชะลอลงจากไตรมาส 2/2569 ซึ่งลดลง 4.5% แต่ยังถือเป็นการลดลงต่อเนื่องเป็นไตรมาสที่ 17
นับตั้งแต่ไตรมาส 3/2565 สินเชื่อ SMEs มีอัตราการเติบโตติดลบทุกไตรมาส สะท้อนว่าปัญหาการเข้าถึงสินเชื่อไม่ได้เป็นเพียงสถานการณ์ชั่วคราว แต่เป็นความท้าทายที่ต่อเนื่องมาหลายปี
ในทางตรงกันข้าม สินเชื่อของธุรกิจขนาดใหญ่ขยายตัว 10.4% ในไตรมาส 3/2569 เพิ่มขึ้นจาก 6.5% ในไตรมาสก่อนหน้า ส่งผลให้ช่องว่างระหว่างอัตราการเติบโตของสินเชื่อทั้งสองกลุ่มขยายจาก 11 จุดเปอร์เซ็นต์ เป็น 14.6 จุดเปอร์เซ็นต์ภายในหนึ่งไตรมาส
เปรียบเทียบอัตราการเติบโตสินเชื่อในไตรมาส 3/2569 เมื่อเทียบกับปีก่อน
|
กลุ่มธุรกิจ |
อัตราการเติบโตสินเชื่อ |
|---|---|
|
SMEs |
-4.2% |
|
ธุรกิจขนาดใหญ่ |
+10.4% |
|
ช่องว่างระหว่างสองกลุ่ม |
14.6 จุดเปอร์เซ็นต์ |
ตัวเลขดังกล่าวสะท้อนความแตกต่างของการเข้าถึงเงินทุนในระบบธนาคาร โดยธุรกิจขนาดใหญ่ยังสามารถขยายการกู้ยืมเพื่อรองรับการลงทุนและเงินทุนหมุนเวียนได้ ขณะที่ SMEs ยังคงเผชิญข้อจำกัดในการขอสินเชื่อ
NPL ของ SMEs เพิ่มเป็น 9.1% สะท้อนความเปราะบางทางการเงิน
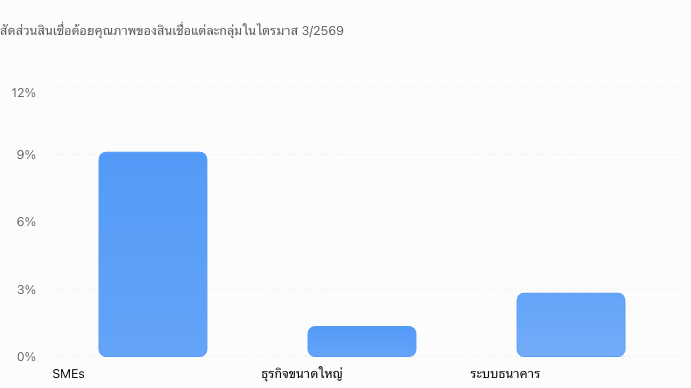
อีกหนึ่งสัญญาณที่น่าจับตาคือสัดส่วนสินเชื่อด้อยคุณภาพ หรือ Non-Performing Loans (NPL) ของ SMEs ที่เพิ่มขึ้นจาก 8.91% ในไตรมาส 2 เป็น 9.1% ในไตรมาส 3/2569
ขณะที่ธุรกิจขนาดใหญ่มีสัดส่วน NPL ลดลงจาก 1.38% เหลือ 1.34% ส่วน NPL ของระบบธนาคารโดยรวมทรงตัวอยู่ที่ 2.82%
นายสมชาย เลิศลาภวาสิน ผู้ช่วยผู้ว่าการ สายนโยบายสถาบันการเงิน ธปท. อธิบายว่า การหดตัวของสินเชื่อ SMEs เป็นส่วนหนึ่งที่ทำให้สัดส่วน NPL เพิ่มขึ้น เนื่องจากเมื่อยอดสินเชื่อรวมลดลง สินเชื่อที่มีปัญหาจะมีสัดส่วนสูงขึ้นเมื่อเทียบกับยอดสินเชื่อคงค้างทั้งหมด
อย่างไรก็ตาม ตัวเลข NPL ที่เพิ่มขึ้นไม่ได้หมายความว่าปัญหาการชำระหนี้จะลดความสำคัญลง โดย ธปท. ยังคงติดตามสถานการณ์อย่างใกล้ชิด เพราะผู้กู้กลุ่ม SMEs ยังมีความเปราะบางทางการเงิน
ธุรกิจค้าขนาดเล็กเป็นหนึ่งในกลุ่มที่เผชิญความยากลำบากทั้งด้านการแข่งขันและการชำระหนี้ ขณะที่การลงทุนของบริษัทเทคโนโลยีขนาดใหญ่ยังต้องใช้เวลากว่าจะส่งผ่านรายได้และโอกาสทางธุรกิจมายังผู้ประกอบการรายเล็ก
ปัญหาสินเชื่อ SMEs ไม่ได้อยู่แค่การขาดแหล่งเงินทุน แต่ยังเชื่อมโยงกับรายได้ที่ไม่เพียงพอ ความสามารถในการแข่งขัน และภาระหนี้ที่ทำให้ผู้ประกอบการรักษาสภาพคล่องได้ยากขึ้น
ธุรกิจใหญ่ขยายสินเชื่อ รับแรงหนุนจากการลงทุนเทคโนโลยี
ในอีกด้านหนึ่ง สินเชื่อของธุรกิจขนาดใหญ่กลับขยายตัว โดยมีแรงขับเคลื่อนจากการลงทุนทั้งในประเทศและต่างประเทศ โดยเฉพาะอุตสาหกรรมเทคโนโลยีขั้นสูง ปัญญาประดิษฐ์ (AI) และเทคโนโลยีอัจฉริยะ
ข้อมูล ธปท. ระบุว่า สินเชื่อของบริษัทขนาดใหญ่ที่ดำเนินธุรกิจเกี่ยวข้องกับ AI เติบโตสูงถึง 78% เมื่อเทียบกับปีก่อน แม้จะเป็นการขยายตัวจากฐานสินเชื่อที่ยังมีขนาดเล็ก
นอกจากนี้ การส่งออกที่ขยายตัวช่วยสนับสนุนความต้องการสินเชื่อภาคธุรกิจ ขณะที่ความขัดแย้งในตะวันออกกลางส่งผลให้ต้นทุนการผลิตและวัตถุดิบบางประเภทสูงขึ้น ทำให้บริษัทขนาดใหญ่ต้องการเงินทุนหมุนเวียนเพิ่มเติม
อย่างไรก็ตาม แม้สินเชื่อในธุรกิจ SMEs บางกลุ่มที่เกี่ยวข้องกับเทคโนโลยีจะเติบโตเช่นกัน แต่ยังมีมูลค่าไม่มากพอที่จะชดเชยการหดตัวของสินเชื่อ SMEs โดยรวมได้
ภาพดังกล่าวสะท้อนว่าการเติบโตของการลงทุนในอุตสาหกรรมใหม่ยังไม่ได้ส่งผ่านประโยชน์ไปสู่ผู้ประกอบการรายเล็กอย่างทั่วถึงในระยะเวลาเดียวกัน
ธปท. ทบทวน SMEs Credit Boost ช่วยแบ่งเบาความเสี่ยงธนาคาร
เพื่อแก้ปัญหาการเข้าถึงสินเชื่อของผู้ประกอบการรายเล็ก ธปท. อยู่ระหว่างทบทวนแนวทางจัดหาเงินทุนเพิ่มเติมภายใต้โครงการ SMEs Credit Boost
แนวทางที่อยู่ระหว่างการพิจารณาคือการนำเงินที่เกิดจากการปรับลดอัตราเงินนำส่งของธนาคารพาณิชย์เข้าสู่กองทุนเพื่อการฟื้นฟูและพัฒนาระบบสถาบันการเงิน (FIDF) มาใช้สนับสนุนการแบ่งเบาความเสี่ยงด้านสินเชื่อให้แก่สถาบันการเงิน
เป้าหมายคือช่วยจูงใจให้ธนาคารกล้าปล่อยสินเชื่อแก่ SMEs มากขึ้น โดยเฉพาะผู้ประกอบการที่มีข้อจำกัดในการเข้าถึงเงินทุน เนื่องจากธนาคารประเมินว่ามีความเสี่ยงสูงกว่าธุรกิจขนาดใหญ่
อย่างไรก็ตาม ข้อเสนอดังกล่าวยังอยู่ระหว่างการทบทวนภายใน ธปท. จึงยังไม่ใช่มาตรการที่ประกาศใช้หรือเปิดให้ผู้ประกอบการเข้าร่วมแล้ว
ในทางปฏิบัติ ประสิทธิผลของโครงการจะขึ้นอยู่กับการออกแบบกลไกแบ่งเบาความเสี่ยง เงื่อนไขการพิจารณาสินเชื่อ และความสามารถในการทำให้เงินทุนเข้าถึงธุรกิจที่มีศักยภาพแต่ขาดหลักประกันหรือประวัติสินเชื่อที่เพียงพอ
หนี้ครัวเรือนยังเป็นแรงกดดันต่อกำลังซื้อและการชำระหนี้
นอกจากสินเชื่อภาคธุรกิจแล้ว สินเชื่อผู้บริโภคยังคงหดตัวต่อเนื่อง โดยลดลง 0.5% ในไตรมาส 3/2569 หลังจากลดลง 0.6% ในไตรมาส 2
สัดส่วนหนี้เสียของสินเชื่อบัตรเครดิตและสินเชื่อส่วนบุคคลเพิ่มขึ้น สอดคล้องกับภาวะรายได้ที่ไม่แน่นอนและค่าครองชีพที่สูงขึ้น ซึ่งทำให้ครัวเรือนมีข้อจำกัดในการชำระหนี้มากขึ้น
ส่วนสัดส่วน NPL ของสินเชื่อที่อยู่อาศัยขยับเพิ่มขึ้นเล็กน้อย โดยมีปัจจัยส่วนหนึ่งจากการที่ธนาคารขายหนี้เสียออกไปน้อยกว่าไตรมาสก่อนหน้า
ภาพรวมจึงสะท้อนแรงกดดันทางการเงินที่เกิดขึ้นทั้งในภาคธุรกิจและครัวเรือน ซึ่งอาจส่งผลต่อการบริโภค การลงทุน และความสามารถในการฟื้นตัวของเศรษฐกิจในระยะต่อไป
ธปท. จับตาเศรษฐกิจปี 2569 คาดเติบโต 2.4%
นางสาวชญาวดี ชัยอนันต์ ผู้ช่วยผู้ว่าการ สายนโยบายการเงินและความสัมพันธ์องค์กร และโฆษก ธปท. ระบุว่า ตัวเลขเศรษฐกิจล่าสุดจากสำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) โดยรวมสอดคล้องกับการประเมินของ ธปท.
ธปท. คาดการณ์ว่าเศรษฐกิจไทยปี 2569 จะขยายตัว 2.4% ส่วนแนวโน้มปี 2570 มีกรอบประมาณการการเติบโตจากหน่วยงานต่าง ๆ อยู่ที่ราว 2–3%
ก่อนการประชุมครั้งถัดไป ธปท. จะติดตามข้อมูลการผลิตภาคอุตสาหกรรม โดยเฉพาะดัชนีผลผลิตอุตสาหกรรม (Manufacturing Production Index: MPI) รวมถึงการเปลี่ยนแปลงวิธีการวัดกิจกรรมทางเศรษฐกิจ ก่อนพิจารณาว่าจำเป็นต้องปรับประมาณการหรือไม่
การฟื้นตัวของเศรษฐกิจไทยจะมีความหมายมากขึ้นเมื่อรายได้และโอกาสทางธุรกิจส่งผ่านไปถึง SMEs และครัวเรือน ไม่ใช่กระจุกตัวอยู่เฉพาะบริษัทขนาดใหญ่หรืออุตสาหกรรมที่ได้รับแรงหนุนจากการลงทุนเทคโนโลยี
บทสรุป: โจทย์ใหญ่คือทำให้เงินทุนเข้าถึงธุรกิจที่ต้องการจริง
สินเชื่อ SMEs ที่หดตัวต่อเนื่อง 17 ไตรมาส และสัดส่วน NPL ที่เพิ่มขึ้นเป็น 9.1% สะท้อนความท้าทายเชิงโครงสร้างของผู้ประกอบการรายเล็ก ขณะที่สินเชื่อธุรกิจขนาดใหญ่เติบโต 10.4% แสดงให้เห็นว่าเงินทุนในระบบธนาคารยังขยายตัวได้ แต่กระจายตัวไม่เท่ากันในแต่ละกลุ่มธุรกิจ
การทบทวนโครงการ SMEs Credit Boost จึงเป็นหนึ่งในมาตรการที่ต้องติดตามว่าจะช่วยลดข้อจำกัดในการปล่อยสินเชื่อได้มากน้อยเพียงใด แต่การแก้ปัญหาในระยะยาวยังต้องพิจารณาควบคู่กับการเพิ่มรายได้ การปรับโครงสร้างหนี้ การยกระดับผลิตภาพ และการสร้างโอกาสให้ SMEs เข้าไปมีส่วนร่วมในห่วงโซ่อุปทานของอุตสาหกรรมที่กำลังเติบโต
สำหรับผู้ประกอบการ สิ่งสำคัญในช่วงที่สินเชื่อเข้าถึงยากคือการบริหารกระแสเงินสดอย่างรอบคอบ ประเมินภาระหนี้ให้สอดคล้องกับรายได้ และเร่งปรับรูปแบบธุรกิจให้สามารถแข่งขันได้ เพราะท้ายที่สุดแล้ว การฟื้นตัวของ SMEs จะเป็นหนึ่งในเงื่อนไขสำคัญที่กำหนดความแข็งแรงและความทั่วถึงของการเติบโตทางเศรษฐกิจไทย
ข้อมูลอ้างอิง:
The Nation | 18 พฤศจิกายน 2569 Thai SME loans fall 4.2% in 17th straight quarter of decline
ข่าวที่เกี่ยวข้อง
ไทยบนเส้นทาง Digital Hub: เมื่อ BOI อนุมัติ Data Center 7 โครงการ มูลค่าเฉียดแสนล้าน แต่โอกาสใหญ่ต้องแลกด้วยอะไร?
BOI อนุมัติ 7 โครงการ Data Center มูลค่าเฉียดแสนล้านบาท สะท้อนความเชื่อมั่นของนักลงทุนต่างชาติและผลักดันไทยสู่การเป็น Digital Hub ของอาเซียน แม้จะช่วยกระตุ้นเศรษฐกิจและยกระดับโครงสร้างพื้นฐานดิจิทัล แต่ไทยยังต้องรับมือกับความท้าทาย ทั้งภาระพลังงานไฟฟ้าและการขาดแคลนบุคลากรไอที
BOI ดันไทยขึ้นแท่นฐานผลิตโฟโตนิกส์โลก ทุนพุ่ง 8.2 หมื่นล้าน
สำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI) ได้แสดงถึงวิสัยทัศน์เชิงกลยุทธ์ในการวางตำแหน่งประเทศไทยให้เป็นฐานการผลิตระดับโลกสำหรับอุตสาหกรรมโฟโตนิกส์ (Photonics)
Blackstone ชี้ลงทุน AI ต้องเพิ่ม Equity Financing ลดความเสี่ยงหนี้
การเติบโตของปัญญาประดิษฐ์ (AI) กำลังเร่งให้เกิดการลงทุนโครงสร้างพื้นฐานครั้งใหญ่ ตั้งแต่ศูนย์ข้อมูล (Data Center) ชิปประมวลผล ระบบเครือข่าย ไปจนถึงโรงไฟฟ้าและระบบส่งพลังงาน แต่เมื่อเม็ดเงินลงทุนขยายตัวอย่างรวดเร็ว
ไทยปรับเกมกำกับดาต้าเซ็นเตอร์: เข้มขึ้นได้ โดยไม่ปิดประตูลงทุน
ประเทศไทยกำลังอยู่ในช่วงหัวเลี้ยวหัวต่อสำคัญของอุตสาหกรรมศูนย์ข้อมูล เมื่อกระแสการลงทุนด้าน AI และ Cloud Computing หลั่งไหลเข้าประเทศอย่างต่อเนื่อง จนรัฐบาลต้องเร่งวางกรอบกำกับดูแลให้รัดกุมยิ่งขึ้น ล่าสุดมีความเคลื่อนไหวชัดเจนจากสำนักงาน กสทช. ที่เตรียมยกระดับใบอนุญาตของผู้ประกอบการศูนย์ข้อมูลจาก ประเภท 1 เป็นประเภท 3
ส่งออกไทย 2569 โต 24.3% สูงสุดรอบ 56 เดือน รับแรงหนุน AI ลุ้นทั้งปีขยายตัว 15%
ส่งออกไทยเดือน ส.ค. 2569 พุ่งแตะ 34,618.7 ล้านดอลลาร์ ขยายตัวสูงสุดในรอบ 56 เดือน รับแรงหนุนจากความต้องการสินค้าอิเล็กทรอนิกส์และ AI ส่งผลให้ยอด 8 เดือนโต 18.9% ขณะที่ สนค. ลุ้นทั้งปีมีโอกาสขยายตัวถึง 15%
เวียดนามพลิกเกมอุตสาหกรรม: โฮจิมินห์ซิตี้สู่ฐานการผลิตเทคโนโลยีอาเซียน
เวียดนามเดินหมากใหญ่ ปรับโครงสร้างนิคมอุตสาหกรรมโฮจิมินห์ ดึงทุนระดับโลก สร้างฐานการผลิตเทคโนโลยีขั้นสูง ตั้งเป้าดึงเงินลงทุนกว่า 21,000 ล้านดอลลาร์ พร้อมท้าทายความสามารถแข่งขันของไทยในทศวรรษใหม่