มติคณะกรรมการ กนง. คงอัตราดอกเบี้ยนโยบายที่ 1% และผลกระทบต่อเศรษฐกิจไทยและ SMEs
สรุปประเด็น
-
กนง. มีมติเอกฉันท์คงดอกเบี้ย 1% คณะกรรมการนโยบายการเงินมีมติ 7-0 ให้คงอัตราดอกเบี้ยนโยบายที่ร้อยละ 1.00 ต่อปี เพื่อรักษาสมดุลและประคองเศรษฐกิจไทยที่ยังฟื้นตัวไม่ทั่วถึง
-
คาดคงอัตราดอกเบี้ยยาวถึงปี 2570 สถาบันการเงินชั้นนำคาดแบงก์ชาติจะตรึงดอกเบี้ยที่ระดับ 1% ตลอดปี 2569-2570 เพื่อสนับสนุนกลุ่มเปราะบางและรองรับความไม่แน่นอนทางเศรษฐกิจ
-
SME กว่า 40% ยังต้องปรับโครงสร้างหนี้ ศูนย์วิจัยกสิกรไทยชี้การปรับโครงสร้างหนี้ของ SME กลายเป็นความปกติใหม่ จากแรงกดดันด้านต้นทุนการดำเนินงานที่สูงขึ้นในห่วงโซ่อุปทาน
-
รัฐลดเงินนำส่งกองทุน SFIs ช่วยรายย่อย ปรับลดอัตราเงินนำส่งกองทุนฯ ปี 2569 เหลือ 0.0625% เพื่อลดต้นทุนธนาคารเฉพาะกิจ ให้ส่งผ่านความช่วยเหลือและเพิ่มสภาพคล่องแก่ SME
คณะกรรมการนโยบายการเงิน (กนง.) ได้ประกาศผลการประชุมเมื่อวันที่ 24 มิถุนายน 2569 ด้วยมติเป็นเอกฉันท์ 7-0 เสียง ให้ คงอัตราดอกเบี้ยนโยบายไว้ที่ร้อยละ 1.00 ต่อปี การตัดสินใจครั้งนี้มีขึ้นท่ามกลางสัญญาณที่บ่งชี้ว่า เศรษฐกิจไทย มีแนวโน้มขยายตัวสูงกว่าที่ประเมินไว้ก่อนหน้า ซึ่งถือเป็นปัจจัยสำคัญในการรักษาสมดุลทางเศรษฐกิจในระยะต่อไป
อย่างไรก็ตาม แม้ภาพรวมของผลิตภัณฑ์มวลรวมในประเทศ (GDP) จะปรับเพิ่มขึ้น แต่การฟื้นตัวทางเศรษฐกิจยังคงไม่ทั่วถึงและกระจุกตัวบางกลุ่ม โดยเฉพาะ SME และครัวเรือนกลุ่มเปราะบางที่ยังคงเผชิญกับแรงกดดันรอบด้านจากต้นทุนที่สูงขึ้น ทั้งต้นทุนด้านพลังงานและอัตราดอกเบี้ยที่แม้จะคงที่แต่ก็ยังคงเป็นภาระสำหรับบางส่วน สถานการณ์นี้สอดคล้องกับที่ SCB EIC และ HSBC คาดการณ์ว่า ธนาคารแห่งประเทศไทย จะยังคงอัตราดอกเบี้ยนโยบายที่ระดับ ร้อยละ 1.00 ตลอดทั้งปี 2569 และต่อเนื่องถึงปี 2570 เพื่อประคองเศรษฐกิจที่ยังมีความเปราะบางนี้
สำหรับภาคธุรกิจโดยเฉพาะ SME นั้น ศูนย์วิจัยกสิกรไทย ได้ชี้ให้เห็นว่า การที่ SME กว่า 40% ต้อง ปรับโครงสร้างหนี้ ได้กลายเป็น "ความปกติใหม่" ของธุรกิจไทย ซึ่งเป็นผลมาจากผลกระทบของต้นทุนการดำเนินงานที่สูงขึ้นอย่างต่อเนื่อง สถานการณ์เช่นนี้อาจช่วยประคองสินเชื่อที่ไม่ก่อให้เกิดรายได้ (NPL) ในระบบไว้ได้ประมาณ 3% แต่ก็สะท้อนถึงความท้าทายเชิงโครงสร้างที่องค์กรขนาดใหญ่ต้องตระหนักถึงในแง่ของความมั่นคงของคู่ค้าและห่วงโซ่อุปทาน
ในส่วนของมาตรการสนับสนุน รัฐบาลได้มีการปรับลดอัตราเงินนำส่งเข้า กองทุนพัฒนาระบบสถาบันการเงินเฉพาะกิจ สำหรับปี 2569 จาก 0.25% เหลือ 0.0625% มาตรการนี้มีวัตถุประสงค์เพื่อช่วยลดต้นทุนของธนาคารเฉพาะกิจ เช่น ธ.ก.ส., ธนาคารออมสิน, และ ธอส. ซึ่งคาดหวังว่าต้นทุนที่ลดลงจะถูกส่งต่อไปยังการช่วยเหลือลูกหนี้ การสนับสนุนสินเชื่อใหม่แก่ผู้ประกอบการรายย่อยและ SME รวมถึงการเพิ่ม สภาพคล่อง ให้กับระบบเศรษฐกิจในภาพรวม
ผลกระทบด้านดี (ข้อดี)
-
ต้นทุนทางการเงินนิ่งและคาดการณ์ได้: การคงดอกเบี้ยที่ 1.00% และมีแนวโน้มจะทรงตัวยาวไปจนถึงปี 2570 ช่วยให้ธุรกิจขนาดใหญ่และผู้ประกอบการสามารถวางแผนต้นทุนทางการเงิน วางแผนการลงทุน หรือบริหารกระแสเงินสดในระยะยาวได้อย่างแม่นยำขึ้น โดยไม่ต้องกังวลว่าดอกเบี้ยจะกระโดดขึ้นในเร็ว ๆ นี้
-
นโยบายการเงินยังอยู่ในระดับที่ผ่อนคลาย: ดอกเบี้ยนโยบายที่ 1% ถือเป็นระดับที่ค่อนข้างต่ำ ซึ่งช่วยประคองให้ต้นทุนการกู้ยืมโดยรวมไม่สูงเกินไป เอื้อต่อการฟื้นตัวของเศรษฐกิจไทยภาพรวมที่กำลังเติบโตดีกว่าที่คาดไว้ก่อนหน้า
-
มาตรการรัฐช่วยเสริมสภาพคล่องระบบแบงก์: การที่รัฐบาลปรับลดเงินนำส่งกองทุนพัฒนาระบบสถาบันการเงินเฉพาะกิจ (SFIs) เหลือ 0.0625% จะช่วยลดต้นทุนของธนาคารรัฐ (เช่น ธ.ก.ส., ออมสิน, ธอส.) ซึ่งส่งผลดีให้แบงก์เหล่านี้มีกำลังในการปล่อยสินเชื่อใหม่หรือช่วยเหลือลูกหนี้ภาคเอกชนและรายย่อยได้มากขึ้น
ผลกระทบด้านไม่ดี (ความท้าทาย / ข้อกังวล)
-
สะท้อนความเปราะบางเชิงโครงสร้าง: การที่ กนง. ต้องตรึงดอกเบี้ยไว้ในระดับต่ำเช่นนี้ เป็นการยอมรับว่า "การฟื้นตัวของเศรษฐกิจไทยยังไม่ทั่วถึง" และกระจุกตัว
-
SME ยังติดหล่มหนี้: ข้อมูลจากศูนย์วิจัยกสิกรไทยระบุว่า มี SME กว่า 40% ที่ยังต้อง ปรับโครงสร้างหนี้ จนกลายเป็น "ความปกติใหม่" (New Normal) ไปแล้ว แม้ดอกเบี้ยจะไม่ขึ้น แต่ภาระหนี้เดิมบวกกับต้นทุนการดำเนินงานอื่น ๆ (เช่น ค่าพลังงาน) ที่ยังสูง ก็ยังคงเป็นแรงกดดันมหาศาลต่อความอยู่รอดของธุรกิจขนาดเล็ก
-
ความเสี่ยงในห่วงโซ่อุปทาน (Supply Chain Risk): สำหรับองค์กรธุรกิจขนาดใหญ่ แม้ตัวเองจะแข็งแกร่ง แต่การที่คู่ค้าหรือ Vendor ที่เป็น SME ในห่วงโซ่อุปทานกว่า 40% มีความเปราะบางทางการเงิน อาจส่งผลกระทบต่อเสถียรภาพและการส่งมอบสินค้า/บริการในระบบซัพพลายเชนได้
บทสรุปสำหรับผู้บริหาร
การคงอัตราดอกเบี้ยนโยบายของ กนง. ที่ ร้อยละ 1.00 สะท้อนถึงการดำเนินนโยบายการเงินที่ผ่อนคลายและเหมาะสมกับแนวโน้ม เศรษฐกิจไทย ที่กำลังฟื้นตัวแต่ยังเผชิญความไม่สมดุล นโยบายนี้มีเป้าหมายเพื่อรองรับความไม่แน่นอนทางเศรษฐกิจและกลุ่มลูกหนี้เปราะบาง ท่ามกลางภาพที่ เศรษฐกิจไทย โดยรวมมีแนวโน้มขยายตัวดีกว่าคาด ผู้บริหารและนักลงทุนในองค์กรขนาดใหญ่จึงควรให้ความสำคัญกับการวิเคราะห์ผลกระทบเชิงลึกต่อภาคส่วนต่างๆ โดยเฉพาะห่วงโซ่อุปทานและการบริหารจัดการความเสี่ยงจากต้นทุนที่ยังคงเป็นแรงกดดันในบางมิติของเศรษฐกิจ
มตินี้ "ดีในแง่ของการประคองตัวและสร้างความนิ่ง" แต่ "ไม่ดีในแง่ที่มันเป็นสัญญาณเตือนว่ากำลังซื้อฐานรากและคู่ค้า SME ยังไม่ฟื้นตัวเต็มที่" สิ่งสำคัญที่ภาคเอกชนและองค์กรขนาดใหญ่ต้องทำในตอนนี้คือ การวิเคราะห์ผลกระทบเชิงลึกในห่วงโซ่อุปทานของตนเอง บริหารความเสี่ยงเรื่องต้นทุนที่ผันผวน และให้ความสำคัญกับการตรวจสอบความมั่นคงทางการเงินของคู่ค้าอย่างใกล้ชิดครับ
ข้อมูลอ้างอิง:
- ธนาคารแห่งประเทศไทย. (2569). รายงานนโยบายการเงิน มิถุนายน 2569. https://www.bot.or.th
- ศูนย์วิจัยกสิกรไทย. (2569). SMEs ไทยกับการปรับโครงสร้างหนี้ในยุคต้นทุนสูง: แนวโน้มและทางรอดธุรกิจ. ศูนย์วิจัยกสิกรไทย. https://www.kasikornresearch.com
- ศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์. (2569). มุมมองเศรษฐกิจไทยปี 2569–2570: ทำไม กนง. จะยังคงดอกเบี้ยนโยบายไว้ที่ระดับต่ำ. SCB EIC. https://www.scbeic.com
ข่าวที่เกี่ยวข้อง
สนค. เผยยอดส่งออกไทยพุ่ง 24.6% รับแรงหนุนสินค้าอิเล็กทรอนิกส์และกระแสความต้องการเทคโนโลยี AI ในตลาดโลก
สำนักงานนโยบายและยุทธศาสตร์การค้า (สนค.) กระทรวงพาณิชย์ รายงานตัวเลขการส่งออกไทยประจำเดือนสิงหาคม 2569 ที่สร้างความประหลาดใจให้กับตลาด ด้วยมูลค่าสูงถึง 34,618 ล้านดอลลาร์สหรัฐ ขยายตัว 24.3% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ถือเป็นอัตราการเติบโตสูงสุดในรอบ 56 เดือน
การคาดการณ์ GDP ไทยปี 2569 และผลจากมาตรการรัฐ
รัฐบาลมั่นใจเศรษฐกิจไทยพ้นจุดต่ำสุดแล้ว พร้อมคาดการณ์ GDP ปี 2569 เติบโตเกิน 3% ด้วยมาตรการขับเคลื่อนต่อเนื่อง แต่ศูนย์วิจัยกสิกรไทยยังคงคาดการณ์ต่ำกว่าเป้าหมายที่ 1.9%.
ธนาคารแห่งประเทศไทย 8 นโยบายการเงินพยุงเศรษฐกิจไทย
คณะกรรมการนโยบายการเงิน (กนง.) ของธนาคารแห่งประเทศไทย (ธปท.) ได้ปรับเพิ่มประมาณการการเติบโตทางเศรษฐกิจของไทยในปี 2569 ขึ้นเป็น 2.3% จากเดิมที่ 1.5% การปรับเพิ่มครั้งนี้ได้รับแรงหนุนที่ชัดเจนจากกระแสระดับโลกอย่าง วัฏจักร AI โลก ที่กำลังขับเคลื่อนการลงทุนด้านดิจิทัลทั่วโลก
เศรษฐกิจไทยยุคภูมิใจไทย: ฟื้นตัวแบบประคองตัว ท่ามกลางโอกาสและโจทย์ท้าทาย
ภายใต้รัฐบาลภูมิใจไทย เศรษฐกิจไทยกำลังฟื้นตัวแบบประคองตัวบนฐานเสถียรภาพทางการเมืองที่ช่วยหนุนความเชื่อมั่นนักลงทุนและการไหลกลับของ Fund Flow สู่ตลาดทุนไทย นโยบาย “10 Plus” และ “คนละครึ่ง พลัส” ผสานกับการลงทุนโครงสร้างพื้นฐานและเศรษฐกิจสีเขียว ช่วยเปิดโอกาสเติบโตให้กลุ่มธนาคาร ค้าปลีก เกษตร ท่องเที่ยว และอุตสาหกรรมใหม่ แม้ยังต้องจับตาวินัยการคลัง หนี้ครัวเรือน และความเสี่ยงภูมิรัฐศาสตร์
ธปท. สศช. และหน่วยงานเศรษฐกิจหั่นคาดการณ์เศรษฐกิจไทย รับผลกระทบความขัดแย้งในตะวันออกกลางและราคาพลังงาน
เศรษฐกิจไทยปี 2569 เผชิญความท้าทายหนักจาก GDP ต่ำสุดในอาเซียนและเงินเฟ้อพุ่งกระทบ SME ทำให้ ธปท. และสถาบันการเงินเร่งออกมาตรการช่วยเหลือลูกหนี้เพื่อพยุงธุรกิจ
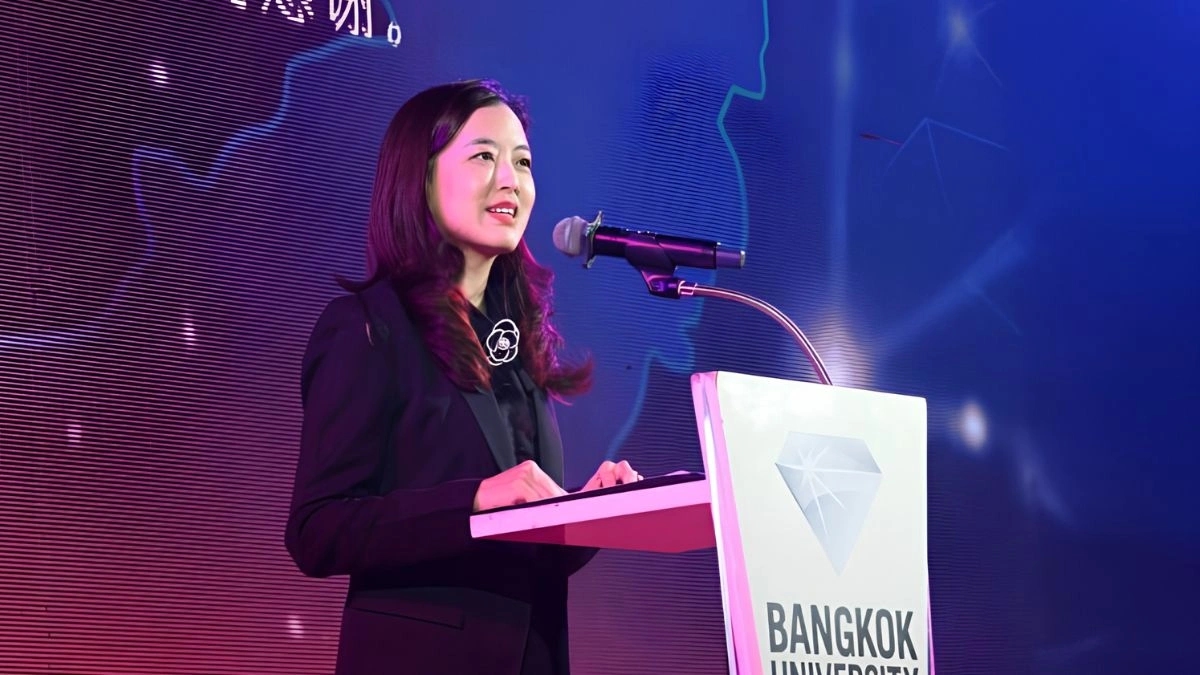
งาน BU China–Thailand InterBiz 2026: ถอดรหัสยุทธศาสตร์การลงทุนจีน
มหาวิทยาลัยกรุงเทพจัดงาน “BU China–Thailand InterBiz 2026” เพื่อถอดรหัสยุทธศาสตร์การลงทุนของจีนในไทยและอาเซียน พร้อมวิเคราะห์โอกาสทางธุรกิจและการพัฒนาบุคลากรสำหรับอนาคต