สินเชื่อ SME หดตัว 17 ไตรมาส ธปท. เผยรายใหญ่โต 10.4%
สรุปประเด็น
-
ธปท. เผยสินเชื่อระบบธนาคารพาณิชย์ไตรมาส 3/2569 ขยายตัว 4.0% จากช่วงเดียวกันของปีก่อน โดยมีสินเชื่อธุรกิจขนาดใหญ่เป็นแรงขับเคลื่อนหลัก
-
สินเชื่อธุรกิจ SME หดตัว 4.2% ต่อเนื่องเป็นไตรมาสที่ 17 นับตั้งแต่ไตรมาส 3/2565 ขณะที่สินเชื่อธุรกิจขนาดใหญ่ขยายตัว 10.4%
-
สินเชื่ออุปโภคบริโภคยังหดตัว 0.5% สะท้อนกำลังซื้อและความสามารถในการเข้าถึงแหล่งเงินทุนที่ยังมีข้อจำกัด
-
NPL ของระบบธนาคารพาณิชย์อยู่ที่ 535,200 ล้านบาท หรือ 2.82% ของสินเชื่อรวม ทรงตัวจากไตรมาสก่อน
-
ธปท. เตือนความเสี่ยงด้านความสามารถในการชำระหนี้ของ SME และครัวเรือนยังต้องติดตามใกล้ชิด แม้ระบบธนาคารพาณิชย์โดยรวมยังมีเสถียรภาพ
ภาพการฟื้นตัวของเศรษฐกิจไทยในไตรมาส 3 ปี 2569 ยังคงมีความแตกต่างระหว่างภาคธุรกิจอย่างชัดเจน แม้สินเชื่อระบบธนาคารพาณิชย์จะกลับมาขยายตัว แต่แรงส่งหลักมาจากธุรกิจขนาดใหญ่ ขณะที่ผู้ประกอบการ SME ยังคงเผชิญภาวะสินเชื่อหดตัวต่อเนื่องเป็นเวลานานกว่า 4 ปี
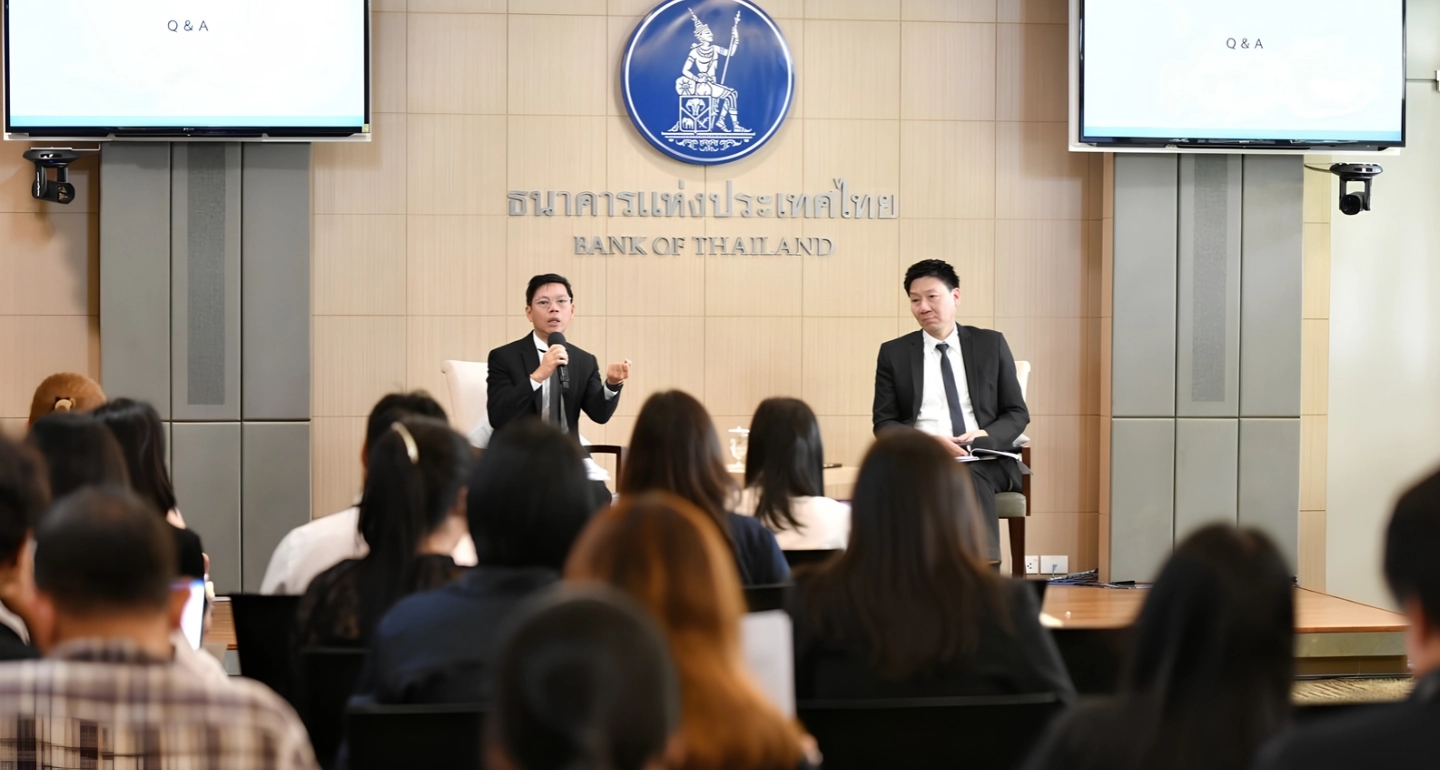
ข้อมูลจากธนาคารแห่งประเทศไทย (ธปท.) ที่เปิดเผยผ่านการรายงานภาพรวมระบบธนาคารพาณิชย์ไตรมาส 3/2569 ระบุว่า สินเชื่อระบบธนาคารพาณิชย์รวมเครือขยายตัว 4.0% เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยมีสินเชื่อธุรกิจขนาดใหญ่เป็นแรงขับเคลื่อนสำคัญ สวนทางกับสินเชื่อ SME ที่หดตัว 4.2% และสินเชื่ออุปโภคบริโภคที่ลดลง 0.5%
ตัวเลขดังกล่าวสะท้อนภาพเศรษฐกิจที่ฟื้นตัวไม่ทั่วถึง หรือ K-shaped Recovery ซึ่งธุรกิจบางกลุ่มสามารถขยายกิจกรรมทางเศรษฐกิจและเข้าถึงแหล่งเงินทุนได้ ขณะที่ธุรกิจขนาดเล็กและครัวเรือนยังต้องเผชิญข้อจำกัดด้านสภาพคล่องและภาระหนี้
สินเชื่อ SME ติดลบ 17 ไตรมาส สวนทางธุรกิจขนาดใหญ่
ข้อมูลไตรมาส 3/2569 แสดงให้เห็นความแตกต่างของการขยายตัวสินเชื่อในแต่ละกลุ่มธุรกิจอย่างชัดเจน
| ประเภทสินเชื่อ | การเปลี่ยนแปลง YoY |
|---|---|
| สินเชื่อธุรกิจขนาดใหญ่ | +10.4% |
| สินเชื่อธุรกิจ SME | -4.2% |
| สินเชื่ออุปโภคบริโภค | -0.5% |
| สินเชื่อระบบธนาคารพาณิชย์รวมเครือ | +4.0% |
สินเชื่อ SME หดตัวต่อเนื่องเป็นไตรมาสที่ 17 นับตั้งแต่ไตรมาส 3 ปี 2565 สะท้อนข้อจำกัดในการเข้าถึงสินเชื่อของผู้ประกอบการรายย่อยและธุรกิจขนาดกลาง ซึ่งต้องเผชิญทั้งต้นทุนดำเนินงาน ภาระหนี้ และความสามารถในการแข่งขันที่ยังเปราะบาง
ในทางกลับกัน สินเชื่อธุรกิจขนาดใหญ่ขยายตัวถึง 10.4% โดยส่วนใหญ่เป็นการใช้เงินทุนหมุนเวียนเพื่อรองรับต้นทุนที่สูงขึ้น รวมถึงรองรับการลงทุนใหม่ในอุตสาหกรรมเทคโนโลยีและปัญญาประดิษฐ์ (AI)
ภาพดังกล่าวชี้ให้เห็นว่า แม้สินเชื่อโดยรวมจะขยายตัว แต่ไม่ได้หมายความว่าธุรกิจทุกขนาดได้รับประโยชน์จากการฟื้นตัวในระดับเดียวกัน
K-shaped Recovery เมื่อเงินทุนกระจุกตัวในธุรกิจที่มีความพร้อม
ความแตกต่างของการเติบโตสินเชื่อระหว่างธุรกิจขนาดใหญ่และ SME เป็นอีกหนึ่งภาพสะท้อนของเศรษฐกิจแบบ K-shaped Recovery ซึ่งผลประโยชน์จากการฟื้นตัวกระจายตัวไม่เท่ากัน
ธุรกิจขนาดใหญ่ที่มีฐานะทางการเงินและหลักประกันรองรับ สามารถเข้าถึงสินเชื่อเพื่อเสริมสภาพคล่องและลงทุนในโครงการใหม่ได้มากกว่า โดยเฉพาะธุรกิจที่เกี่ยวข้องกับเทคโนโลยีและ AI ซึ่งเป็นกลุ่มที่มีความต้องการเงินทุนรองรับการขยายตัว
ขณะที่ SME จำนวนหนึ่งยังมีข้อจำกัดด้านความสามารถในการแข่งขันและความแข็งแกร่งทางการเงิน ทำให้การเข้าถึงสินเชื่อเป็นเรื่องยากขึ้น โดยเฉพาะในช่วงที่สถาบันการเงินระมัดระวังการปล่อยสินเชื่อแก่ลูกหนี้ที่มีความเสี่ยงสูง
ผลที่ตามมาคือ ธุรกิจที่มีความพร้อมสามารถลงทุนเพื่อเพิ่มประสิทธิภาพและขยายตลาดได้ต่อเนื่อง ขณะที่ธุรกิจที่ขาดเงินทุนอาจต้องชะลอการลงทุน ลดการดำเนินงาน หรือเผชิญข้อจำกัดในการปรับตัว
สินเชื่อรวมที่เติบโตไม่ได้สะท้อนว่าเศรษฐกิจทุกภาคส่วนกำลังฟื้นตัวเท่ากัน เพราะตัวเลขไตรมาส 3/2569 แสดงให้เห็นว่าเงินทุนยังไหลไปสู่ธุรกิจขนาดใหญ่เป็นหลัก ขณะที่ SME ยังคงอยู่ในภาวะสินเชื่อหดตัว
คุณภาพสินเชื่อโดยรวมทรงตัว แต่ SME ยังเป็นกลุ่มที่ต้องจับตา
แม้สินเชื่อ SME จะหดตัวต่อเนื่อง แต่ภาพรวมคุณภาพสินเชื่อของระบบธนาคารพาณิชย์ในไตรมาส 3/2569 ยังอยู่ในระดับค่อนข้างทรงตัว
ธปท. รายงานว่า หนี้ที่ไม่ก่อให้เกิดรายได้ (NPL หรือ Stage 3) อยู่ที่ 535,200 ล้านบาท คิดเป็น 2.82% ของสินเชื่อรวม โดยทรงตัวจากไตรมาสก่อน
ส่วนสินเชื่อ Stage 2 หรือสินเชื่อที่มีความเสี่ยงด้านเครดิตเพิ่มขึ้น อยู่ที่ 6.68% ปรับลดลงจากไตรมาสก่อน สะท้อนการปรับชั้นลูกหนี้บางส่วนให้ดีขึ้น รวมถึงลูกหนี้ที่กลับมาชำระหนี้ได้
ขณะเดียวกัน อัตราการไหลของสินเชื่อไปเป็น NPL ชะลอลง ส่วนหนึ่งเป็นผลจากการปรับโครงสร้างหนี้เชิงป้องกันของธนาคารพาณิชย์ที่ดำเนินการอย่างต่อเนื่อง
อย่างไรก็ตาม ตัวเลขภาพรวมที่ทรงตัวไม่ได้หมายความว่าความเสี่ยงของลูกหนี้ทุกกลุ่มลดลงเท่ากัน โดย ธปท. ยังคงให้ความสำคัญกับความสามารถในการชำระหนี้ของ SME ซึ่งมีปัญหาความสามารถในการแข่งขันและความเปราะบางทางการเงินอยู่เดิม
ระบบธนาคารยังแข็งแกร่ง กำไรไตรมาส 3 ลดลงจากไตรมาสก่อน
ด้านผลการดำเนินงานของระบบธนาคารพาณิชย์ ไตรมาส 3/2569 มีกำไรสุทธิ 69,000 ล้านบาท ลดลงจากไตรมาสก่อนที่อยู่ที่ 83,000 ล้านบาท
การลดลงมีสาเหตุสำคัญจากรายได้การดำเนินงานที่ปรับลดลง ทั้งรายได้เงินปันผลและกำไรจากการตีมูลค่าสินทรัพย์ทางการเงิน (FVTPL) ซึ่งสอดคล้องกับอัตราผลตอบแทนพันธบัตร (Bond Yield) ที่ปรับตัวสูงขึ้น
แม้กำไรสุทธิจะลดลงจากไตรมาสก่อน แต่ ธปท. ประเมินว่าระบบธนาคารพาณิชย์โดยรวมยังมีความมั่นคงและเสถียรภาพ โดยมีเงินกองทุน เงินสำรอง และสภาพคล่องอยู่ในระดับสูง
จึงสะท้อนให้เห็นว่าโจทย์สำคัญของระบบการเงินในปัจจุบันไม่ได้อยู่ที่ความมั่นคงของธนาคารเพียงด้านเดียว แต่ยังรวมถึงการทำให้สินเชื่อสามารถสนับสนุนภาคธุรกิจที่ต้องการเงินทุนได้อย่างเหมาะสม
SME เผชิญแรงกดดันจากต้นทุนและรายได้ที่ยังไม่ฟื้นทั่วถึง
ธปท. ระบุว่า แนวโน้มการฟื้นตัวของเศรษฐกิจที่ไม่ทั่วถึงยังเป็นปัจจัยกดดันความสามารถในการชำระหนี้ของทั้งภาคธุรกิจและครัวเรือน โดยเฉพาะ SME ที่มีข้อจำกัดด้านการแข่งขันและมีความเปราะบางอยู่ก่อนแล้ว
ขณะที่ภาคครัวเรือนยังเผชิญความผันผวนของรายได้และค่าครองชีพที่อยู่ในระดับสูง ส่งผลต่อความสามารถในการชำระหนี้และการใช้จ่าย
สถานการณ์ดังกล่าวทำให้การติดตามคุณภาพสินเชื่อยังมีความสำคัญ โดยเฉพาะการประเมินความเสี่ยงของลูกหนี้แต่ละกลุ่มและการให้ความช่วยเหลือที่สอดคล้องกับปัญหาจริง
ธปท. ยังระบุว่า มาตรการลดภาระหนี้ของภาครัฐและการสนับสนุนสภาพคล่องจากสถาบันการเงินอย่างต่อเนื่อง มีส่วนช่วยประคับประคองภาคธุรกิจและครัวเรือนในระยะต่อไป
โจทย์ถัดไป ทำอย่างไรให้ SME กลับมาเข้าถึงเงินทุน
ตัวเลขสินเชื่อ SME ที่หดตัวต่อเนื่อง 17 ไตรมาสสะท้อนว่าปัญหาการเข้าถึงแหล่งเงินทุนไม่ได้เป็นเพียงความผันผวนระยะสั้น แต่เป็นโจทย์ที่เกี่ยวข้องกับความสามารถในการแข่งขันและความเสี่ยงของผู้ประกอบการในระยะยาว
สำหรับภาคธุรกิจ การปรับตัวจึงควรดำเนินควบคู่กันทั้งการบริหารกระแสเงินสด การควบคุมต้นทุน การเพิ่มประสิทธิภาพการผลิต และการยกระดับมาตรฐานทางการเงิน เพื่อสร้างความพร้อมในการเข้าถึงแหล่งทุน
ส่วนในระดับนโยบาย ความท้าทายคือการออกแบบกลไกสินเชื่อและการค้ำประกันที่สามารถช่วยให้ธุรกิจที่มีศักยภาพแต่ขาดหลักประกันเข้าถึงเงินทุนได้มากขึ้น โดยยังคงบริหารความเสี่ยงของระบบการเงินอย่างเหมาะสม
การฟื้นตัวของ SME เป็นองค์ประกอบสำคัญของการฟื้นตัวทางเศรษฐกิจในวงกว้าง หากผู้ประกอบการรายย่อยยังไม่สามารถเข้าถึงเงินทุนเพื่อรักษาสภาพคล่องและลงทุนปรับตัวได้ การเติบโตของเศรษฐกิจอาจยังคงกระจุกตัวอยู่ในธุรกิจบางกลุ่ม
ท้ายที่สุด ตัวเลขสินเชื่อไตรมาส 3/2569 กำลังส่งสัญญาณให้เห็นความแตกต่างระหว่างภาคธุรกิจอย่างชัดเจน แม้ระบบธนาคารพาณิชย์จะยังมีเสถียรภาพและสินเชื่อรวมกลับมาขยายตัว แต่การที่ SME หดตัวต่อเนื่องเป็นไตรมาสที่ 17 แสดงให้เห็นถึงความจำเป็นในการแก้ไขข้อจำกัดด้านเงินทุนและความสามารถในการแข่งขันอย่างเป็นระบบ
การทำให้สินเชื่อเข้าถึงธุรกิจที่มีศักยภาพได้มากขึ้น จึงเป็นหนึ่งในเงื่อนไขสำคัญที่จะช่วยให้การฟื้นตัวของเศรษฐกิจไทยกระจายตัวกว้างขึ้น ไม่ได้จำกัดอยู่เพียงบริษัทขนาดใหญ่หรืออุตสาหกรรมที่มีความพร้อมด้านเงินทุนเท่านั้น
ข้อมูลอ้างอิง:
RYT9 (สำนักข่าวอินโฟเควสท์) | 17 พฤศจิกายน 2569 ธปท. เผย Q3/69 สินเชื่อ SMEs หดตัวต่อเนื่อง 17 ไตรมาส สวนทางรายใหญ่ โตพุ่ง 10.4%
ข่าวที่เกี่ยวข้อง
ไทยจ่อคุมค่าธรรมเนียมแพลตฟอร์มดิจิทัล เปิดโจทย์ใหม่ SMEs ลดต้นทุนออนไลน์ เพิ่มความเป็นธรรม
การขายสินค้าผ่านแพลตฟอร์มดิจิทัลกลายเป็นช่องทางสำคัญของผู้ประกอบการไทย โดยเฉพาะธุรกิจขนาดกลางและขนาดย่อม (SMEs) ที่ต้องการเข้าถึงลูกค้าโดยไม่ต้องลงทุนสร้างระบบจำหน่ายออนไลน์ของตนเองทั้งหมด แต่เมื่อการแข่งขันบนแพลตฟอร์มเข้มข้นขึ้น
สถานการณ์น้ำมันและมาตรการช่วยเหลือผู้ประกอบการในประเทศไทย
รัฐบาลไทยเร่งออกมาตรการรับมือสถานการณ์ราคาน้ำมันผันผวน เพื่อดูแลค่าครองชีพประชาชนและผู้ประกอบการ SMEs พร้อมยืนยันมีน้ำมันเพียงพอและเตรียมพิจารณาลดภาษีสรรพสามิตน้ำมัน
ยุคเปลี่ยนผ่านเศรษฐกิจไทย: ธุรกิจขนาดเล็กปิดตัวเพิ่ม ขณะทุนจีนรุกหนัก
รายงานสภาพัฒน์เผย เศรษฐกิจไทยเปลี่ยนผ่าน SMEs ปิดตัวเพิ่ม ขณะทุนจีนรุกหนักหลบกำแพงภาษี วิเคราะห์อุตสาหกรรมดาวรุ่ง-ดาวร่วงหลังโควิด และมาตรการรองรับจากภาครัฐสำหรับธุรกิจไทย
IMF-ธนาคารโลก ชี้เศรษฐกิจโลกปี 2568 ฟื้นตัวเปราะบาง
การประชุมประจำปีสภาผู้ว่าการธนาคารโลกและกองทุนการเงินระหว่างประเทศ (IMF-World Bank Annual Meetings) ประจำปี 2568 ซึ่งจัดขึ้นระหว่างวันที่ 14 – 17 ตุลาคม 2568 ณ กรุงวอชิงตัน ดี.ซี. สหรัฐอเมริกา ได้สรุปผลการหารือที่สำคัญยิ่งต่อทิศทางเศรษฐกิจและการเงินโลก
ไทยจับมือธนาคารโลกดันพลังงานสะอาด วงเงิน 200 ล้านดอลลาร์ เร่งลงทุนเมืองคาร์บอนต่ำ–ลดต้นทุนธุรกิจ
รัฐบาลเดินหน้าต่อยอดความร่วมมือจากการประชุม IMF–World Bank Annual Meetings 2026 ผลักดันเงินทุนจากธนาคารโลกวงเงิน 200 ล้านดอลลาร์สหรัฐ ผ่าน EXIM BANK เพื่อสนับสนุนการลงทุนเพิ่มประสิทธิภาพพลังงานในอาคารภาครัฐและพื้นที่อุตสาหกรรม
พาณิชย์เร่งปั้น IP Finance ใช้ทรัพย์สินทางปัญญาค้ำสินเชื่อ เปิดทาง SME เข้าถึงทุน
กระทรวงพาณิชย์เดินหน้าผลักดัน IP Finance ยกระดับทรัพย์สินทางปัญญาเป็นสินทรัพย์ธุรกิจ พร้อมพัฒนามาตรฐานประเมินมูลค่าและทดลองระบบผ่าน Sandbox เพื่อเพิ่มโอกาสให้ SME และผู้ประกอบการนวัตกรรมเข้าถึงแหล่งเงินทุน