ธนาคารกรุงเทพชู Resilient Wealth เปิด Investment Plan ดัน DCA สร้างวินัยการลงทุน รับมือความผันผวน
สรุปประเด็น
-
ชูกลยุทธ์ Resilient Wealth รับมือตลาดผันผวน: ธนาคารกรุงเทพมุ่งเปลี่ยนผ่านจากการขายผลิตภัณฑ์รายชิ้น สู่การบริหารความมั่งคั่งที่ยืดหยุ่น สร้างระบบการเงินระยะยาวที่รับมือความผันผวนได้
-
ส่ง Investment Plan ดันการลงทุนแบบ DCA: เปิดตัวฟีเจอร์ช่วยหักเงินบัญชีเงินฝากลงทุนอัตโนมัติในกองทุนรวม มุ่งสร้าง Investment Discipline และลดการใช้พฤติกรรมจับจังหวะตลาด (Market Timing)
-
สร้างระบบนิเวศ Digital Wealth เพิ่ม Stickiness: รวมบริการวางแผน ลงทุน และติดตามพอร์ตไว้บนแพลตฟอร์มเดียว เพื่อเปลี่ยนธุรกรรมครั้งเดียวให้เป็นความสัมพันธ์ทางการเงินระยะยาวกับลูกค้า
-
แนะ SME แยกกระแสเงินสดธุรกิจออกจาก wealth ส่วนบุคคล: ผู้ประกอบการควรวางแผนลงทุนสม่ำเสมอควบคู่การทำธุรกิจ โดยใช้เงินที่ไม่กระทบสภาพคล่องและทุนหมุนเวียน เพื่อสร้างความมั่นคงทางการเงินส่วนตัว
ท่ามกลางความไม่แน่นอนทางเศรษฐกิจ ทั้งทิศทางอัตราดอกเบี้ย ความผันผวนของตลาดทุน และความเสี่ยงจากปัจจัยภูมิรัฐศาสตร์ การสร้างความมั่งคั่งในปัจจุบันจึงไม่ได้หมายถึงการมองหาเพียงสินทรัพย์ที่ให้ผลตอบแทนสูง แต่รวมถึงการสร้าง “ความยืดหยุ่นทางการเงิน” หรือ Resilient Wealth ที่ช่วยให้บุคคลสามารถวางแผนและลงทุนได้อย่างต่อเนื่องภายใต้สภาวะตลาดที่เปลี่ยนแปลง
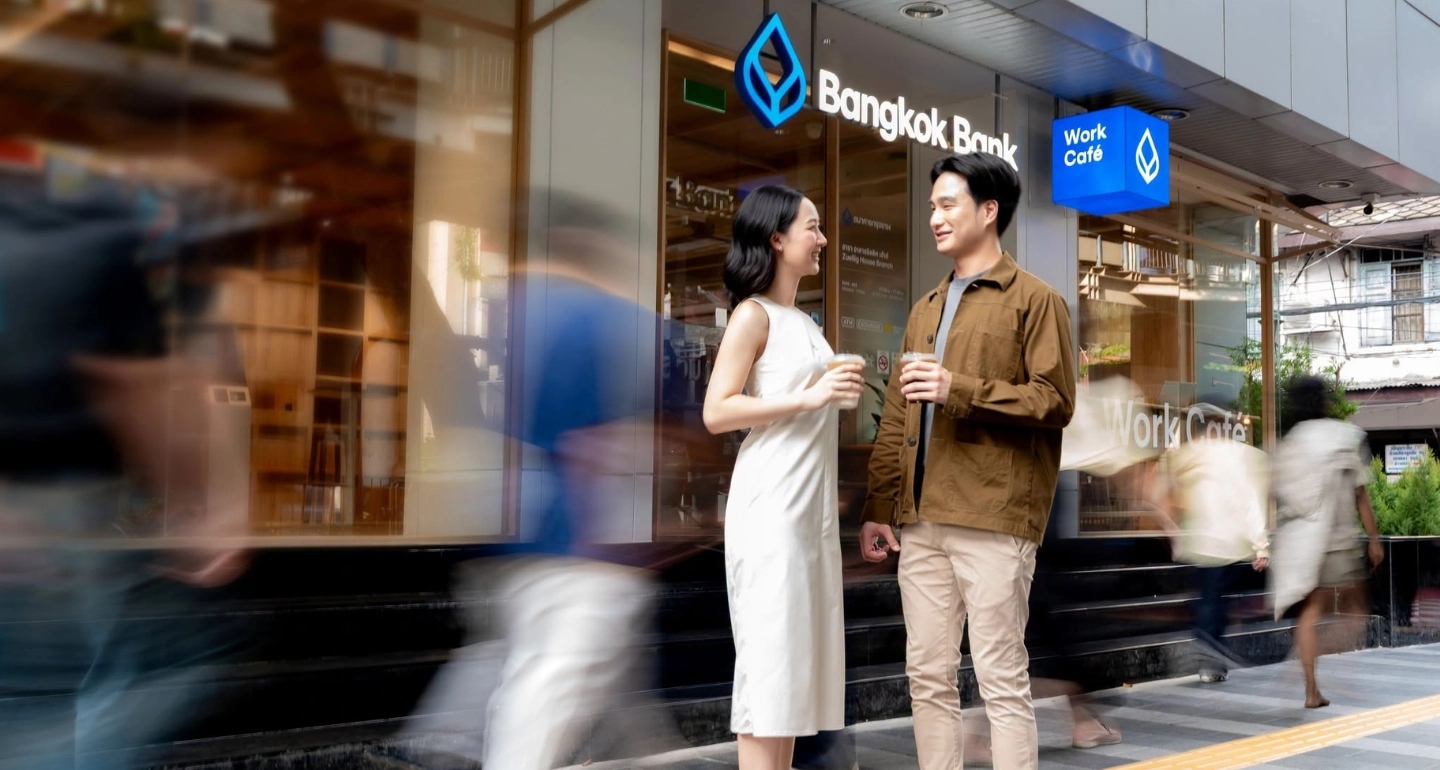
ธนาคารกรุงเทพ (BBL) จึงวางแนวคิด “Resilient Wealth” เป็นกรอบการให้บริการด้านการเงิน โดยมุ่งนำเสนอโซลูชันที่ช่วยให้ลูกค้าวางแผนการเงินและสร้างความมั่งคั่งในระยะยาว พร้อมเปิดตัวฟีเจอร์ “Investment Plan” ที่รองรับการลงทุนแบบ Dollar-Cost Averaging (DCA) ผ่านการหักเงินจากบัญชีเงินฝากเพื่อซื้อหน่วยลงทุนตามแผนที่กำหนด
ในตลาดที่ความผันผวนกลายเป็นเรื่องปกติ ความมั่งคั่งที่ยืดหยุ่นไม่ได้หมายถึงการหลีกเลี่ยงความเสี่ยงทั้งหมด แต่คือการออกแบบแผนการเงินที่ช่วยให้เดินหน้าตามเป้าหมายได้แม้สภาวะตลาดเปลี่ยนแปลง
จาก Wealth Management สู่ “Resilient Wealth”
แนวคิด Resilient Wealth สะท้อนการเปลี่ยนมุมมองของการบริหารความมั่งคั่ง จากการเน้นผลิตภัณฑ์หรือผลตอบแทนของสินทรัพย์แต่ละประเภท ไปสู่การมองภาพรวมของ เป้าหมายทางการเงิน พฤติกรรมการลงทุน และความสามารถในการรับความผันผวนของแต่ละบุคคล
ในบริบทนี้ ธนาคารไม่ได้ทำหน้าที่เพียงเป็นช่องทางซื้อผลิตภัณฑ์การลงทุน แต่พยายามวางบทบาทในฐานะ Financial Partner ที่ช่วยให้ลูกค้าวางแผนทางการเงินได้ต่อเนื่องในแต่ละช่วงชีวิต
แนวทางดังกล่าวสอดคล้องกับการเปลี่ยนแปลงของธุรกิจ Wealth Management ที่กำลังให้ความสำคัญกับประสบการณ์ดิจิทัลมากขึ้น ลูกค้าสามารถเข้าถึงข้อมูล วางแผน และทำธุรกรรมการลงทุนได้ด้วยตนเอง ขณะเดียวกันยังสามารถใช้คำแนะนำจากผู้เชี่ยวชาญเมื่อจำเป็น
Investment Plan เปลี่ยน DCA ให้เป็นระบบดิจิทัล
หนึ่งในเครื่องมือสำคัญของแนวคิดนี้คือ Investment Plan ซึ่งสนับสนุนการลงทุนแบบ DCA
หลักการของ DCA คือการลงทุนด้วยเงินจำนวนที่กำหนดอย่างสม่ำเสมอในช่วงเวลาต่างๆ โดยไม่จำเป็นต้องพยายามจับจังหวะตลาดในทุกครั้งที่ลงทุน
สำหรับ Investment Plan ระบบสามารถ หักเงินจากบัญชีเงินฝากตามแผนที่กำหนดไว้ เพื่อนำไปลงทุนในกองทุนรวม ช่วยลดขั้นตอนที่นักลงทุนต้องเข้ามาดำเนินการด้วยตัวเองในแต่ละรอบ
จุดเด่นสำคัญจึงไม่ได้อยู่ที่การคาดการณ์ว่าตลาดจะขึ้นหรือลง แต่คือการสร้าง Investment Discipline ให้การลงทุนเกิดขึ้นอย่างเป็นระบบ
อย่างไรก็ตาม DCA ไม่ได้ทำให้การลงทุนปราศจากความเสี่ยง และไม่ได้รับประกันผลตอบแทน การเลือกกองทุนยังต้องพิจารณา ระดับความเสี่ยง เป้าหมายการลงทุน ระยะเวลาการลงทุน และความสามารถในการรับความผันผวน ของแต่ละคน
คุณค่าของ DCA ไม่ได้อยู่ที่การ “ชนะตลาดทุกครั้ง” แต่อยู่ที่การลดการพึ่งพาการจับจังหวะตลาด และสร้างระบบที่ช่วยให้นักลงทุนรักษาวินัยตามแผนระยะยาว
จาก Market Timing สู่ Investment Discipline
หนึ่งในปัญหาของนักลงทุนรายย่อยคือการตัดสินใจลงทุนตามสถานการณ์ระยะสั้น เมื่อราคาสินทรัพย์ปรับตัวขึ้นอาจเกิดความรู้สึกกลัวตกรถ ขณะที่เมื่อราคาปรับตัวลงก็อาจลังเลที่จะลงทุนต่อ
การลงทุนตามแผนอย่างสม่ำเสมอช่วยเปลี่ยนพฤติกรรมจาก “ฉันควรซื้อเมื่อไร” ไปสู่ “ฉันควรลงทุนเท่าไรและตามแผนอย่างไร”
แนวคิดนี้จึงมีความสำคัญในเชิงพฤติกรรม เพราะทำให้นักลงทุนมีกรอบในการตัดสินใจที่ชัดเจนขึ้น และลดการตัดสินใจที่เกิดจากอารมณ์ในแต่ละช่วงของตลาด
แต่สิ่งสำคัญคือ นักลงทุนยังต้องทบทวนแผนเป็นระยะ โดยเฉพาะเมื่อ รายได้ ค่าใช้จ่าย ภาระหนี้ เป้าหมายชีวิต หรือระดับความเสี่ยงที่รับได้ เปลี่ยนแปลง
Digital Wealth กับการสร้าง Customer Stickiness
ในมุมธุรกิจ การพัฒนาฟีเจอร์ลงทุนบนแพลตฟอร์มดิจิทัลไม่ได้มีความหมายเฉพาะเรื่องความสะดวกของลูกค้าเท่านั้น แต่ยังสะท้อนการแข่งขันของธนาคารในตลาด Digital Wealth Management
เมื่อการเปิดบัญชี การลงทุน การติดตามพอร์ต และการวางแผนทางการเงินสามารถทำได้บนแพลตฟอร์มเดียว ประสบการณ์ที่ต่อเนื่องอาจช่วยสร้างความสัมพันธ์ระยะยาวระหว่างลูกค้ากับสถาบันการเงิน
โจทย์ของธนาคารจึงเปลี่ยนจาก การขายผลิตภัณฑ์หนึ่งครั้ง ไปสู่การสร้างระบบนิเวศที่ทำให้ลูกค้าสามารถกลับมาใช้บริการได้อย่างต่อเนื่อง ตั้งแต่การบริหารเงินฝาก การลงทุน ไปจนถึงการวางแผนทางการเงินในระยะยาว
การแข่งขันของ Digital Wealth Management ไม่ได้อยู่ที่จำนวนผลิตภัณฑ์เพียงอย่างเดียว แต่รวมถึงความสามารถในการเปลี่ยน “ธุรกรรมครั้งเดียว” ให้กลายเป็น “ความสัมพันธ์ทางการเงินระยะยาว”
SME และเจ้าของกิจการ: แยกเงินธุรกิจออกจากความมั่งคั่งส่วนบุคคล
อีกประเด็นที่น่าสนใจคือการนำแนวคิด Financial Resilience มาประยุกต์ใช้กับผู้ประกอบการ SME
สำหรับเจ้าของกิจการ การสร้างความมั่งคั่งส่วนบุคคลควรแยกออกจากกระแสเงินสดของธุรกิจอย่างเหมาะสม เพราะรายได้ของเจ้าของกิจการอาจผันผวนตามยอดขาย ต้นทุน และภาวะเศรษฐกิจ
การกำหนดแผนลงทุนอย่างสม่ำเสมอจึงสามารถเป็นหนึ่งในเครื่องมือสำหรับ Personal Wealth Planning โดยมีเป้าหมายเพื่อสร้างสินทรัพย์ส่วนบุคคลควบคู่ไปกับการบริหารธุรกิจ
อย่างไรก็ตาม เงินที่จะนำมาลงทุนควรเป็นเงินที่สอดคล้องกับสภาพคล่องและภาระทางการเงินของผู้ประกอบการ ไม่ควรนำเงินทุนหมุนเวียนที่จำเป็นต่อการดำเนินธุรกิจมาใช้ลงทุนในสินทรัพย์ที่มีความผันผวน
ความมั่งคั่งที่ยืดหยุ่น ไม่ใช่การหลีกเลี่ยงความเสี่ยง
แก่นสำคัญของ Resilient Wealth จึงไม่ได้อยู่ที่การหาวิธีหลีกเลี่ยงความผันผวนทั้งหมด แต่คือการสร้างระบบการเงินที่สามารถรับมือกับความเปลี่ยนแปลงได้
องค์ประกอบสำคัญอาจประกอบด้วย
-
Emergency Fund สำหรับค่าใช้จ่ายที่ไม่คาดคิด
-
การบริหาร หนี้และกระแสเงินสด
-
การกระจายการลงทุนให้เหมาะกับระดับความเสี่ยง
-
การลงทุนอย่างมีวินัยและสม่ำเสมอ
-
การทบทวนพอร์ตเมื่อเป้าหมายหรือสถานะทางการเงินเปลี่ยนแปลง
-
การใช้เครื่องมือดิจิทัลช่วยติดตามและบริหารแผนการเงิน
ดังนั้น Investment Plan จึงเป็นเพียงหนึ่งเครื่องมือภายใต้ระบบบริหารความมั่งคั่งที่ใหญ่กว่า ไม่ใช่คำตอบสำหรับความเสี่ยงทางการเงินทุกประเภท
จาก “ลงทุนให้ได้ผลตอบแทน” สู่ “สร้างระบบการเงินที่ไปต่อได้”
การเปิดตัว Investment Plan ภายใต้แนวคิด Resilient Wealth สะท้อนทิศทางที่น่าสนใจของธุรกิจธนาคารและ Wealth Management ที่กำลังเปลี่ยนจากการนำเสนอผลิตภัณฑ์เฉพาะรายการ ไปสู่การสร้าง Financial Ecosystem ที่ช่วยให้ลูกค้าบริหารเงินและลงทุนได้ต่อเนื่องมากขึ้น
สำหรับลูกค้า สิ่งที่สำคัญจึงไม่ใช่เพียงการมีช่องทางลงทุนที่สะดวกขึ้น แต่คือการนำเครื่องมือเหล่านี้มาเชื่อมกับ เป้าหมายทางการเงิน ระดับความเสี่ยง และแผนชีวิตของตัวเอง
ขณะที่ในมุมของธนาคาร ความสามารถในการสร้างประสบการณ์ดิจิทัลที่ต่อเนื่องและช่วยให้ลูกค้าบริหารความมั่งคั่งได้ด้วยตนเอง อาจกลายเป็นหนึ่งในปัจจัยสำคัญของการแข่งขันในตลาด Digital Wealth Management
ในโลกที่ไม่มีใครควบคุมตลาดได้ทั้งหมด ความได้เปรียบของนักลงทุนอาจไม่ได้มาจากการคาดการณ์ได้แม่นที่สุด แต่จากการมีระบบการเงินและแผนการลงทุนที่สามารถเดินหน้าต่อได้เมื่อสถานการณ์เปลี่ยนแปลง
ท้ายที่สุด Resilient Wealth จึงเป็นแนวคิดที่ชวนให้มองความมั่งคั่งในมิติที่กว้างกว่าผลตอบแทนของพอร์ตลงทุน โดยให้ความสำคัญกับ วินัย การกระจายความเสี่ยง สภาพคล่อง และความต่อเนื่องของแผนการเงิน ซึ่งเป็นองค์ประกอบสำคัญของการสร้างความมั่นคงทางการเงินในระยะยาว
ข้อมูลอ้างอิง:
- ธนาคารกรุงเทพ. (ม.ป.ป.). บริการลงทุนแบบ DCA กองทุนเปิด. ธนาคารกรุงเทพ. https://www.bangkokbank.com/th-TH/personal/Grow-Club/DCA
ข่าวที่เกี่ยวข้อง
ถอดรหัสเศรษฐกิจโลก "กรณ์ จาติกวณิช" ชี้สัญญาณผิดปกติ "หุ้น-ทองคำ" และทางรอด SME ไทย
ถอดรหัสเศรษฐกิจโลกผ่านมุมมอง ‘กรณ์ จาติกวณิช’ กับสัญญาณผิดปกติในตลาดหุ้น-ทองคำ ยุคยุทธศาสตร์ AI และ ‘Mag 7’ เปลี่ยนโลก เผยโจทย์สำคัญของเศรษฐกิจไทยที่ขาดการเติบโต และเสนอ ‘ธนูดอกที่ 3’ ปฏิรูปโครงสร้าง เผยแนวทางฟื้น SME และสร้างสนามแข่งขันเสรี ยกระดับศักยภาพเศรษฐกิจไทยสู่ความยั่งยืน
ศูนย์วิจัยกสิกรไทยคง GDP ปี 2569 โต 2.0% เตือน MPI เสี่ยงหดตัวปีที่ 4 จากต้นทุนพลังงานและการแข่งขัน
ศูนย์วิจัยกสิกรไทยคงประมาณการ GDP ไทยปี 2569 ที่ 2.0% แต่ภาคการผลิตยังเผชิญแรงกดดัน โดยการประเมินเดือนมิถุนายนชี้ MPI เสี่ยงหดตัว 0.5% เป็นปีที่ 4 ธุรกิจจึงต้องเร่งเพิ่มผลิตภาพและบริหารต้นทุนท่ามกลางความไม่แน่นอนของเศรษฐกิจโลก
ttb เปิดผลสำรวจ “SME Insight 2026” ชี้ 5 จุดล็อกฉุดธุรกิจไทย พลิกบทบาทสู่ “Growth Navigator” ปลดล็อกการเติบโตอย่างยั่งยืน
ทีทีบี (ttb) เผยผลสำรวจ "SME Insight 2026" ชี้ 5 จุดล็อกฉุดรั้งธุรกิจไทย แม้ใช้ดิจิทัล-AI แต่รายได้ยังไม่เติบโต พร้อมปรับบทบาทสู่ "Growth Navigator" หนุนเงินทุนผ่าน Supply Chain Finance เครื่องมือดิจิทัล และความรู้เชิงลึก เสริมศักยภาพ SME เติบโตอย่างยั่งยืน
AF ตั้งเป้าดันพอร์ตโต 7% มุ่งเติมสภาพคล่องซัพพลายเชนไทยให้แข็งแกร่ง
สินเชื่อแฟคตอริ่งเป็นเครื่องมือสำคัญในการเติมสภาพคล่องและสร้างแต้มต่อให้ธุรกิจ บทความนี้วิเคราะห์แผนยุทธศาสตร์ปี 2569 ของ AF (ไอร่าแฟคตอริ่ง) ที่ตั้งเป้าดันพอร์ตโต 7% มุ่งเจาะ 4 กลุ่มผู้ประกอบการ SMEs ศักยภาพสูงเพื่อขับเคลื่อนห่วงโซ่อุปทานไทย"
นาโนเทค สวทช. ชูนวัตกรรมแก้วิกฤตพลังงานและผลกระทบต่อ SME
นาโนเทค สวทช. ชู 4 นวัตกรรมก้าวล้ำเพื่อรับมือวิกฤตพลังงานและสภาพอากาศร้อนจัด พร้อมหนุน SME ไทยลดต้นทุน เพิ่มขีดความสามารถทางการแข่งขัน และขับเคลื่อนประเทศสู่ความเป็นกลางทางคาร์บอนอย่างยั่งยืน
วิจัยกรุงศรี ประเมินเศรษฐกิจไทยปี 2569 โต 1.9% จับตาส่งออกหลังหมดแรงเร่งหนีภาษีสหรัฐฯ คาด กนง. ตรึงดอกเบี้ย 1.00% ตลอดปี
วิจัยกรุงศรีปรับลดคาดการณ์ GDP ไทยปี 2569 เหลือ 1.9% สะท้อนภาพเศรษฐกิจโตแบบประคองตัวจากแรงกดดันภาษีนำเข้าสหรัฐฯ อุปสงค์โลกชะลอตัว และกำลังซื้อภาคครัวเรือนที่อ่อนแรง ขณะที่การส่งออกส่อชะลอลงหลังหมดช่วงเร่งส่งออกล่วงหน้า คาด กนง. ตรึงดอกเบี้ยนโยบายที่ 1.00% ตลอดปีเพื่อพยุงระบบเศรษฐกิจ