ศึกสองสมรภูมิ: เมื่ออินเดียก้าวขึ้นเป็น 'Detroit of Asia' ยุคใหม่ อุตสาหกรรมยานยนต์ไทยควรปรับตัวอย่างไร?
สรุปประเด็น
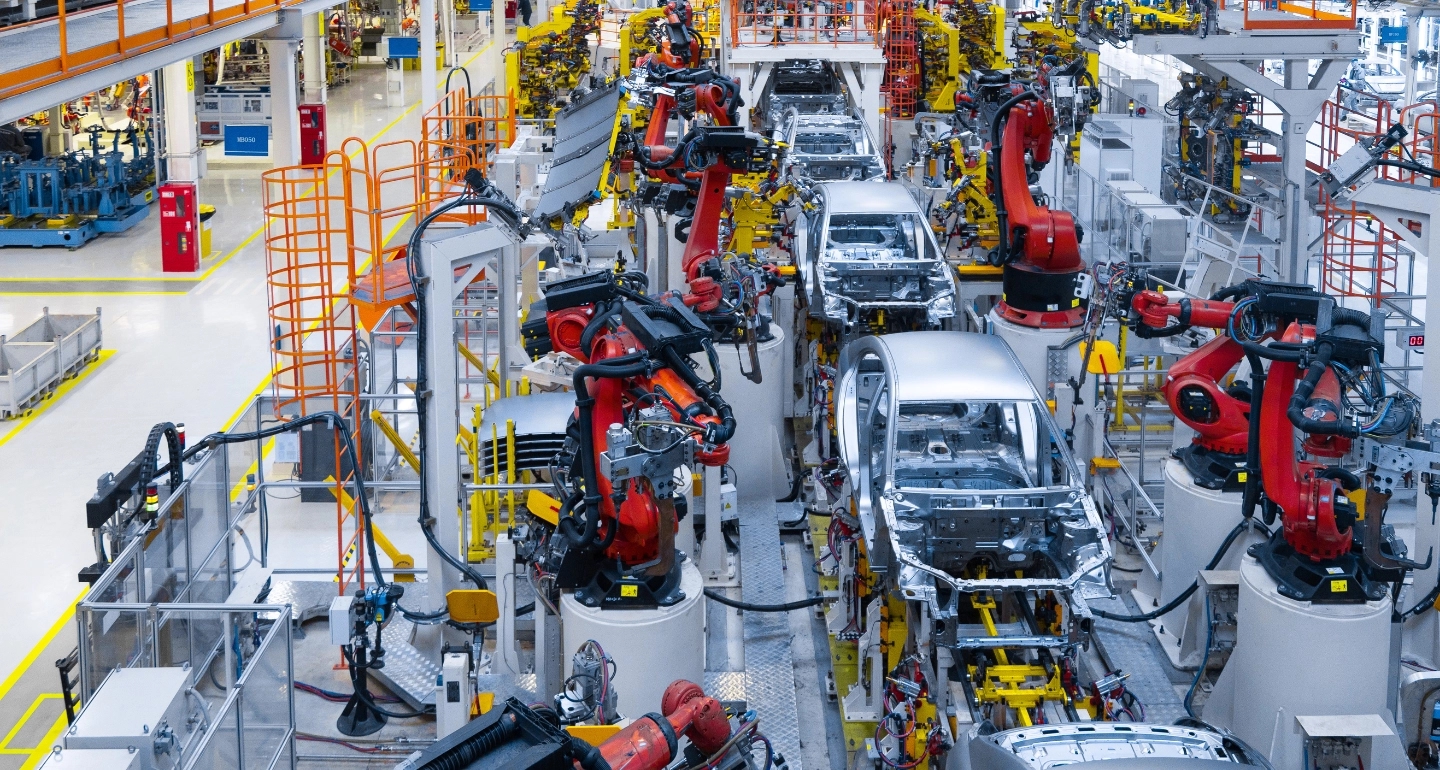
ท่ามกลางกระแสการหลั่งไหลเข้ามาอย่างเชี่ยวกรากของทุนและเทคโนโลยีรถยนต์ไฟฟ้า (EV) จากประเทศจีนในภูมิภาคอาเซียน ประเทศไทยในฐานะอดีตฐานที่มั่นอันแข็งแกร่งและเจ้าของฉายา "Detroit of Asia" ของค่ายรถยนต์ญี่ปุ่น กำลังเผชิญกับแรงบีบเค้นขนาบข้างครั้งสำคัญ เมื่อยักษ์ใหญ่ยานยนต์จากแดนปลาดิบพากันปรับแนวรบครั้งใหญ่ นำมาสู่ปรากฏการณ์การเบนเข็มเม็ดเงินลงทุนและการผลิตเชิงยุทธศาสตร์มุ่งสู่ "อินเดีย" เพื่อใช้เป็นสปริงบอร์ดแห่งใหม่ในการผลิตยานยนต์เพื่อส่งออกไปยังตลาดโลก รวมถึงการส่งกลับไปจำหน่ายยังประเทศญี่ปุ่นเองด้วยต้นทุนและขนาดตลาดที่ได้เปรียบกว่าอย่างเห็นได้ชัด
สภาวะกลืนไม่เข้าคายไม่ออกนี้ไม่เพียงแต่เป็นสัญญาณเตือนภัยขั้นวิกฤต (Wake-up Call) ต่อโครงสร้างอุตสาหกรรมเดิมของไทย แต่ยังเป็นโจทย์หินที่ผู้กำหนดนโยบายและผู้บริหารในห่วงโซ่อุปทานยานยนต์ไทยต้องเร่งขยับตัวอย่างเร่งด่วน การเปลี่ยนผ่านจากยุคเครื่องยนต์สันดาปภายใน (ICE) สู่เทคโนโลยีมูลค่าสูงและการมองหาโอกาสใหม่ในสมรภูมิที่เปลี่ยนไป จึงไม่ใช่แค่ทางเลือกเพื่อความเติบโตอีกต่อไป หากแต่เป็น "ทางรอด" เดียวที่จะช่วยรักษาขีดความสามารถทางการแข่งขันของประเทศเอาไว้ได้ในยุคที่ภูมิทัศน์ยานยนต์โลกกำลังถูกเขียนขึ้นใหม่ทุกลมหายใจ
ถอดรหัสยุทธศาสตร์ "เบนเข็ม" ของทุนญี่ปุ่น
จากรายงานของ Japan Forward (มีนาคม 2026) ปรากฏการณ์ที่น่าจับตามองที่สุดคือ การพุ่งสูงขึ้นเป็นประวัติการณ์ของยอดนำเข้ารถยนต์ย้อนกลับ (Re-import) ของประเทศญี่ปุ่นสู่จำนวน 111,513 คันในปี 2025 ซึ่งการเพิ่มขึ้นครั้งนี้แตกต่างจากอดีตในปี 1995 ที่เกิดขึ้นจากปัจจัยค่าเงินเยนแข็งค่า (ราว 90 เยนต่อดอลลาร์สหรัฐ) แต่ในปัจจุบัน แม้ค่าเงินเยนจะอ่อนค่าลงอย่างรุนแรง (เกินกว่า 150 เยนต่อดอลลาร์สหรัฐ) ซึ่งตามหลักเศรษฐศาสตร์ควรจะกระตุ้นการผลิตในประเทศญี่ปุ่นเพื่อส่งออก แต่ค่ายรถยนต์ญี่ปุ่นกลับเลือกที่จะขยายการผลิตในอินเดียเพื่อส่งออกแทน
ปัจจัยเบื้องหลังสภาวะกลืนไม่เข้าคายไม่ออกนี้ ประกอบด้วย:
1. การสูญเสียส่วนแบ่งตลาดในอาเซียนให้กับค่ายรถจีน
เดิมที ประเทศไทยคือ "Detroit of Asia" ที่เป็นฐานการผลิตหลักอันแข็งแกร่งของญี่ปุ่นในอาเซียน ทว่าการหลั่งไหลเข้ามาของเทคโนโลยีและทุน EV จากประเทศจีน (เช่น BYD, Changan, GAC Aion) ที่ได้รับการสนับสนุนจากรัฐบาลจีนและสิทธิประโยชน์ทางภาษีในไทย ได้ส่งผลให้ส่วนแบ่งทางการตลาดของค่ายรถยนต์ญี่ปุ่นในภูมิภาคนี้ลดลงอย่างมีนัยสำคัญ บังคับให้ญี่ปุ่นต้องมองหาตลาดและฐานที่มั่นสำรองที่มีศักยภาพสูงขึ้นในการคานอำนาจกับจีน
2. ศักยภาพการผลิตและข้อได้เปรียบเชิงเปรียบเทียบ (Comparative Advantage) ของอินเดีย
-
ต้นทุนแรงงาน: ค่าแรงขั้นต่ำในภาคอุตสาหกรรมของอินเดียคิดเป็นเพียง 1 ใน 5 (ประมาณ 20%) ของค่าแรงในญี่ปุ่น ในขณะที่ระดับคุณภาพและเทคโนโลยีการผลิตในปัจจุบันได้รับการรับรองว่าอยู่ในเกณฑ์มาตรฐานระดับโลก
-
ขนาดตลาดภายในประเทศ (Scale): อินเดียแซงหน้าญี่ปุ่นขึ้นเป็นตลาดรถยนต์นั่งส่วนบุคคลที่ใหญ่ที่สุดเป็นอันดับ 3 ของโลกตั้งแต่ปี 2022 และมียอดการผลิตรวมกว่า 6.01 ล้านคันในปี 2024 (ตามข้อมูลของ JETRO) เอื้อให้เกิดการประหยัดต่อขนาด (Economies of Scale) ที่ประเทศไทยไม่สามารถแข่งขันได้ในแง่ของจำนวนประชากร
-
การลงทุนเชิงรุกของยักษ์ใหญ่: ซูซูกิ (Suzuki) ผ่านบริษัทลูก Maruti Suzuki ได้ส่งออกรถยนต์อเนกประสงค์ขนาดเล็ก (Compact SUV) รุ่น "Fronx" จากอินเดียกลับไปขายในญี่ปุ่น และประกาศแผนลงทุนด้านวิจัยและพัฒนา (R&D) และรายจ่ายฝ่ายทุน (CAPEX) สูงถึง 4 ล้านล้านเยนภายในปี 2030 โดยเจาะจงแบ่งสัดส่วนถึง 1.2 ล้านล้านเยนสำหรับการลงทุนในอินเดียโดยเฉพาะ เช่นเดียวกับโตโยต้า (Toyota) ที่มีแผนเปิดโรงงานแห่งที่ 3 ในอินเดียภายในปี 2026
นัยเชิงกลยุทธ์และแนวทางปฏิบัติสำหรับธุรกิจไทย
การผงาดขึ้นของอินเดียในฐานะ "Detroit of Asia" ยุคใหม่ ส่งสัญญาณเตือนภัยขั้นวิกฤต (Wake-up Call) ต่อโครงสร้างอุตสาหกรรมยานยนต์ไทยที่เคยพึ่งพาค่ายรถญี่ปุ่นเป็นหลัก ผู้บริหารและผู้วางนโยบายของไทยควรปรับกลยุทธ์รับมือดังนี้:
1. สำหรับผู้ผลิตชิ้นส่วนยานยนต์ไทย (OEM & Tier 1-2 Suppliers)
-
กลยุทธ์การปรับตัวแบบ Dual-Track: อย่าจำกัดตัวเองอยู่เพียงกลุ่มเทคโนโลยีเครื่องยนต์สันดาป (ICE) ของญี่ปุ่น ต้องเร่งขยับตัวเข้าสู่ห่วงโซ่อุปทานของค่ายรถยนต์ไฟฟ้า (EV) จากจีนที่กำลังสร้างฐานการผลิตในไทย ขณะเดียวกัน ต้องรักษาความสัมพันธ์และเพิ่มประสิทธิภาพการผลิตชิ้นส่วนกลุ่มยานยนต์ไฮบริด (HEV) ซึ่งค่ายญี่ปุ่นยังคงมีความต้องการสูงในระยะเปลี่ยนผ่านนี้
-
Upgrade สู่ High-Value Component: ยกระดับจากการรับจ้างผลิตชิ้นส่วนเชิงกลพื้นฐาน (Mechanical Parts) สู่ชิ้นส่วนอิเล็กทรอนิกส์อัจฉริยะ ระบบเซนเซอร์ และเทคโนโลยีที่เกี่ยวข้องกับ Software-Defined Vehicles (SDVs) เนื่องจากอินเดียแม้จะเด่นด้านการประกอบและซอฟต์แวร์ แต่ห่วงโซ่อุปทานด้านอิเล็กทรอนิกส์ฮาร์ดแวร์บางส่วนของไทยยังคงมีความน่าเชื่อถือและได้เปรียบทางภูมิศาสตร์
2. สำหรับผู้บริหารและนักลงทุน
-
แสวงหาโอกาสในตลาดอินเดีย (India+1 Strategy): แทนที่จะมองอินเดียเป็นเพียงคู่แข่ง ผู้บริหารควรพิจารณาสร้างพันธมิตรหรือขยายการลงทุน (Joint Venture) ไปยังอินเดีย เพื่อเข้าถึงห่วงโซ่อุปทานที่กำลังเติบโตอย่างมหาศาล และใช้ประโยชน์จากมาตรการจูงใจในการผลิต (Production Linked Incentive - PLI) ของรัฐบาลอินเดีย
-
การบริหารความเสี่ยงด้านภูมิรัฐศาสตร์: กระจายความเสี่ยงในห่วงโซ่อุปทาน (Supply Chain Diversification) ป้องกันการพึ่งพิงตลาดส่งออกรถยนต์สำเร็จรูป (CBU) เพียงอย่างเดียว โดยหันมาเน้นการส่งออกชิ้นส่วนกึ่งสำเร็จรูป (CKD) ไปยังตลาดเกิดใหม่ที่มีการเติบโตสูง
3. สำหรับภาครัฐและผู้กำหนดนโยบายอุตสาหกรรม (Public Sector & Policy Makers)
-
ปรับเป้าหมายจากการเน้น "ปริมาณ" เป็น "มูลค่าเทคโนโลยี": ยอมรับความจริงว่าไทยไม่สามารถแข่งแกร่งด้านจำนวนยอดการผลิต (Volume) กับอินเดียได้อีกต่อไป สิ่งที่ไทยต้องเน้นคือการเป็น "Center of Excellence" ด้านยานยนต์คาร์บอนต่ำ (Low-carbon Mobility) และชิ้นส่วนระดับ Advanced Tech
-
Upskilling แรงงานสู่ยุคดิจิทัลยานยนต์: เร่งพัฒนาทักษะแรงงานไทยในด้านวิทยาศาสตร์ข้อมูล วิศวกรรมซอฟต์แวร์ และระบบขับเคลื่อนอัตโนมัติ เพื่อรองรับอุตสาหกรรมยานยนต์ยุคใหม่ที่จะเปลี่ยนสภาพจาก "ยานพาหนะเชิงกล" ไปเป็น "คอมพิวเตอร์ติดล้อ"
บทสรุป
เพื่อรับมือกับศึกขนาบข้างจากการรุกคืบของค่ายรถ EV จีนในอาเซียนและการเบนเข็มหมุดหมายการลงทุนของกลุ่มทุนญี่ปุ่นไปยังอินเดีย ภาคอุตสาหกรรมยานยนต์ไทยจำเป็นต้องเร่งปรับยุทธศาสตร์เชิงรุกทันที โดยในส่วนของผู้ผลิตชิ้นส่วน (OEM & Tier 1-2) ต้องขับเคลื่อนกลยุทธ์ "Dual-Track" ด้วยการเร่งเจรจาเข้าสู่ห่วงโซ่อุปทานของค่าย EV จีนควบคู่ไปกับการรักษาฐานการผลิตกลุ่มยานยนต์ไฮบริด (HEV) ของค่ายญี่ปุ่น พร้อมทั้งยกระดับการผลิตจากชิ้นส่วนเชิงกลพื้นฐานไปสู่ชิ้นส่วนอิเล็กทรอนิกส์อัจฉริยะ ระบบเซนเซอร์ และซอฟต์แวร์ควบคุมยานยนต์ (SDV) ที่มีมูลค่าสูง ขณะที่ภาครัฐและผู้กำหนดนโยบายต้องเปลี่ยนดัชนีชี้วัดจากการเน้น "ปริมาณการผลิต" มาเป็นศูนย์กลางความเป็นเลิศด้านยานยนต์คาร์บอนต่ำ (Low-carbon Mobility) ควบคู่ไปกับการอัดฉีดงบประมาณเพื่อ Upskilling ทักษะแรงงานไทยในด้านวิศวกรรมซอฟต์แวร์และวิทยาศาสตร์ข้อมูลอย่างเร่งด่วน เพื่อเปลี่ยนผ่านระบบซัพพลายเชนของประเทศให้กลายเป็นฐานเทคโนโลยีขั้นสูงที่ยากจะหาใครทดแทนในภูมิภาค
ข้อมูลอ้างอิง:
- Japan Forward: Japan Forward Official Website (อ้างอิงจากบทความ "As China Advances, India Emerges as New 'Detroit of Asia'" โดย Takehiko Nagata)
-
Japan Automobile Importers Association (JAIA): JAIA Official Statistics (สถิติยอดการนำเข้ารถยนต์ย้อนกลับสู่ประเทศญี่ปุ่นปี 2025)
-
Japan External Trade Organization (JETRO): JETRO Research Report (รายงานประมาณการยอดการผลิตรถยนต์ในอินเดียปี 2024 และทิศทางการลงทุนในเอเชียใต้)
ข่าวที่เกี่ยวข้อง
DFT ดันภาพลักษณ์ข้าวไทยในญี่ปุ่น ชูแคมเปญ Think Rice Think Thailand ตอกย้ำคุณภาพระดับโลก
กรมการค้าต่างประเทศ (DFT) เดินหน้าประชาสัมพันธ์ข้าวไทยใน โตเกียว ภายใต้แนวคิด Think Rice Think Thailand สร้างการรับรู้คุณภาพข้าวไทยในตลาดญี่ปุ่น พร้อมขยายโอกาสส่งออก
สูตรลับความสำเร็จสามฝ่าย: บริหารธุรกิจให้เติบโตอย่างยั่งยืนโดยไม่ต้องทิ้งใครไว้ข้างหลัง
แนวทางการบริหารธุรกิจสู่ความยั่งยืนด้วยปรัชญาการค้าของญี่ปุ่น "ซัมโปะ โยชิ" หรือความพึงพอใจของสามฝ่าย มุ่งสร้างผลกำไรที่เป็นธรรมและสวัสดิการที่ดีแก่ผู้ขาย ส่งมอบผลิตภัณฑ์ที่ซื่อสัตย์และจริงใจแก่ผู้ซื้อ พร้อมร่วมเกื้อกูลชุมชนและสิ่งแวดล้อม เพื่อเปลี่ยนผลกำไรเป็นรากฐานที่มั่นคงในระยะยาว
Neta จากดาวเด่นรถไฟฟ้าจีน สู่วิกฤตล้มละลายในยุคทองของรถยนต์ EV
วิเคราะห์ปัจจัยนำสู่ความล้มเหลวของ Hozon Auto เจ้าของแบรนด์รถยนต์ไฟฟ้า "เนต้า" (Neta) ที่ได้เข้าสู่กระบวนการล้มละลายอย่างเป็นทางการ และผลกระทบต่ออุตสาหกรรมรถยนต์ไฟฟ้าโลก
GPSC ปักหมุดอินเดีย เปิดสำนักงานแห่งใหม่ในนิวเดลี เสริมแกร่งธุรกิจพลังงานสะอาด พร้อมเดินหน้า AEPL สู่เป้าหมาย IPO
บริษัท โกลบอล เพาเวอร์ ซินเนอร์ยี่ จำกัด (มหาชน) หรือ GPSC ซึ่งเป็นแกนนำในการดำเนินธุรกิจไฟฟ้าของกลุ่ม ปตท. ได้ประกาศยกระดับยุทธศาสตร์การเติบโตในระดับภูมิภาคอย่างมีนัยสำคัญ ด้วยการเปิดสำนักงานตัวแทนแห่งใหม่ ณ กรุง นิวเดลี ประเทศอินเดีย
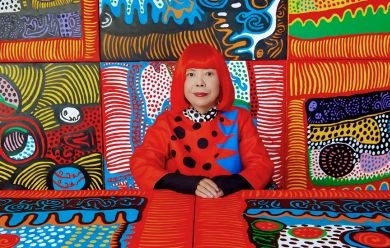
ยาโยอิ คุซามะ – แบบแผนอันไร้ขอบเขต และการลบเลือนแห่งอัตตา
พวกเราคงเคยเห็นผลงานศิลปะ ฟักทองลายจุดสีสันสดใส หรือแฟชั่นเครื่องแต่งกายและสินค้าของ Louis Vuitton ในปี 2023 ผลงานที่เรียบง่ายเหล่านั้น ล้วนมีต้นกำเนิดจากศิลปินที่มีบทบาทสำคัญยิ่งในวงการศิลปะสมัยใหม่ ยาโยอิ คุซามะ
แผนกระตุ้นการท่องเที่ยวและขยายมาตรการฟรีวีซ่าของรัฐบาลไทย
รัฐบาลไทยได้ประกาศเดินหน้าแผนกระตุ้นเศรษฐกิจภาคการท่องเที่ยวอย่างเต็มที่ โดยมีเป้าหมายในการใช้การท่องเที่ยวเป็นกลไกหลักเพื่อขับเคลื่อนการเติบโตของประเทศ ในมาตรการเร่งด่วนนี้ กระทรวงการท่องเที่ยวและกีฬาได้มุ่งเน้นไปที่โครงการสำคัญอย่าง "ไทยเที่ยวไทย พลัส"