30 ปีหลังวิกฤตต้มยำกุ้ง เอกนิติชู “การลงทุน” ปลุกเศรษฐกิจไทย ตั้งเป้าโต 3% ใน 3 ปี
สรุปประเด็น
-
ชูการลงทุนขับเคลื่อนเศรษฐกิจ: รมว.คลัง ดัน "การลงทุน" เป็นกลไกหลักเพิ่มศักยภาพ ตั้งเป้าเศรษฐกิจไทยเติบโต 3% ภายใน 3 ปี ท่ามกลางข้อจำกัดหนี้และเศรษฐกิจโลก
-
มุ่งดึงทุนสู่อุตสาหกรรมอนาคต: เน้นดึงดูดลงทุนต่างประเทศในเซมิคอนดักเตอร์, Data Center, EV และพลังงานหมุนเวียน เพื่อสร้างกำลังการผลิตและผลิตภาพใหม่
-
ความท้าทายจากหนี้และโครงสร้าง: เศรษฐกิจยังเผชิญแรงกดดันจากหนี้ครัวเรือน หนี้สาธารณะใกล้เพดาน 70% และความท้าทายในการเพิ่มสัดส่วนลงทุนต่อ GDP
-
ใช้เวทีประชุมโลกสื่อสารศักยภาพ: ใช้โอกาสเจ้าภาพประชุม IMF-World Bank ชูจุดเด่นความเป็นกลางและการเชื่อมโยงภูมิภาค เพื่อดึงดูดนักลงทุนต่างชาติสู่โครงการจริง
ไทยเตรียมใช้เวทีประชุม IMF–World Bank ที่กรุงเทพฯ ระหว่าง 12–18 ตุลาคม 2569 สื่อสารศักยภาพประเทศเพื่อดึงดูดนักลงทุน ท่ามกลางโจทย์เศรษฐกิจโตต่ำ หนี้สูง และการแข่งขันดึงเงินลงทุนในภูมิภาค
เกือบ 30 ปีหลังวิกฤตต้มยำกุ้งปี 2540 ประเทศไทยกำลังเผชิญโจทย์เศรษฐกิจครั้งสำคัญอีกครั้ง จากเดิมที่ต้องเร่งฟื้นฟูระบบการเงินหลังวิกฤต สู่ความท้าทายในการยกระดับการเติบโตระยะยาว ท่ามกลางข้อจำกัดเชิงโครงสร้างและการแข่งขันทางเศรษฐกิจที่เข้มข้นขึ้น
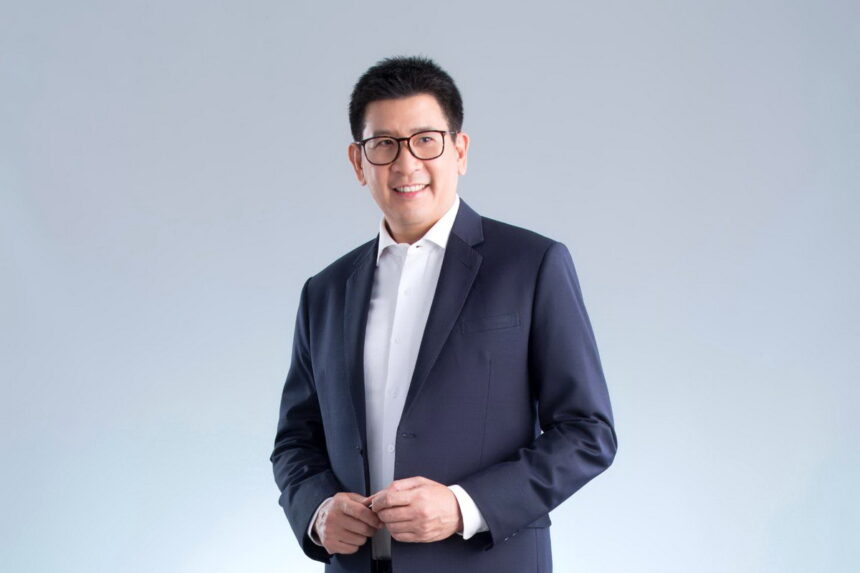
บทความของ Reuters โดย Devjyot Ghoshal เผยแพร่เมื่อวันที่ 9 ตุลาคม 2569 ระบุว่า เอกนิติ นิติทัณฑ์ประภาศ รัฐมนตรีว่าการกระทรวงการคลัง วาง “การลงทุน” เป็นหนึ่งในกลไกสำคัญในการฟื้นแรงขับเคลื่อนเศรษฐกิจไทย โดยมุ่งดึงดูดเงินลงทุนเข้าสู่อุตสาหกรรมเทคโนโลยีขั้นสูง ควบคู่กับการพัฒนาพลังงานและทักษะแรงงาน เพื่อผลักดันการเติบโตให้สูงขึ้นในระยะ 3 ปีข้างหน้า
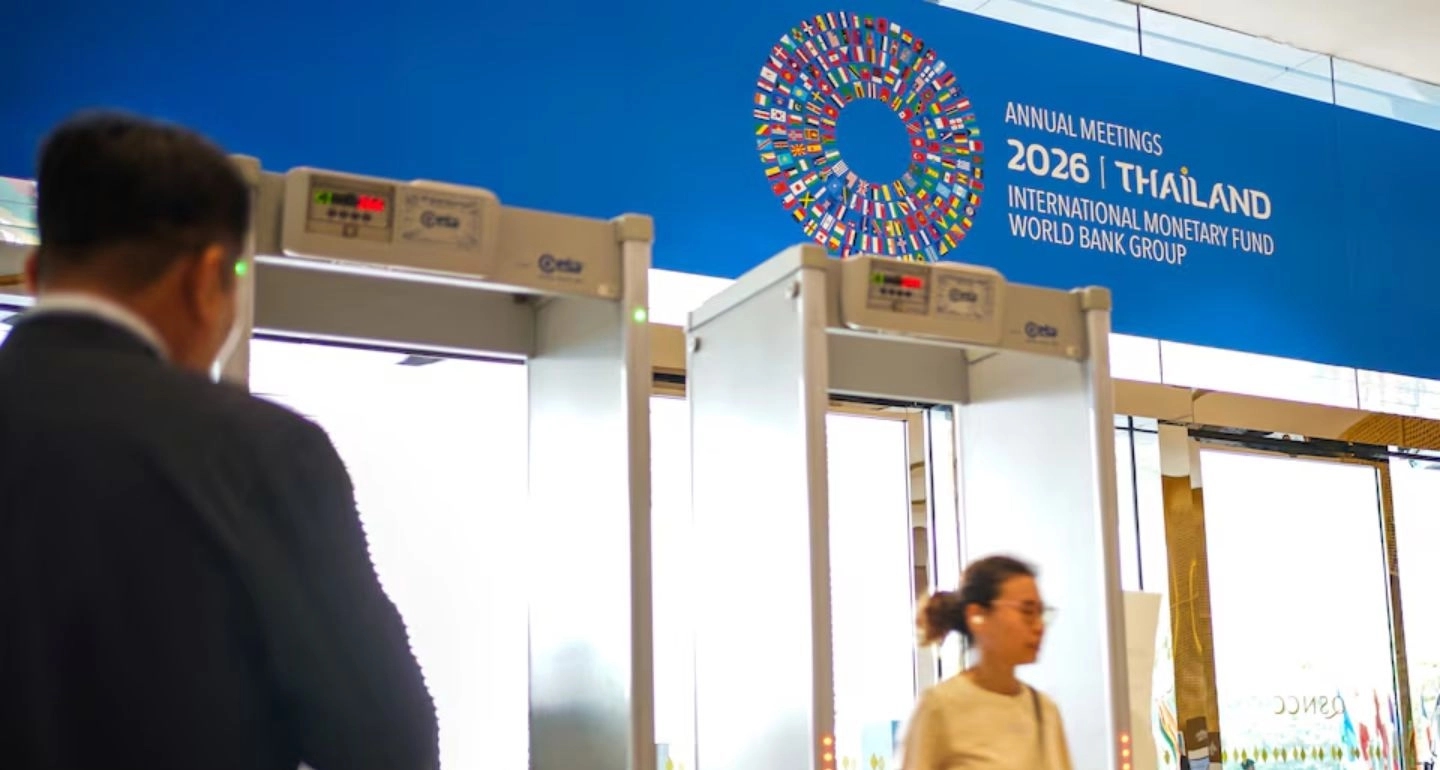
แนวทางดังกล่าวถูกนำเสนอในช่วงที่กรุงเทพฯ เป็นเจ้าภาพการประชุมประจำปีของกองทุนการเงินระหว่างประเทศ (IMF) และธนาคารโลก (World Bank) ระหว่างวันที่ 12–18 ตุลาคม 2569 ซึ่งเป็นเวทีสำคัญที่ไทยสามารถสื่อสารทิศทางเศรษฐกิจและโอกาสการลงทุนต่อผู้กำหนดนโยบาย สถาบันการเงิน และภาคธุรกิจจากทั่วโลก
จากวิกฤตปี 2540 สู่โจทย์เศรษฐกิจโตต่ำ
ในช่วงวิกฤตการเงินเอเชียปี 2540 ประเทศไทยเผชิญแรงกดดันอย่างหนักหลังการลอยตัวค่าเงินบาท ก่อนต้องได้รับความช่วยเหลือทางการเงินจาก IMF และดำเนินมาตรการฟื้นฟูเศรษฐกิจหลายด้าน
เกือบสามทศวรรษต่อมา โจทย์ของไทยเปลี่ยนไปจากการแก้ไขวิกฤตการเงินเฉพาะหน้า เป็นการเพิ่มศักยภาพการเติบโตในระยะยาว โดยเฉพาะการลงทุนที่เป็นแรงขับเคลื่อนสำคัญของการเพิ่มกำลังการผลิตและผลิตภาพทางเศรษฐกิจ
เอกนิติให้สัมภาษณ์กับ Reuters ว่า สัดส่วนการลงทุนต่อผลิตภัณฑ์มวลรวมในประเทศ (GDP) ของไทยลดลงมาอยู่ที่ประมาณ 22–23% ซึ่งเป็นหนึ่งในปัจจัยที่ทำให้แรงส่งการเติบโตอ่อนแอลง รัฐบาลจึงให้ความสำคัญกับนโยบายที่ช่วยกระตุ้นการลงทุนและดึงเงินทุนเข้าสู่ภาคเศรษฐกิจจริง
ขณะเดียวกัน บทความ Reuters ระบุว่าเศรษฐกิจไทยเติบโตเฉลี่ยประมาณ 2.34% ต่อปีในช่วง 5 ปีที่ผ่านมา สะท้อนความท้าทายในการเร่งการเติบโตให้กลับมาอยู่ในระดับสูงขึ้น เมื่อเทียบกับประเทศในภูมิภาคที่สามารถฟื้นตัวได้รวดเร็วกว่าในบางช่วง
โจทย์สำคัญของไทยไม่ใช่เพียงการเพิ่มเม็ดเงินลงทุน แต่คือการเปลี่ยนการลงทุนให้เป็นกำลังการผลิตใหม่ งานที่มีทักษะสูง และผลิตภาพที่เพิ่มขึ้นอย่างต่อเนื่อง
เป้าหมาย 3% ใน 3 ปี มุ่งดึงทุนสู่อุตสาหกรรมอนาคต
เมื่อเดือนกันยายน 2569 เอกนิติเปิดเผยแนวทางผลักดันให้เศรษฐกิจไทยเติบโต 3% ภายใน 3 ปี โดยเน้นการดึงดูดการลงทุนจากต่างประเทศในอุตสาหกรรมที่มีศักยภาพเติบโตสูง ได้แก่
-
เซมิคอนดักเตอร์: อุตสาหกรรมต้นน้ำสำคัญของอุปกรณ์อิเล็กทรอนิกส์และเทคโนโลยีขั้นสูง
-
Data Center: โครงสร้างพื้นฐานที่รองรับบริการดิจิทัล การประมวลผลข้อมูล และการพัฒนา AI
-
ยานยนต์ไฟฟ้าและการผลิตขั้นสูง: การต่อยอดฐานอุตสาหกรรมเดิมของไทยไปสู่เทคโนโลยีและผลิตภัณฑ์ที่มีมูลค่าเพิ่มสูง
-
พลังงานหมุนเวียนและโครงข่ายไฟฟ้า: การเตรียมความพร้อมด้านพลังงานให้เพียงพอและสอดคล้องกับความต้องการของอุตสาหกรรมใหม่
ทิศทางดังกล่าวสะท้อนว่า การแข่งขันดึงดูดเงินลงทุนในปัจจุบันไม่ได้ขึ้นอยู่กับต้นทุนแรงงานหรือสิทธิประโยชน์ทางภาษีเพียงอย่างเดียว แต่ยังรวมถึงความพร้อมของพลังงาน โครงสร้างพื้นฐาน เทคโนโลยี บุคลากร และความต่อเนื่องของนโยบายภาครัฐ
สำหรับไทย การสร้างความพร้อมของปัจจัยเหล่านี้จะเป็นตัวแปรสำคัญในการเปลี่ยนความสนใจของนักลงทุนให้กลายเป็นโครงการลงทุนจริง และทำให้เกิดการเชื่อมโยงกับผู้ประกอบการในประเทศ
เป้าหมายรัฐบาลกับศักยภาพเศรษฐกิจที่ประเมินโดย ธปท.
แม้รัฐบาลตั้งเป้าผลักดันเศรษฐกิจให้เติบโต 3% ภายใน 3 ปี แต่ธนาคารแห่งประเทศไทย (ธปท.) ประเมินศักยภาพการเติบโตของเศรษฐกิจไทยไว้ที่ประมาณ 2.7% และมองว่าอาจต้องใช้เวลาอย่างน้อย 4 ปีจึงจะไปถึงระดับดังกล่าว ตามข้อมูลที่ Reuters รายงาน
ตัวเลขทั้งสองมีความหมายต่างกัน โดยเป้าหมายของรัฐบาลสะท้อนระดับการเติบโตที่ต้องการผลักดันให้เกิดขึ้น ขณะที่การประเมินของ ธปท. สะท้อนมุมมองต่อศักยภาพการเติบโตของเศรษฐกิจภายใต้ข้อจำกัดที่มีอยู่
ความแตกต่างนี้จึงชี้ให้เห็นว่า การผลักดันให้เศรษฐกิจโตเร็วขึ้นจำเป็นต้องมีการลงทุนและการปฏิรูปที่ช่วยเพิ่มศักยภาพการผลิตอย่างเป็นรูปธรรม ไม่ใช่อาศัยมาตรการกระตุ้นอุปสงค์ระยะสั้นเพียงอย่างเดียว
หนี้ครัวเรือนและความเสี่ยงโลกยังเป็นโจทย์ที่ต้องแก้
นอกเหนือจากข้อจำกัดด้านการลงทุน เศรษฐกิจไทยยังเผชิญแรงกดดันจากหนี้ครัวเรือน การฟื้นตัวของภาคท่องเที่ยว และความไม่แน่นอนทางการค้าระหว่างประเทศ ซึ่งอาจกระทบต่อกำลังซื้อ การเข้าถึงสินเชื่อ และการตัดสินใจลงทุนของภาคเอกชน
ขณะเดียวกัน เศรษฐกิจโลกยังมีความเสี่ยงจากความผันผวนของราคาพลังงาน ภาระหนี้ภาครัฐในหลายประเทศ และการเปลี่ยนแปลงของเทคโนโลยี โดยเฉพาะการลงทุนใน AI ที่อาจสร้างทั้งโอกาสทางเศรษฐกิจและความเสี่ยงด้านการประเมินมูลค่าการลงทุน
อีกประเด็นที่ต้องติดตามคือหนี้สาธารณะของไทย ซึ่งเข้าใกล้กรอบเพดานตามนโยบายการคลังที่ 70% ของ GDP ทำให้การเร่งลงทุนและการสนับสนุนเศรษฐกิจต้องดำเนินควบคู่กับการรักษาวินัยทางการคลัง
อย่างไรก็ตาม Reuters รายงานว่า Fitch Ratings ปรับแนวโน้มอันดับเครดิตของไทยจาก “ลบ” เป็น “เสถียรภาพ” ในเดือนกันยายน 2569 โดยมองว่าเศรษฐกิจไทยมีความทนทานต่อแรงกระแทกมากกว่าที่คาด และความแน่นอนด้านนโยบายมีแนวโน้มดีขึ้น ทั้งนี้ การปรับแนวโน้มดังกล่าวไม่ใช่หลักประกันว่าเศรษฐกิจจะฟื้นตัวอย่างรวดเร็ว แต่เป็นหนึ่งในปัจจัยที่ตลาดใช้ประเมินความเสี่ยงของประเทศ
บทเรียนจากวิกฤตต้มยำกุ้ง: นโยบายต้องมีเจ้าของและทำต่อเนื่อง
อนูป สิงห์ (Anoop Singh) อดีตหัวหน้าคณะผู้แทน IMF ที่ดูแลประเทศไทยในช่วงวิกฤตปี 2540 ให้ความเห็นในบทความ Reuters ว่า ปัจจัยสำคัญประการหนึ่งของการฟื้นตัวคือการที่รัฐบาลมีความเป็นเจ้าของต่อการแก้ปัญหา หรือ Political Ownership โดยต้องยอมรับข้อจำกัดที่เกิดขึ้นและลงมือปฏิรูปอย่างจริงจัง
บทเรียนนี้ยังมีความสำคัญต่อเศรษฐกิจไทยในปัจจุบัน เพราะการปฏิรูปโครงสร้าง เช่น การพัฒนาทักษะแรงงาน การปรับระบบพลังงาน และการยกระดับอุตสาหกรรม ต้องอาศัยเวลาและความต่อเนื่องของนโยบาย ไม่สามารถเห็นผลได้ทั้งหมดภายในระยะสั้น
การมีทิศทางนโยบายที่ชัดเจนจึงเป็นส่วนหนึ่งของการสร้างความเชื่อมั่นให้กับนักลงทุน แต่ผลลัพธ์สุดท้ายยังขึ้นอยู่กับความสามารถในการดำเนินโครงการให้เกิดขึ้นจริง การลดอุปสรรคทางธุรกิจ และการกระจายประโยชน์จากการลงทุนไปยังผู้ประกอบการและแรงงานในประเทศ
ไทยชูความเป็นกลาง ดึงดูดการลงทุนท่ามกลางโลกแบ่งขั้ว
ท่ามกลางความตึงเครียดทางภูมิรัฐศาสตร์และการเปลี่ยนแปลงของห่วงโซ่อุปทานโลก เอกนิติเตรียมนำเสนอประเทศไทยในฐานะประเทศที่สามารถเชื่อมโยงเศรษฐกิจและภาคธุรกิจจากหลายภูมิภาคเข้าด้วยกัน โดยใช้จุดแข็งด้านที่ตั้ง เครือข่ายการค้า และฐานการผลิตเป็นส่วนหนึ่งของข้อเสนอเพื่อดึงดูดเงินลงทุน
อย่างไรก็ตาม การวางตำแหน่งไทยเป็นศูนย์กลางที่เชื่อมโยงเศรษฐกิจต้องอาศัยปัจจัยสนับสนุนหลายด้าน ตั้งแต่ความพร้อมของโครงสร้างพื้นฐาน ความมั่นคงทางพลังงาน กฎระเบียบที่เอื้อต่อธุรกิจ ไปจนถึงบุคลากรที่มีทักษะตรงกับความต้องการของอุตสาหกรรมเป้าหมาย
เวที IMF–World Bank Annual Meetings ซึ่งจัดขึ้นที่กรุงเทพฯ ระหว่างวันที่ 12–18 ตุลาคม 2569 จึงเป็นโอกาสในการสื่อสารศักยภาพของประเทศกับผู้กำหนดนโยบายและนักลงทุนระหว่างประเทศ แต่ความสำเร็จจะต้องวัดจากผลลัพธ์ที่เกิดขึ้นหลังการประชุมด้วย
บททดสอบต่อจากนี้ คือเปลี่ยนความสนใจให้เป็นการลงทุนจริง
เกือบ 30 ปีหลังวิกฤตต้มยำกุ้ง ความท้าทายของไทยเปลี่ยนจากการฟื้นฟูเศรษฐกิจหลังวิกฤต มาเป็นการยกระดับศักยภาพการเติบโตในระยะยาว การผลักดันการลงทุนจึงเป็นแนวทางสำคัญ แต่ต้องดำเนินควบคู่กับการพัฒนาคน โครงสร้างพื้นฐาน พลังงาน และสภาพแวดล้อมทางธุรกิจ
สิ่งที่ภาคธุรกิจและนักลงทุนควรติดตามต่อจากนี้ ได้แก่ สัดส่วนการลงทุนต่อ GDP ว่าจะเพิ่มขึ้นจากระดับ 22–23% ได้มากน้อยเพียงใด โครงการลงทุนในอุตสาหกรรมเป้าหมายจะเกิดขึ้นจริงเมื่อใด และการปฏิรูปเชิงโครงสร้างจะช่วยเพิ่มผลิตภาพของเศรษฐกิจได้อย่างเป็นรูปธรรมหรือไม่
เป้าหมายการเติบโต 3% จึงไม่ใช่เพียงตัวเลขทางเศรษฐกิจ แต่เป็นบททดสอบว่าประเทศไทยจะสามารถเปลี่ยนโอกาสจากการลงทุนให้เป็นการเติบโตที่มีคุณภาพและต่อเนื่องได้หรือไม่
ข้อมูลอ้างอิง:
Ghoshal, D. (2026, October 9). Nearly 30 years after IMF rescue, Thailand faces new economic test. Reuters. https://www.reuters.com/world/asia-pacific/nearly-30-years-after-imf-rescue-thailand-faces-new-economic-test-2026-10-09/
ข่าวที่เกี่ยวข้อง
หนี้ครัวเรือนลุกลาม เศรษฐกิจไทยซึมลึก: BAM ส่งสัญญาณเตือนวิกฤติเรื้อรัง
BAM เตือนวิกฤติหนี้ครัวเรือนที่แทรกซึมทั่วสังคมไทย ส่งผลให้เศรษฐกิจซบเซาและฟื้นตัวยาก ต่างจากวิกฤติปี 2540 ที่จำกัดอยู่ในธุรกิจใหญ่และสถาบันการเงิน ยอดหนี้ครัวเรือนพุ่งแตะ 16.2 ล้านล้านบาท บั่นทอนกำลังซื้อและความมั่นใจของประชาชนอย่างรุนแรง
สงครามการค้าเปลี่ยนโลก ผลกระทบต่อเศรษฐกิจไทยและแนวทางปรับตัว
การสัมมนา BOT Symposium 2025 ได้สะท้อนภาพผลกระทบของสงครามการค้าและนโยบายภาษีของสหรัฐฯ ที่เปลี่ยนภูมิทัศน์การค้าระหว่างประเทศอย่างสิ้นเชิง พร้อมชี้ให้เห็นถึงความเปราะบางของเศรษฐกิจไทย และเสนอแนวทางการปรับตัวเพื่อสร้างความแข็งแกร่งจากภายในและเติบโตอย่างยั่งยืนในระยะยาว
SCB EIC ปรับเพิ่มประมาณการเศรษฐกิจไทยปี 2569 แตะ 2.2% รับแรงส่ง AI–ดิจิทัล–อิเล็กทรอนิกส์ คาดดอกเบี้ย 1% ยาวถึงปี 2570
SCB EIC ปรับเพิ่มประมาณการเศรษฐกิจไทยปี 2569 ขึ้นแตะ 2.2% และปี 2570 ที่ 2.1% รับอานิสงส์วัฏจักรลงทุน AI โลก หนุนการส่งออกดิจิทัล-อิเล็กทรอนิกส์พุ่ง 16% ขณะที่ฟื้นตัวยังเป็นรูปแบบ K-shaped กระจุกตัวเฉพาะกลุ่ม คาด กนง. ตรึงดอกเบี้ย 1.00% พยุงกลุ่มเปราะบางและ SMEs
สยามพิวรรธน์ผนึกกำลังจัดเวที Future-ready Economy 2026 รับประชุม IMF–World Bank ชูไทยสู่ฮับเศรษฐกิจและ MICE ระดับโลก
สยามพิวรรธน์ ผนึก BRANDi เตรียมจัดงาน Future-ready Economy 2026 ขับเคลื่อนเวทีเสวตานานาชาติรับการประชุม IMF–World Bank Group 2026 ชูความพร้อมศูนย์การค้าแลนด์มาร์กในการยกระดับประเทศไทยสู่ศูนย์กลางเศรษฐกิจและ MICE ระดับโลกอย่างเต็มรูปแบบ
SCB EIC ชี้เศรษฐกิจไทยและความท้าทายในครึ่งปีหลัง พร้อมผลกระทบต่อ SME
SCB EIC ปรับเพิ่มประมาณการเศรษฐกิจไทยปี 2569 เป็น 2.0% โดยมีปัจจัยหนุนจากสถานการณ์ตะวันออกกลางคลี่คลายและมาตรการรัฐบาล แต่ยังคงเผชิญการฟื้นตัวแบบ "K-Shaped" และความเปราะบางจากหนี้ครัวเรือนและ SME ที่สูง
จุดเดือดภูมิรัฐศาสตร์ 2569: วิเคราะห์ฉากทัศน์สงครามและเข็มทิศยุทธศาสตร์สำหรับธุรกิจไทย
โลกกำลังเผชิญจุดเดือดภูมิรัฐศาสตร์ ตั้งแต่รัสเซีย–ยูเครน ตะวันออกกลาง จีน–ไต้หวัน เมียนมา จนถึง OCA บทความนี้ถอดฉากทัศน์สงคราม ผลกระทบต่อพลังงาน โลจิสติกส์ การส่งออกไทย ค่าเงินบาท และอธิบายว่าธุรกิจไทยควรวางยุทธศาสตร์และรับมือร่วมกับมาตรการ War Room ของรัฐบาลอนุทินอย่างไรให้รอดในโลกเสี่ยงสูง