ธปท. ปล่อยสินเชื่อ SMEs กว่า 8 หมื่นล้าน เตรียมเปิด Credit Portal ปี 2570
สรุปประเด็น
-
ธนาคารแห่งประเทศไทย (ธปท.) ระบุว่าโครงการ SMEs Credit Boost สนับสนุนสินเชื่อให้ผู้ประกอบการแล้วกว่า 80,000 ล้านบาท
-
มาตรการ SMEs Secure Plus เปิดทางให้สถาบันการเงินพิจารณาหลักประกันทางเลือกควบคู่กับกระแสเงินสดของธุรกิจ
-
ธปท. เตรียมเปิดใช้ SMEs Credit Portal ในเดือนมกราคม 2570 เพื่อเชื่อมผู้ประกอบการกับธนาคารและผู้ให้บริการทางการเงิน
-
ธปท. เดินหน้าพัฒนาระบบ Alternative Data Exchange เพื่อใช้ข้อมูลทางเลือกประกอบการประเมินความสามารถในการชำระหนี้
-
ในช่วงปีที่ผ่านมา ธปท. ลดหรือยกเลิกค่าธรรมเนียมบริการทางการเงิน 19 รายการ คาดช่วยประชาชนและ SMEs ประหยัดค่าใช้จ่ายรวมประมาณ 8,000 ล้านบาทต่อปี
การเข้าถึงแหล่งเงินทุนยังเป็นหนึ่งในโจทย์สำคัญของผู้ประกอบการขนาดกลางและขนาดย่อม (SMEs) ไทย โดยเฉพาะธุรกิจที่มีศักยภาพในการดำเนินงาน แต่ขาดหลักประกันหรือข้อมูลทางการเงินที่เพียงพอตามเกณฑ์การพิจารณาสินเชื่อของสถาบันการเงิน
ธนาคารแห่งประเทศไทย (ธปท.) จึงเดินหน้ามาตรการแก้ไขปัญหาการเข้าถึงสินเชื่ออย่างต่อเนื่อง ทั้งการสนับสนุนสินเชื่อผ่านโครงการ SMEs Credit Boost การเพิ่มทางเลือกด้านหลักประกันผ่าน SMEs Secure Plus และการพัฒนาแพลตฟอร์มกลาง SMEs Credit Portal เพื่อเชื่อมโยงผู้ประกอบการกับแหล่งเงินทุนหลายประเภท
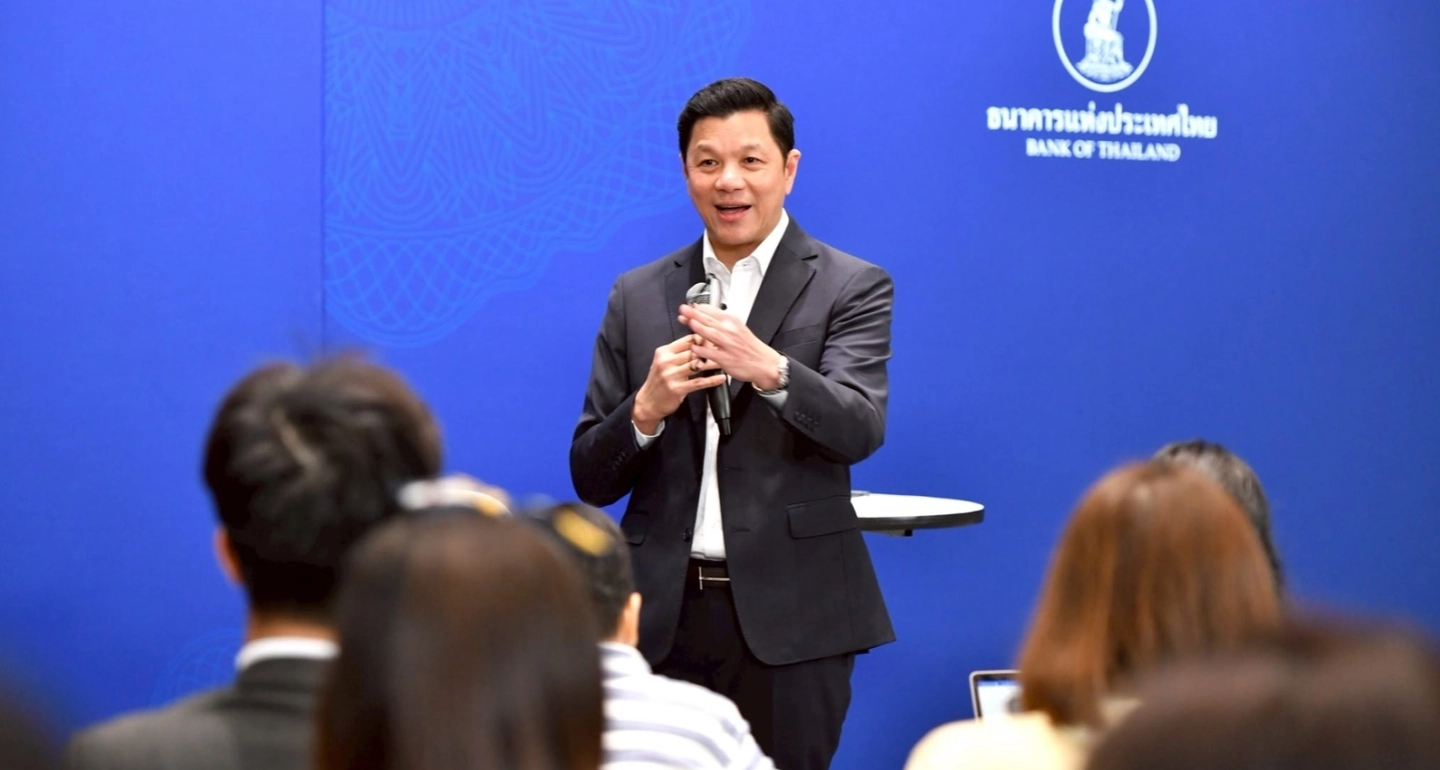
นายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย เปิดเผยผลการดำเนินงานในช่วงปีที่ผ่านมา โดยระบุว่าโครงการ SMEs Credit Boost สามารถสนับสนุนสินเชื่อให้แก่ผู้ประกอบการได้แล้วมากกว่า 80,000 ล้านบาท พร้อมเตรียมยกระดับโครงสร้างการเข้าถึงสินเชื่อในปี 2570 เพื่อให้ธุรกิจที่มีศักยภาพสามารถเข้าถึงเงินทุนในระบบได้มากขึ้น
SMEs Credit Boost สนับสนุนสินเชื่อแล้วกว่า 80,000 ล้านบาท
หนึ่งในมาตรการสำคัญของ ธปท. คือโครงการ SMEs Credit Boost ซึ่งมีเป้าหมายช่วยลดข้อจำกัดด้านความเสี่ยงในการปล่อยสินเชื่อ และส่งเสริมให้สถาบันการเงินสามารถสนับสนุนเงินทุนแก่ผู้ประกอบการ SMEs ได้มากขึ้น
ข้อมูลจาก ธปท. ระบุว่า โครงการดังกล่าวสามารถสนับสนุนสินเชื่อให้ผู้ประกอบการแล้วมากกว่า 80,000 ล้านบาท โดยเป็นส่วนหนึ่งของความพยายามแก้ไขปัญหาสินเชื่อ SMEs ที่หดตัวต่อเนื่องเป็นเวลานาน
นอกจากนี้ ธปท. ยังเดินหน้าแก้ไขข้อจำกัดด้านหลักประกันผ่านมาตรการ SMEs Secure Plus ซึ่งเปิดโอกาสให้สถาบันการเงินพิจารณาหลักประกันทางเลือกประกอบกับกระแสเงินสดจากการดำเนินธุรกิจ
แนวทางดังกล่าวมีความสำคัญต่อธุรกิจที่มีรายได้และศักยภาพในการดำเนินงาน แต่ไม่มีทรัพย์สินถาวรมากเพียงพอสำหรับใช้เป็นหลักประกันตามรูปแบบสินเชื่อทั่วไป
SMEs Credit Portal แพลตฟอร์มกลางเชื่อมผู้ประกอบการกับผู้ให้สินเชื่อ
อีกหนึ่งมาตรการที่ ธปท. เตรียมผลักดันคือ SMEs Credit Portal แพลตฟอร์มดิจิทัลที่ออกแบบมาเพื่อเป็นช่องทางกลางในการจับคู่ผู้ประกอบการที่ต้องการเงินทุนกับสถาบันการเงินและผู้ให้บริการสินเชื่อ
แพลตฟอร์มดังกล่าวมีเป้าหมายลดปัญหาที่ผู้ประกอบการไม่ทราบว่าจะติดต่อแหล่งเงินทุนใด หรือไม่สามารถค้นหาผู้ให้สินเชื่อที่เหมาะสมกับลักษณะธุรกิจของตนเองได้ ขณะเดียวกันสถาบันการเงินก็สามารถค้นหาผู้ประกอบการที่มีศักยภาพและมีความต้องการสินเชื่อได้สะดวกขึ้น
ผู้ให้สินเชื่อที่เกี่ยวข้องครอบคลุมทั้งธนาคารพาณิชย์ ธนาคารเฉพาะกิจของรัฐ ธนาคารพาณิชย์ไร้สาขา (Virtual Bank) และผู้ประกอบธุรกิจ Non-bank
สำหรับการใช้งาน ผู้ประกอบการสามารถระบุความต้องการเงินทุนและรายละเอียดธุรกิจ เพื่อให้ผู้ให้สินเชื่อพิจารณาและนำเสนอเงื่อนไขที่เหมาะสม โดยแพลตฟอร์มมีเป้าหมายรองรับทั้งสินเชื่อใหม่ การรีไฟแนนซ์ และสินเชื่อที่เกี่ยวข้องกับใบแจ้งหนี้ (Invoice Financing)
ธปท. ระบุแผนเปิดให้บริการ SMEs Credit Portal ในเดือนมกราคม 2570 เพื่อเพิ่มช่องทางให้ธุรกิจเข้าถึงแหล่งเงินทุนได้สะดวกขึ้น
Alternative Data เพิ่มโอกาสให้ธุรกิจที่ไม่มีประวัติสินเชื่อแบบเดิม
ข้อจำกัดสำคัญของ SMEs จำนวนหนึ่งคือการไม่มีเอกสารทางการเงินหรือประวัติสินเชื่อที่เพียงพอ ทำให้สถาบันการเงินประเมินความสามารถในการชำระหนี้ได้ยาก แม้ธุรกิจจะมีรายรับและดำเนินกิจการจริงก็ตาม
ธปท. จึงเตรียมพัฒนาระบบ Alternative Data Exchange เพื่อรวบรวมข้อมูลทางเลือกจากหลายแหล่งมาประกอบการประเมินความสามารถในการชำระหนี้
ข้อมูลที่มีการพิจารณานำมาใช้ ได้แก่
-
ประวัติการชำระค่าน้ำประปาและค่าไฟฟ้า
-
ข้อมูลการชำระภาษี
-
รายการเดินบัญชีธนาคารในรูปแบบอิเล็กทรอนิกส์
-
ข้อมูลการชำระเงิน
-
ข้อมูลจากผู้ให้บริการโทรศัพท์มือถือ
การนำข้อมูลเหล่านี้มาประกอบการประเมินจะช่วยให้สถาบันการเงินเห็นภาพกิจกรรมทางเศรษฐกิจและพฤติกรรมการชำระเงินของผู้ประกอบการได้รอบด้านขึ้น โดยเฉพาะธุรกิจรายย่อย ร้านค้าออนไลน์ และผู้ประกอบอาชีพอิสระที่อาจไม่มีหลักฐานรายได้ในรูปแบบเงินเดือนหรือเอกสารทางการเงินแบบดั้งเดิม
การเพิ่มโอกาสเข้าถึงสินเชื่อ SMEs ไม่ได้ขึ้นอยู่กับการเพิ่มวงเงินเพียงอย่างเดียว แต่ต้องปรับทั้งระบบข้อมูล หลักประกัน และช่องทางเชื่อมโยงผู้ประกอบการกับผู้ให้สินเชื่อ เพื่อให้ธุรกิจที่มีศักยภาพได้รับการประเมินอย่างเหมาะสม
ลดค่าธรรมเนียม 19 รายการ ช่วยประหยัดค่าใช้จ่าย 8,000 ล้านบาทต่อปี
นอกจากมาตรการด้านสินเชื่อ ธปท. ยังดำเนินมาตรการลดภาระค่าใช้จ่ายของผู้ใช้บริการทางการเงิน โดยได้ลดหรือยกเลิกค่าธรรมเนียมบริการทางการเงินรวม 19 รายการ ครอบคลุมบริการบัญชีเงินฝาก บัตรอิเล็กทรอนิกส์ ธุรกรรมการชำระเงิน และสินเชื่อ SMEs
มาตรการดังกล่าวคาดว่าจะช่วยให้ประชาชนและผู้ประกอบการ SMEs ประหยัดค่าใช้จ่ายรวมประมาณ 8,000 ล้านบาทต่อปี
การลดต้นทุนค่าธรรมเนียมมีความสำคัญต่อผู้ประกอบการรายย่อยที่ต้องใช้บริการทางการเงินเป็นประจำ ทั้งการรับชำระเงิน โอนเงิน และบริหารบัญชีธุรกิจ ซึ่งค่าใช้จ่ายเหล่านี้อาจสะสมเป็นต้นทุนที่มีนัยสำคัญเมื่อดำเนินธุรกิจในระยะยาว
แก้หนี้ครัวเรือนควบคู่กับการเพิ่มสภาพคล่องธุรกิจ
ในด้านการแก้ไขปัญหาหนี้ครัวเรือน ธปท. และบริษัท บริหารสินทรัพย์สุขุมวิท จำกัด (SAM) ได้ปรับโครงสร้างหนี้เสียรายย่อยแล้วมากกว่า 180,000 บัญชี ภายใต้โครงการ “ปิดหนี้ไว ไปต่อได้” จากเป้าหมาย 200,000 บัญชีในปี 2569
ขณะเดียวกัน ธปท. ยังคงอัตราการชำระคืนขั้นต่ำของบัตรเครดิตไว้ที่ 8% เพื่อช่วยรักษาสภาพคล่องของลูกหนี้ประมาณ 2 ล้านบัญชี
มาตรการเหล่านี้สะท้อนแนวทางการแก้ไขปัญหาทางการเงินที่ดำเนินควบคู่กัน ทั้งการลดภาระหนี้ของประชาชนและการเพิ่มโอกาสเข้าถึงเงินทุนของภาคธุรกิจ เนื่องจากกำลังซื้อและความสามารถในการชำระหนี้ของครัวเรือนมีความเชื่อมโยงกับกิจกรรมทางเศรษฐกิจและรายได้ของผู้ประกอบการ
ปี 2570 จับตา Credit Portal และระบบนิเวศสินเชื่อ SMEs
ธปท. ระบุว่า ในปี 2570 จะให้ความสำคัญกับการแก้ไขปัญหาเชิงโครงสร้าง โดยเฉพาะการเพิ่มโอกาสเข้าถึงสินเชื่อของ SMEs ผ่าน 3 กลไกหลัก ได้แก่
-
SMEs Credit Portal แพลตฟอร์มกลางเชื่อมผู้ประกอบการกับแหล่งเงินทุน
-
กลไกค้ำประกันสินเชื่อ เพื่อลดความเสี่ยงของสถาบันการเงินและสนับสนุนการปล่อยสินเชื่อแก่ธุรกิจที่มีศักยภาพ
-
Alternative Data Exchange ระบบข้อมูลทางเลือกเพื่อช่วยประเมินความสามารถในการชำระหนี้ของผู้ประกอบการที่มีข้อมูลทางการเงินแบบดั้งเดิมไม่เพียงพอ
ทั้งสามกลไกมีเป้าหมายแก้ไขข้อจำกัดของระบบสินเชื่อในหลายมิติ ตั้งแต่ความเสี่ยงในการปล่อยกู้ ต้นทุนการประเมินสินเชื่อ ไปจนถึงปัญหาการขาดข้อมูลระหว่างผู้กู้และผู้ให้สินเชื่อ
โอกาสของ SMEs อยู่ที่การเตรียมข้อมูลธุรกิจให้พร้อม
การพัฒนา SMEs Credit Portal และระบบข้อมูลทางเลือกจะเป็นอีกช่องทางที่ช่วยเพิ่มโอกาสให้ผู้ประกอบการเข้าถึงสินเชื่อ แต่การมีแพลตฟอร์มไม่ได้หมายความว่าผู้สมัครจะได้รับอนุมัติสินเชื่อโดยอัตโนมัติ เพราะการพิจารณายังคงขึ้นอยู่กับความสามารถในการชำระหนี้ ความเสี่ยงของธุรกิจ และเงื่อนไขของผู้ให้สินเชื่อแต่ละราย
สิ่งที่ SMEs ควรเตรียมความพร้อมคือการจัดทำข้อมูลรายรับรายจ่ายให้เป็นระบบ เก็บหลักฐานการชำระเงินและภาษีอย่างต่อเนื่อง รวมถึงจัดทำแผนธุรกิจและประมาณการกระแสเงินสดให้ชัดเจน เพื่อให้สามารถแสดงศักยภาพของกิจการต่อสถาบันการเงินได้
ท้ายที่สุด การแก้ไขปัญหาการเข้าถึงสินเชื่อ SMEs จำเป็นต้องพัฒนาทั้งฝั่งผู้กู้และผู้ให้กู้ควบคู่กัน หาก Credit Portal สามารถเชื่อมโยงข้อมูลและความต้องการของทั้งสองฝ่ายได้อย่างมีประสิทธิภาพ ก็จะเป็นอีกกลไกสำคัญในการเพิ่มโอกาสให้ธุรกิจไทยเข้าถึงเงินทุน และสนับสนุนการเติบโตของเศรษฐกิจในระยะยาว
ข้อมูลอ้างอิง:
The Nation | 15 พฤศจิกายน 2569 BOT chief outlines year’s work and urges action on structural problems
ข่าวที่เกี่ยวข้อง
ธปท. เปิด 5 ผลกระทบ 'สงครามภาษี' ต่อเศรษฐกิจไทย ที่ต้องเฝ้าระวัง
เปิดผลวิเคราะห์จากธนาคารแห่งประเทศไทย มาตรการกีดกันทางการค้าของสหรัฐฯ ส่งผลต่อการลงทุน การส่งออก และความผันผวนในตลาดเงิน เป็นปัจจัยบังคับให้ไทยต้องปรับโครงสร้างเศรษฐกิจครั้งใหญ่
ธปท. ค้านแก้กฎหมายธนาคารกลาง ห่วงกระทบความเป็นอิสระผู้ว่าการ Meta Description
ธนาคารแห่งประเทศไทยยืนยันกฎหมายปัจจุบันยังได้มาตรฐานสากล ค้านแก้หลักเกณฑ์ที่อาจกระทบความเป็นอิสระผู้ว่าการ ขณะที่กระทรวงการคลังย้ำไม่แทรกแซงแต่ต้องประสานนโยบายร่วมกัน ความเป็นอิสระของธนาคารกลางกลับมาเป็นประเด็นสำคัญในแวดวงเศรษฐกิจไทย หลังธนาคารแห่งประเทศไทย (ธปท.) ออกมาชี้แจงจุดยืนต่อข้อเสนอการแก้ไขกฎหมายที่กำกับดูแลการดำเนินงานขององค์กร
ทลายกรอบแหล่งทุนเดิมๆ: ปลดล็อกศักยภาพธุรกิจด้วยทางเลือกใหม่
ปัญหาคลาสสิกของธุรกิจขนาดย่อม ธุรกิจขนาดกลางและขนาดย่อม และสตาร์ทอัปไทยคือ "วิกฤตการเข้าถึงแหล่งเงินทุน" หรือช่องว่างทางการเงิน เนื่องจากระบบประเมินเครดิตแบบเดิมของสถาบันการเงินมักมุ่งเน้นไปที่เกณฑ์ประวัติงบการเงินย้อนหลัง
ไทยเครดิตปักหมุด Quality Growth หลังโกยกำไรสูงสุด หนุน Micro SMEs เข้าถึงสินเชื่อดิจิทัล
ธนาคารไทยเครดิตเดินหน้ากลยุทธ์ "Quality Growth" และ "Digital Core Banking" ยกระดับการเข้าถึงสินเชื่อและบริการทางการเงินแก่ SMEs และ Micro SMEs หลังทำกำไรสูงสุดเป็นประวัติการณ์
ภาวะตลาดหุ้นกู้ไทย: บริษัทเครดิตต่ำระดมทุนยาก
ตลาดหุ้นกู้ไทยเผชิญความท้าทายจากต้นทุนการระดมทุนที่สูงขึ้นอย่างมีนัยสำคัญ โดยเฉพาะบริษัทเครดิตต่ำและ SME ทำให้การเข้าถึงแหล่งทุนยากขึ้นและต้องปรับโครงสร้างหนี้เป็นความปกติใหม่
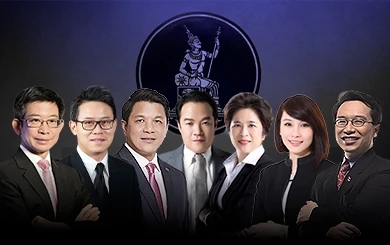
เปิดโปรไฟล์ 7 แคนดิเดต ชิงเก้าอี้ผู้ว่าธปท. กุมบังเหียนเศรษฐกิจไทย
ใครจะเป็นผู้ว่าธปท.คนใหม่? วิเคราะห์ 7 แคนดิเดต ชาย 5-หญิง 2 จากภาครัฐ-เอกชน ที่จะกุมบังเหียนเศรษฐกิจไทย 5 ปีข้างหน้า การแข่งขันชิงตำแหน่งผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) แทนนายเศรษฐพุฒิ สุทธิวาทนฤพุฒิ ที่จะครบวาระในวันที่ 30 กันยายน 2568 เปิดฉากอย่างเป็นทางการแล้ว หลังจากมีผู้สมัครจำนวน 7 ราย ยื่นใบสมัครภายในกำหนดระยะเวลาตั้งแต่วันที่ 13 พฤษภาคม ถึง 4 มิถุนายน 2568