กลยุทธ์องค์กร: กำหนดขอบเขตการแข่งขัน ตั้งเป้าหมายให้ชัด เพื่อสร้างมูลค่าระยะยาว
สรุปประเด็น
-
กำหนดขอบเขตกลยุทธ์ให้ชัดเจน: ผู้บริหารต้องตอบให้ได้ 3 คำถามหลัก คือ จะแข่งขันที่ไหน (Where to Compete), จะสร้างความได้เปรียบอย่างไร (How to Compete) และจะเติบโตผ่านช่องทางใด (Organic หรือ Inorganic Growth)
-
เชื่อมโยง 4 มิติเชิงกลยุทธ์: พิจารณามิติที่มีนัยสำคัญ, มีผลกระทบสูงต่อองค์กร, สอดคล้องกับเป้าหมายหลัก และคำนึงถึงเจตนารมณ์ของผู้ถือหุ้น เพื่อสร้างความยั่งยืนในระยะยาว
-
ขับเคลื่อนผ่านเป้าหมาย 4 ด้าน: วัดผลความสำเร็จผ่านการเติบโตของธุรกิจ (Growth), กำไรสุทธิ (Net Profit), กระแสเงินสด (Cash Flow) และมูลค่ากิจการ (Enterprise Value) ที่ต้องบริหารร่วมกันอย่างสมดุล
-
มุ่งเน้นการสร้างมูลค่าที่แท้จริง: กลยุทธ์ที่ดีไม่ใช่การทำตามคู่แข่ง แต่เป็นการเลือกทิศทางที่เหมาะสมกับทรัพยากรขององค์กร เพื่อเปลี่ยนแผนบนกระดาษให้เป็นมูลค่าที่เกิดขึ้นจริงในระยะยาว
การจัดการเชิงกลยุทธ์ (Strategic Management) ไม่ได้จำกัดอยู่ที่การจัดทำแผน การกำหนดตัวชี้วัด หรือการติดตามผลการดำเนินงานเท่านั้น แต่เริ่มต้นจากการตัดสินใจระดับองค์กรว่า บริษัทจะเข้าแข่งขันในตลาดใด จะสร้างความได้เปรียบอย่างไร และจะจัดสรรเงินทุนกับทรัพยากรเพื่อเติบโตผ่านช่องทางใด
สำหรับคณะกรรมการบริษัทและผู้บริหารระดับสูง การกำหนดขอบเขตการแข่งขันและเป้าหมายหลักจึงเป็นหัวใจสำคัญของกลยุทธ์ เพราะเป็นตัวกำหนดทิศทางการลงทุน การจัดสรรทรัพยากร และความสามารถในการสร้างผลตอบแทนอย่างยั่งยืน
กลยุทธ์องค์กรที่ดีต้องตอบให้ได้ว่า “จะแข่งขันที่ไหน แข่งขันอย่างไร และจะเติบโตด้วยวิธีใด” พร้อมกำหนดเป้าหมายที่เชื่อมโยงการเติบโต กำไร กระแสเงินสด และมูลค่ากิจการเข้าด้วยกัน
Strategic Management: มากกว่าการวางแผนและควบคุมผลลัพธ์
การจัดการเชิงกลยุทธ์เป็นกระบวนการตัดสินใจในระดับนโยบายที่เกี่ยวข้องโดยตรงกับคณะกรรมการบริษัทและผู้บริหารระดับสูง โดยมุ่งกำหนดทิศทางการแข่งขันและสร้างความได้เปรียบให้กับองค์กรในระยะยาว
การกำหนดกลยุทธ์จึงต้องพิจารณาทั้งโอกาสทางธุรกิจ ความเสี่ยง ความสามารถในการแข่งขัน และข้อจำกัดด้านทรัพยากร ไม่ใช่เพียงตั้งเป้าหมายการเติบโตแล้วกระจายเป้าหมายดังกล่าวไปยังแต่ละหน่วยงาน
ในทางปฏิบัติ ผู้บริหารอาจพิจารณาประเด็นสำคัญ 4 มิติ ได้แก่
1. สิ่งที่มีนัยสำคัญต่อองค์กร (Strategic Significance)
องค์กรต้องระบุให้ได้ว่าปัจจัยใดมีผลต่อความสามารถในการดำเนินธุรกิจและการเติบโตในอนาคต เช่น การเปลี่ยนแปลงพฤติกรรมลูกค้า ความสามารถของคู่แข่ง เทคโนโลยีใหม่ และข้อกำหนดด้านกฎระเบียบ
ในยุคที่ AI เข้ามามีบทบาทมากขึ้น ผู้บริหารต้องประเมินว่าเทคโนโลยีดังกล่าวจะช่วยเพิ่มผลิตภาพ ลดต้นทุน สร้างผลิตภัณฑ์ใหม่ หรือเปลี่ยนรูปแบบการแข่งขันอย่างไร รวมถึงพิจารณาความพร้อมด้านข้อมูล บุคลากร และธรรมาภิบาลก่อนตัดสินใจลงทุน
2. สิ่งที่มีผลกระทบสูงต่อองค์กร (High-Impact Issues)
ประเด็นบางอย่างอาจส่งผลกระทบต่อองค์กรในวงกว้าง ทั้งด้านการเงิน การดำเนินงาน ตำแหน่งการแข่งขัน และรูปแบบธุรกิจ เช่น การเปลี่ยนช่องทางจำหน่ายหลัก การเข้าสู่ตลาดใหม่ หรือการปรับโครงสร้างห่วงโซ่อุปทาน
ผู้บริหารจึงต้องประเมินผลกระทบในภาพรวม ไม่ใช่พิจารณาเฉพาะผลลัพธ์ของโครงการใดโครงการหนึ่ง เพราะการตัดสินใจระดับองค์กรอาจส่งผลต่อหลายหน่วยงานและเปลี่ยนโครงสร้างต้นทุนในระยะยาว
3. เป้าหมายหลักขององค์กร (Organizational Objectives)
กลยุทธ์ต้องแปลงวิสัยทัศน์และพันธกิจให้เป็นเป้าหมายที่ชัดเจน วัดผลได้ และเชื่อมโยงกับการดำเนินงานจริง เช่น การเพิ่มผลิตภาพแรงงาน การขยายฐานลูกค้า การยกระดับคุณภาพบริการ หรือการเพิ่มอัตรากำไร
แนวทาง Management by Objectives (MBO) ช่วยให้ผู้บริหารและหน่วยงานต่าง ๆ มีเป้าหมายร่วมกัน โดยต้องกำหนดทั้งผลลัพธ์ที่ต้องการ ระยะเวลา ผู้รับผิดชอบ และตัวชี้วัดที่สะท้อนความสำเร็จอย่างแท้จริง
4. ความมุ่งมั่นของเจ้าของและผู้ถือหุ้น (Owners’ Strategic Intent)
แต่ละองค์กรอาจมีเป้าหมายและข้อจำกัดที่แตกต่างกัน บริษัทครอบครัวอาจให้ความสำคัญกับการส่งต่อกิจการระหว่างรุ่น ขณะที่บริษัทจดทะเบียนอาจต้องคำนึงถึงการสร้างผลตอบแทนและความเชื่อมั่นของผู้ลงทุนควบคู่กับการเติบโตของธุรกิจ
การทำความเข้าใจเจตนารมณ์ของเจ้าของกิจการและผู้ถือหุ้นจึงเป็นส่วนหนึ่งของการกำหนดกลยุทธ์ อย่างไรก็ตาม เป้าหมายดังกล่าวควรพิจารณาร่วมกับความสามารถในการแข่งขัน ความเสี่ยง และความยั่งยืนขององค์กร ไม่ใช่ใช้เป็นเกณฑ์ตัดสินใจเพียงด้านเดียว
3 คำถามเชิงกลยุทธ์ที่ผู้บริหารต้องตอบให้ได้
หลังจากเข้าใจบริบทและเป้าหมายขององค์กรแล้ว ขั้นตอนสำคัญคือการกำหนดขอบเขตการแข่งขัน (Corporate Strategy Scope) ผ่านคำถามหลัก 3 ข้อ ซึ่งช่วยเชื่อมโยงการตัดสินใจระดับองค์กรเข้ากับการจัดสรรทรัพยากรและการสร้างความได้เปรียบในการแข่งขัน
1. Where to Compete? — องค์กรควรแข่งขันในตลาดใด
คำถามแรกคือ บริษัทควรดำเนินธุรกิจในตลาด ผลิตภัณฑ์ กลุ่มลูกค้า หรือพื้นที่ทางภูมิศาสตร์ใดบ้าง รวมถึงควรดำเนินกิจกรรมในขั้นตอนใดของห่วงโซ่อุปทาน
องค์กรที่มีธุรกิจหลากหลายอาจต้องตัดสินใจว่าจะลงทุนในธุรกิจเดิม ขยายไปสู่ผลิตภัณฑ์ใหม่ เพิ่มตลาดต่างประเทศ หรือเข้าสู่ธุรกิจต้นน้ำและปลายน้ำเพื่อสร้างความเชื่อมโยงระหว่างกิจกรรมต่าง ๆ
การตัดสินใจดังกล่าวควรพิจารณาขนาดและแนวโน้มตลาด ความสามารถในการทำกำไร ความต้องการของลูกค้า ความเชี่ยวชาญขององค์กร และโอกาสในการสร้าง Synergy ระหว่างธุรกิจ
สิ่งสำคัญไม่แพ้กันคือการกำหนดว่า องค์กรไม่ควรเข้าแข่งขันในตลาดใด เพราะทรัพยากรมีจำกัด การกระจายการลงทุนไปในหลายธุรกิจโดยขาดเหตุผลเชิงกลยุทธ์อาจทำให้องค์กรสูญเสียจุดแข็งและไม่สามารถสร้างความได้เปรียบในตลาดใดได้อย่างชัดเจน
2. How to Compete? — องค์กรจะสร้างความได้เปรียบอย่างไร
เมื่อกำหนดตลาดเป้าหมายแล้ว ผู้บริหารต้องตัดสินใจว่าองค์กรจะตอบสนองความต้องการของลูกค้าและแข่งขันกับคู่แข่งอย่างไร
ความได้เปรียบอาจเกิดจากต้นทุนที่แข่งขันได้ คุณภาพผลิตภัณฑ์ ความแตกต่างของบริการ ความเชี่ยวชาญเฉพาะด้าน ความรวดเร็วในการส่งมอบ หรือความสามารถในการสร้างประสบการณ์ที่คู่แข่งเลียนแบบได้ยาก
การเลือกแนวทางแข่งขันต้องสอดคล้องกับทรัพยากรและความสามารถขององค์กร ไม่ใช่เพียงเลียนแบบกลยุทธ์ของคู่แข่งที่ประสบความสำเร็จ เพราะแต่ละบริษัทมีข้อได้เปรียบ โครงสร้างต้นทุน และฐานลูกค้าที่แตกต่างกัน
ตัวอย่างเช่น บริษัทที่เลือกแข่งขันด้วยคุณภาพและบริการระดับสูง ต้องลงทุนทั้งด้านบุคลากร กระบวนการทำงาน และระบบบริการลูกค้า ขณะที่บริษัทที่เน้นต้นทุนต้องควบคุมประสิทธิภาพการดำเนินงานโดยไม่ทำให้คุณภาพต่ำกว่าความคาดหวังของตลาด
กลยุทธ์ที่ดีจึงต้องมีจุดยืนชัดเจน และทำให้กิจกรรมต่าง ๆ ภายในองค์กรสนับสนุนจุดยืนนั้นอย่างเป็นระบบ
3. Which Investment Vehicle to Use? — จะขยายธุรกิจด้วยวิธีใด
การเติบโตไม่ได้เกิดจากการขยายธุรกิจด้วยวิธีเดียว ผู้บริหารต้องเลือกช่องทางลงทุนที่เหมาะสมกับเป้าหมาย ความพร้อมขององค์กร และระดับความเสี่ยงที่ยอมรับได้
Organic Growth คือการเติบโตจากการพัฒนาขีดความสามารถภายใน เช่น การเปิดสาขาใหม่ การพัฒนาผลิตภัณฑ์ การขยายทีมขาย หรือการสร้างช่องทางจำหน่ายใหม่ วิธีนี้ช่วยให้องค์กรพัฒนาความเชี่ยวชาญของตนเองได้ แต่โดยทั่วไปต้องใช้เวลาในการสร้างทรัพยากรและฐานลูกค้า
ส่วน Inorganic Growth คือการเติบโตผ่านการควบรวมกิจการ (Merger) การเข้าซื้อกิจการ (Acquisition) หรือการร่วมทุนและพันธมิตรเชิงกลยุทธ์ (Joint Venture / Strategic Alliance) ซึ่งอาจช่วยให้เข้าถึงตลาด เทคโนโลยี บุคลากร หรือเครือข่ายธุรกิจได้รวดเร็วยิ่งขึ้น
อย่างไรก็ตาม การซื้อกิจการไม่ได้รับประกันว่าจะสร้างมูลค่าเพิ่มเสมอไป เพราะยังมีความเสี่ยงด้านราคา การรวมระบบ ความแตกต่างของวัฒนธรรมองค์กร และการรักษาบุคลากรสำคัญ
ผู้บริหารจึงควรประเมินผลตอบแทนที่คาดหวัง ต้นทุนเงินทุน ความเสี่ยงในการดำเนินงาน และความสามารถในการผสานธุรกิจ ก่อนเลือกแนวทางการเติบโตที่เหมาะสม
Strategic Objectives: เปลี่ยนวิสัยทัศน์ให้เป็นผลลัพธ์ที่วัดได้
การตอบคำถามเชิงกลยุทธ์จะมีความหมายก็ต่อเมื่อองค์กรสามารถแปลงทิศทางที่เลือกไว้ให้เป็นเป้าหมายการดำเนินงานที่ชัดเจน
เป้าหมายเชิงกลยุทธ์ (Strategic Objectives / Strategic Targets) จึงทำหน้าที่เชื่อมโยงวิสัยทัศน์และพันธกิจเข้ากับการจัดสรรทรัพยากร การดำเนินงาน และการประเมินผล โดยผู้บริหารต้องกำหนดตัวชี้วัดที่สะท้อนทั้งความก้าวหน้าทางธุรกิจและความสามารถในการสร้างมูลค่าในระยะยาว
สำหรับองค์กรธุรกิจ เป้าหมายทางการเงินสำคัญ 4 ด้านที่ควรพิจารณาร่วมกัน ได้แก่
1. Growth — การเติบโตของธุรกิจ
การเติบโตอาจสะท้อนผ่านรายได้ ยอดขาย จำนวนลูกค้า ส่วนแบ่งตลาด หรือการขยายเข้าสู่ตลาดใหม่ ตัวชี้วัดเหล่านี้ช่วยให้ผู้บริหารประเมินได้ว่ากลยุทธ์ที่เลือกสามารถสร้างความต้องการและเพิ่มขนาดธุรกิจได้หรือไม่
อย่างไรก็ตาม รายได้ที่เพิ่มขึ้นไม่ได้หมายความว่าธุรกิจมีสุขภาพทางการเงินดีขึ้นเสมอไป หากการเติบโตต้องแลกกับส่วนลดจำนวนมาก ต้นทุนการได้มาซึ่งลูกค้าที่สูงเกินไป หรือการขยายกำลังการผลิตโดยไม่มีความต้องการรองรับ ก็อาจทำให้ผลกำไรและกระแสเงินสดลดลง
ดังนั้น เป้าหมายการเติบโตควรพิจารณาควบคู่กับคุณภาพของรายได้ ความสามารถในการทำกำไร และความต้องการเงินทุนที่เพิ่มขึ้น
2. Net Profit — กำไรสุทธิ
กำไรสุทธิสะท้อนผลการดำเนินงานหลังหักค่าใช้จ่ายและรายการที่เกี่ยวข้องตามหลักบัญชี จึงเป็นตัวชี้วัดสำคัญที่ช่วยให้ผู้บริหารเห็นว่ารายได้ที่สร้างขึ้นสามารถเปลี่ยนเป็นผลตอบแทนได้มากน้อยเพียงใด
กำไรที่เพิ่มขึ้นอย่างต่อเนื่องอาจสะท้อนถึงการควบคุมต้นทุน การเพิ่มประสิทธิภาพ หรือการสร้าง Synergy ระหว่างหน่วยงาน แต่ควรตรวจสอบด้วยว่าการเพิ่มขึ้นนั้นเกิดจากการดำเนินงานตามปกติ หรือมาจากรายการพิเศษที่ไม่เกิดขึ้นซ้ำ
นอกจากกำไรสุทธิแล้ว องค์กรอาจติดตามอัตรากำไรสุทธิ (Net Profit Margin) และผลตอบแทนจากเงินลงทุน เพื่อประเมินคุณภาพการดำเนินงานและประสิทธิภาพในการใช้ทรัพยากรให้ลึกซึ้งยิ่งขึ้น
3. Cash Flow — กระแสเงินสด
กำไรทางบัญชีและเงินสดที่ได้รับจริงอาจแตกต่างกัน ธุรกิจที่มียอดขายเติบโตและมีกำไรสุทธิเพิ่มขึ้นจึงอาจเผชิญปัญหาสภาพคล่องได้ หากลูกค้าชำระเงินล่าช้า มีสินค้าคงคลังสูง หรือจำเป็นต้องลงทุนเงินทุนหมุนเวียนจำนวนมาก
การติดตามกระแสเงินสดจึงเป็นสิ่งสำคัญต่อความสามารถในการดำเนินธุรกิจ ชำระหนี้ ลงทุนต่อ และสร้างผลตอบแทนให้ผู้ถือหุ้น
ตัวชี้วัดที่เกี่ยวข้องประกอบด้วยกระแสเงินสดจากการดำเนินงาน (Operating Cash Flow) และกระแสเงินสดอิสระ ซึ่งอาจพิจารณาในมุมของกิจการ (FCFF) หรือผู้ถือหุ้น (FCFE) ตามวัตถุประสงค์การวิเคราะห์
การมีเงินสดเพียงพอไม่ได้หมายถึงการถือเงินสดไว้มากที่สุด แต่คือการบริหารเงินทุนให้เหมาะสมกับภาระผูกพัน โอกาสลงทุน และความเสี่ยงของธุรกิจ
4. Enterprise Value — มูลค่ากิจการ
มูลค่ากิจการเป็นอีกมิติหนึ่งที่สะท้อนการประเมินมูลค่าธุรกิจ โดยทั่วไป Enterprise Value (EV) คำนวณจากมูลค่าตลาดของส่วนทุนบวกหนี้สินทางการเงิน แล้วหักเงินสดและรายการเทียบเท่าเงินสดตามนิยามที่ใช้
EV จึงแตกต่างจากกำไรสุทธิ กระแสเงินสด หรือมูลค่าทางบัญชี และไม่ควรใช้แทนตัวชี้วัดเหล่านั้นโดยตรง
การเพิ่มมูลค่ากิจการในระยะยาวขึ้นอยู่กับหลายปัจจัย เช่น ความสามารถในการเติบโตอย่างมีคุณภาพ ความสามารถในการทำกำไร ความเสี่ยงของธุรกิจ และประสิทธิภาพในการใช้เงินทุน สำหรับบริษัทจดทะเบียน มูลค่าตลาดยังได้รับอิทธิพลจากความคาดหวังของนักลงทุนและภาวะตลาดทุนด้วย
ส่วนบริษัทที่ไม่ได้จดทะเบียนในตลาดหลักทรัพย์ การประเมินมูลค่าต้องพิจารณาจากข้อมูลและวิธีประเมินที่เหมาะสม ไม่สามารถสรุปมูลค่ากิจการจากกำไรสะสมหรือมูลค่าทางบัญชีต่อหุ้นเพียงอย่างเดียว
เป้าหมายทั้ง 4 ด้านต้องเชื่อมโยงกัน ไม่ใช่บริหารแยกส่วน
Growth, Net Profit, Cash Flow และ Enterprise Value ไม่ได้เป็นเป้าหมายที่แยกขาดจากกัน แต่มีความสัมพันธ์และอาจเกิดความขัดแย้งระหว่างกันในบางช่วงเวลา
ตัวอย่างเช่น การลงทุนในเทคโนโลยี AI อาจเพิ่มค่าใช้จ่ายในระยะสั้นและกดดันกระแสเงินสด แต่หากช่วยเพิ่มผลิตภาพ ลดข้อผิดพลาด และยกระดับบริการลูกค้า ก็อาจสร้างกำไรและมูลค่ากิจการในระยะยาวได้
ในทางกลับกัน การเร่งเพิ่มรายได้ด้วยการขยายธุรกิจที่ต้องใช้เงินทุนสูง แต่มีผลตอบแทนต่ำกว่าต้นทุนเงินทุน อาจทำให้บริษัทมีขนาดใหญ่ขึ้นโดยไม่ได้สร้างมูลค่าเพิ่มอย่างแท้จริง
ด้วยเหตุนี้ ผู้บริหารควรประเมินผลกระทบของการตัดสินใจแต่ละครั้งต่อเป้าหมายทั้ง 4 ด้าน พร้อมกำหนดตัวชี้วัดระยะสั้นและระยะยาวให้สอดคล้องกัน นอกจากนี้ ยังควรมีตัวชี้วัดด้านลูกค้า บุคลากร นวัตกรรม และประสิทธิภาพการดำเนินงาน เพื่อช่วยอธิบายว่าผลลัพธ์ทางการเงินเกิดขึ้นจากปัจจัยใด และองค์กรกำลังสร้างความสามารถสำหรับอนาคตได้มากน้อยเพียงใด
บทสรุป: กลยุทธ์ที่ดีเริ่มจากการเลือก และจบที่การสร้างมูลค่า
หัวใจของการจัดการเชิงกลยุทธ์ไม่ใช่การกำหนดเป้าหมายให้มากที่สุด แต่คือการเลือกทิศทางการแข่งขันที่เหมาะสมกับความสามารถและข้อจำกัดขององค์กร จากนั้นจึงจัดสรรทรัพยากรให้สอดคล้องกับทางเลือกดังกล่าว
คำถามว่าองค์กรควรแข่งขันที่ไหน จะสร้างความได้เปรียบอย่างไร และควรเติบโตผ่านช่องทางใด เป็นกรอบสำคัญที่ช่วยให้ผู้บริหารตัดสินใจได้อย่างมีเหตุผล ขณะที่เป้าหมายด้านการเติบโต กำไรสุทธิ กระแสเงินสด และมูลค่ากิจการ ทำหน้าที่สะท้อนผลลัพธ์ที่เกิดจากการดำเนินกลยุทธ์
ท้ายที่สุด การเติบโตที่มีคุณภาพต้องไม่ใช่เพียงการเพิ่มขนาดธุรกิจ แต่ต้องสร้างผลตอบแทนที่เหมาะสม ใช้เงินทุนอย่างมีประสิทธิภาพ และเพิ่มความสามารถในการแข่งขันในระยะยาว เมื่อขอบเขตกลยุทธ์ชัดเจน เป้าหมายวัดผลได้ และทุกหน่วยงานเข้าใจทิศทางเดียวกัน กลยุทธ์องค์กรก็มีโอกาสเปลี่ยนจากแผนบนกระดาษให้เป็นมูลค่าที่เกิดขึ้นจริง
ข่าวที่เกี่ยวข้อง
กลยุทธ์การสร้างทีมสำหรับผู้บริหารยุคใหม่ เปลี่ยนทีมธรรมดาให้เป็นทีมชั้นยอด
สร้างทีมให้แข็งแกร่งในยุคธุรกิจที่เปลี่ยนแปลงเร็ว เรียนรู้แนวคิดการแบ่งสมาชิกทีม 4 แบบ พร้อมกรณีศึกษา Enron, Netflix, Google และโร้ดแมปการพัฒนาทีมแบบมืออาชีพสำหรับผู้นำองค์กร ข้อมูลครบ เข้าใจง่าย เหมาะกับผู้นำและ HR ยุคใหม่
เปลี่ยนทีมการตลาดจาก Cost Center สู่ Growth Engine ขับเคลื่อนรายได้และกำไรขององค์กร
ปลดล็อกศักยภาพทีมการตลาดให้ก้าวข้ามกรอบผู้ใช้งบประมาณ สู่การเป็นขุมพลังขับเคลื่อนการเติบโตผ่านการวัดผลกำไรที่จับต้องได้ การบูรณาการข้อมูลเชิงลึก และความร่วมมือเชิงกลยุทธ์ เพื่อสร้างผลตอบแทนทางธุรกิจที่ยั่งยืนให้แก่องค์กรในระยะยาว
แผนธุรกิจสีเขียว: ปลดล็อกนวัตกรรมความยั่งยืนด้วย Sustainable Business Model Canvas
Business Model Canvas สำหรับการพัฒนาผลิตภัณฑ์ที่ยั่งยืน (Sustainable Business Model Canvas for Product Development) เป็นเครื่องมือเชิงกลยุทธ์ที่พัฒนาจาก Business Model Canvas แบบดั้งเดิม โดยบูรณาการแนวคิดความยั่งยืนเข้ากับการพัฒนาธุรกิจสีเขียว
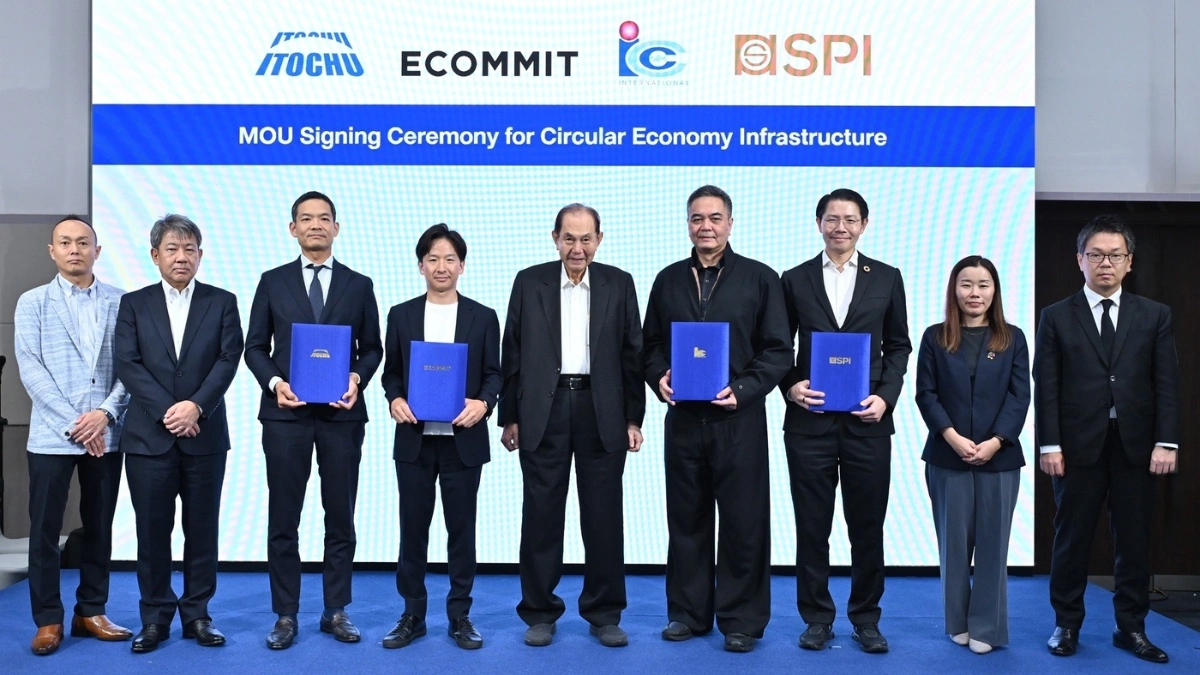
เครือสหพัฒน์ขยายการลงทุนและเทคโนโลยีผ่านความร่วมมือ 20 ฉบับ
การลงนามบันทึกความเข้าใจ (MOU) มากกว่า 20 ฉบับของเครือสหพัฒน์ ซึ่งนับเป็นสถิติสูงสุดเป็นประวัติการณ์ในงานสหกรุ๊ป แฟร์ & เฟส ครั้งที่ 30 แสดงให้เห็นถึงทิศทางกลยุทธ์องค์กรที่มุ่งเน้นการปรับตัวและสร้างความแข็งแกร่งอย่างมีนัยสำคัญในสภาวะตลาดที่มีการเปลี่ยนแปลงอย่างรวดเร็ว
กลยุทธ์การตัดสินใจขั้นสูงเพื่อรับมือความเปลี่ยนแปลงและความไม่แน่นอน
ในโลกธุรกิจยุคปัจจุบัน สิ่งเดียวที่มีความแน่นอนคือ ความไม่แน่นอน ผู้นำองค์กรจำนวนมากคุ้นชินกับการตัดสินใจโดยอิงจากการวิเคราะห์ข้อมูลในอดีต การคาดการณ์แนวโน้มล่วงหน้า และการรอคอยข้อมูลให้ครบถ้วนสมบูรณ์ก่อนจะเคาะแผนงาน
Critical Thinking: ทักษะจำเป็นสำหรับองค์กรยุคใหม่ในโลกที่เปลี่ยนไป
การขาดทักษะการคิดเชิงวิพากษ์ทำให้หลายองค์กรตัดสินใจผิดพลาด ซึ่งอาจส่งผลกระทบต่อธุรกิจอย่างรุนแรง ปัญหานี้เกิดจากระบบการศึกษาไทยที่ไม่เน้นการคิดวิเคราะห์ ส่งผลให้ตลาดแรงงานขาดทักษะที่สำคัญนี้ การคิดเชิงวิพากษ์คือความสามารถในการตั้งคำถาม วิเคราะห์ข้อมูล และตัดสินใจอย่างมีเหตุผล ซึ่งเป็นสิ่งจำเป็นในการเผชิญกับความท้าทายทางธุรกิจในยุคที่มีข้อมูลมากมายและบิดเบือนเช่นปัจจุบัน