ไฮสปีด 3 สนามบิน จากเกาลูนถึงมักกะสัน เมื่อเอกชนไทยพร้อมเดินหน้า แต่โครงสร้างต้องเอื้อให้สำเร็จร่วมกัน
ฟังบทความนี้โดย AI
Business Leader Podcast
สรุปประเด็น
ตัวเลขชุดหนึ่งจากประเทศที่สร้างรถไฟความเร็วสูงมากที่สุดในโลกควรทำให้ผู้กำหนดนโยบายไทยหยุดคิด ในปี 2567 China State Railway Group มีรายได้รวม 1.28 ล้านล้านหยวน แต่มีกำไรสุทธิเพียง 3,880 ล้านหยวน คิดเป็นอัตรากำไรสุทธิราว 0.3% [1] ขณะที่รายงานซึ่งอ้างอิงโดย Asia Times ระบุว่าจากโครงข่ายรถไฟความเร็วสูง 45,000 กิโลเมตรของจีน ณ สิ้นปี 2566 มีเพียงราว 2,300 กิโลเมตร หรือประมาณ 5-6% เท่านั้นที่ทำกำไรได้ และแม้แต่เส้นทางที่ทำกำไรดีที่สุดอย่างปักกิ่ง-เซี่ยงไฮ้ ก็ยังต้องใช้เวลาราว 20 ปีในการคืนเงินลงทุนตั้งต้น 220,900 ล้านหยวน [1]
บทเรียนนี้ไม่ได้หมายความว่าการสร้างรถไฟความเร็วสูงเป็นสิ่งที่ไม่ควรทำ แต่คือ รถไฟความเร็วสูงไม่เคยเลี้ยงตัวเองได้ด้วยค่าโดยสารเพียงอย่างเดียว ไม่ว่าจะมีประชากรหนาแน่นเพียงใด และผู้ที่ประสบความสำเร็จทางการเงินคือผู้ที่ออกแบบ "ธุรกิจอื่น" ไว้รอบสถานีตั้งแต่วันแรก ไม่ใช่ผู้ที่คิดเรื่องนี้ทีหลัง
จากโครงข่ายรถไฟความเร็วสูง 45,000 กิโลเมตรของจีน มีเพียงราว 5-6% ที่ทำกำไรได้ บทเรียนจึงไม่ใช่ว่าอย่าสร้าง แต่คือรายได้ค่าโดยสารไม่เคยพอเลี้ยงระบบราง
ประเทศไทยรู้เรื่องนี้ดี สัญญาร่วมลงทุนโครงการรถไฟความเร็วสูงเชื่อม 3 สนามบิน มูลค่า 224,544 ล้านบาท [2] จึงไม่ได้เป็นสัญญาเดินรถอย่างเดียว แต่ควบรวมสามกิจการไว้ด้วยกัน คือ การก่อสร้างและเดินรถไฟความเร็วสูง การรับช่วงบริหารแอร์พอร์ต เรล ลิงก์ และสิทธิพัฒนาพื้นที่เชิงพาณิชย์รอบสถานี (Transit-Oriented Development: TOD) ที่มักกะสันและศรีราชา
แต่ข้อวิเคราะห์ของบทความนี้คือ ไทยใส่ TOD ไว้ใน "ตำแหน่งที่ผิด" ของโครงสร้างการเงิน — ในฮ่องกง การพัฒนาอสังหาริมทรัพย์รอบสถานีคือ เครื่องยนต์ ที่หล่อเลี้ยงระบบราง ส่วนในสัญญาไทย TOD ถูกวางเป็น ค่าธรรมเนียม ที่เอกชนต้องจ่ายให้รัฐ ความต่างเชิงโครงสร้างนี้ ไม่ใช่ความล่าช้าในการก่อสร้าง คือรากของวิกฤตที่นำมาสู่การยื่นหนังสือขอสิ้นสุดสัญญาเมื่อ 6 กรกฎาคม 2569 [3]
กายวิภาคของสถานีที่เลี้ยงตัวเองได้
สถานีปลายทางรถไฟความเร็วสูงที่มักถูกยกเป็นแบบอย่างคือ Hong Kong West Kowloon Station ซึ่งเปิดใช้เมื่อ 23 กันยายน 2561 ตามข้อมูลของกรมทางหลวงฮ่องกง สถานีแห่งนี้ตั้งบนพื้นที่ราว 11 เฮกตาร์ มีพื้นที่ก่อสร้างรวม 400,000 ตารางเมตร นับเป็นสถานีรถไฟใต้ดินที่ใหญ่ที่สุดในฮ่องกง [4]
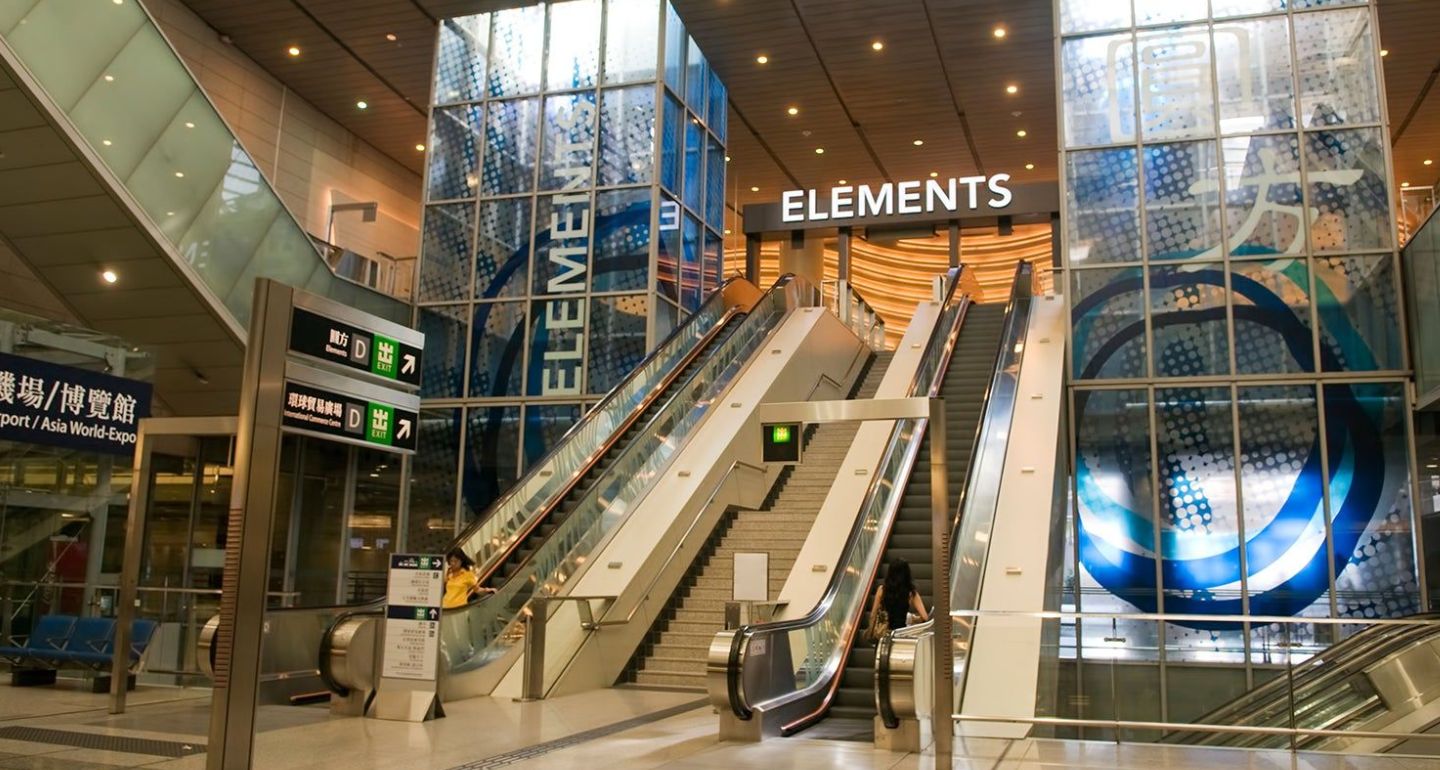
แต่สิ่งที่ทำให้เกาลูนตะวันตกน่าสนใจไม่ใช่ตัวสถานี หากเป็นสิ่งที่อยู่รอบตัวสถานีในรัศมีเดินเท้า ติดกันคือสถานี Kowloon ของสาย Airport Express และ Tung Chung ซึ่งด้านบนคือโครงการ Union Square พื้นที่ 13.54 เฮกตาร์ ที่มีพื้นที่ก่อสร้างรวมกว่า 1,090,000 ตารางเมตร ประกอบด้วยห้างสรรพสินค้า Elements ขนาดราว 93,000 ตารางเมตร ตึก International Commerce Centre สูง 484 เมตร ที่พักอาศัยราว 6,000 ยูนิต โรงแรมสามแห่ง และสำนักงานเกรดเอ ถัดออกไปคือสถานี Austin ของสาย Tuen Ma และเขตวัฒนธรรมเกาลูนตะวันตกซึ่งเป็นที่ตั้งของพิพิธภัณฑ์ M+
เมื่อคำนวณอัตราส่วนพื้นที่อาคารต่อพื้นที่ดิน (FAR) ของ Union Square จะได้ราว 8.05 เท่า นี่คือความหนาแน่นระดับที่ทำให้ผู้โดยสารหนึ่งคนสร้างรายได้ให้ระบบมากกว่าค่าตั๋วหลายเท่า และในทางกลับกัน ที่อยู่อาศัยและสำนักงานเหล่านั้นก็ป้อนผู้โดยสารกลับเข้าระบบรางอย่างสม่ำเสมอ
เมื่อกำไรจากที่ดินใหญ่กว่ากำไรจากการเดินรถ
ผลลัพธ์เชิงตัวเลขปรากฏชัดในงบการเงินของ MTR Corporation ปี 2568 ซึ่งประกาศเมื่อ 12 มีนาคม 2569 บริษัทมีกำไรสุทธิ 14,680 ล้านดอลลาร์ฮ่องกง โดยแบ่งเป็นกำไรจากการพัฒนาอสังหาริมทรัพย์ 11,080 ล้านดอลลาร์ฮ่องกง เทียบกับกำไรจากธุรกิจประจำ (recurrent business) เพียง 5,650 ล้านดอลลาร์ฮ่องกง [5][6] กล่าวอีกอย่างคือ กำไรจากที่ดินและอาคารมีขนาดเกือบสองเท่าของกำไรจากการเดินรถและธุรกิจในสถานีรวมกัน (ที่อัตราแลกเปลี่ยนโดยประมาณราว 4 บาทต่อดอลลาร์ฮ่องกง คิดเป็นราว 44,000 ล้านบาท และ 22,600 ล้านบาทตามลำดับ)
ในงบปี 2568 ของ MTR กำไรจากอสังหาริมทรัพย์ 11,080 ล้านดอลลาร์ฮ่องกง มีขนาดเกือบสองเท่าของกำไรจากธุรกิจเดินรถและธุรกิจในสถานีรวมกันที่ 5,650 ล้านดอลลาร์ฮ่องกง
MTR เรียกกลไกนี้ว่าโมเดล Rail plus Property (R+P) ซึ่งบริษัทระบุว่ารายได้จากอสังหาริมทรัพย์ไม่เพียงเป็นแหล่งทุนสำหรับก่อสร้างทางรถไฟใหม่ แต่ยังใช้รองรับภาระการบำรุงรักษาและเปลี่ยนทดแทนสินทรัพย์ระบบรางในระยะยาวด้วย [7] ในบทวิเคราะห์ของ McKinsey ปี 2559 ระบุว่ามีอาคารตั้งอยู่เหนือสถานีราวครึ่งหนึ่งของสถานีทั้งหมดในเครือข่าย MTR รวมพื้นที่อาคารราว 13 ล้านตารางเมตร และกลไกนี้เองที่ทำให้ MTR ดำเนินงานได้ โดยไม่ต้องรับเงินอุดหนุนประจำจากรัฐ [8]
ในด้านอุปสงค์ ตัวเลขจากรัฐบาลฮ่องกงและ MTR แสดงว่าปริมาณผู้โดยสารเส้นทางความเร็วสูงช่วงฮ่องกงเพิ่มจากเฉลี่ยราว 73,000 เที่ยวคนต่อวันในปี 2567 เป็นราว 80,000 เที่ยวคนต่อวันในปี 2568 และเกิน 90,000 เที่ยวคนต่อวันในช่วงสี่เดือนแรกของปี 2569 [9][10] พร้อมกับจำนวนปลายทางในจีนแผ่นดินใหญ่ที่เพิ่มจาก 44 แห่งตอนเปิดให้บริการ เป็น 110 แห่งในปัจจุบัน [9] — อุปสงค์ที่โตแบบนี้เกิดจากโครงข่ายที่ต่อเนื่อง ไม่ใช่จากตัวรางเพียงลำพัง
ความต่างเชิงโครงสร้าง: เมื่อไทยกลับทิศทางเงินลงทุนจากโมเดลสากล
เมื่อนำโครงสร้างสัญญาไทยมาวางเทียบ ความต่างจะปรากฏทันที ตามเงื่อนไขสัญญาร่วมลงทุน ภาครัฐให้สิทธิเอกชนพัฒนา TOD สองแปลง คือ มักกะสัน 140.8 ไร่ (พื้นที่ก่อสร้างขั้นต่ำ 850,000 ตารางเมตร) และ ศรีราชา 27.45 ไร่ (ขั้นต่ำ 20,000 ตารางเมตร) โดยเอกชนต้องจ่ายค่าเช่าที่ดินให้การรถไฟแห่งประเทศไทยเป็นมูลค่า 52,337 ล้านบาท พร้อมแบ่งสัดส่วนรายได้ให้รัฐตามที่ตกลง
ตัวเลข 52,337 ล้านบาท คิดเป็นราว 23% ของมูลค่าโครงการทั้งหมด และเฉลี่ยราว 1,047 ล้านบาทต่อปีตลอด 50 ปี นี่คือกระแสเงินสดที่ ไหลออกจากงบดุลของโครงการไปสู่งบดุลของ รฟท. ตรงกันข้ามกับฮ่องกง ที่รัฐบาลให้สิทธิพัฒนาที่ดินแก่ MTR โดยประเมินมูลค่าที่ดินในสภาพ "ก่อนมีรถไฟ" แล้วปล่อยให้ส่วนต่างของมูลค่าที่เพิ่มขึ้นหลังรถไฟเปิดใช้ ตกอยู่ในงบดุลเดียวกันกับผู้แบกภาระเดินรถ 50 ปี [8] — เท่ากับรัฐอุดหนุนด้วย "ที่ดิน" แทน "เงินสด" และปล่อยให้ผลตอบแทนวนกลับมาหล่อเลี้ยงระบบราง
ในฮ่องกงมูลค่าที่ดินที่เพิ่มขึ้นตกอยู่ในงบดุลเดียวกับผู้แบกความเสี่ยงเดินรถ ในไทย ค่าเช่าที่ดิน 52,337 ล้านบาทไหลออกจากงบดุลโครงการไปสู่ รฟท. ตั้งแต่ต้น
ความหนาแน่นขั้นต่ำที่บอกอะไรบางอย่าง
ความหนาแน่นที่กำหนดในสัญญาก็สะท้อนตรรกะเดียวกัน มักกะสัน 140.8 ไร่ เท่ากับราว 22.5 เฮกตาร์ เมื่อคิดกับพื้นที่ก่อสร้างขั้นต่ำ 850,000 ตารางเมตรจะได้ ตราส่วนพื้นที่อาคารรวมต่อพื้นที่ดิน หรือ Floor Area Ratio (FAR) ขั้นต่ำราว 3.8 เท่า หรือประมาณครึ่งเดียวของ Union Square ทั้งที่แปลงมักกะสันมีขนาดใหญ่กว่าราว 1.7 เท่า ส่วนศรีราชา 27.45 ไร่ กับพื้นที่ขั้นต่ำ 20,000 ตารางเมตร ให้ FAR เพียงราว 0.46 เท่า ซึ่งเป็นความหนาแน่นระดับศูนย์การค้าชานเมือง ไม่ใช่ศูนย์กลางเมืองรอบสถานี
ข้อควรระวังทางวิชาการคือ ตัวเลขเหล่านี้เป็น "ขั้นต่ำตามสัญญา" ไม่ใช่แผนพัฒนาจริง เอกชนอาจพัฒนาหนาแน่นกว่านั้นได้ แต่ประเด็นเชิงนโยบายยังคงอยู่ กล่าวคือ รัฐกำหนดเพดานล่างของการสร้างมูลค่าไว้ต่ำ ขณะเดียวกันก็เรียกเก็บค่าเช่าที่ดินไว้สูงและแน่นอน ผลคือความเสี่ยงถูกผลักไปที่เอกชนเต็มจำนวน ส่วนผลตอบแทนส่วนเพิ่มถูกดึงกลับมาที่รัฐบางส่วน โครงสร้างที่สถาบันการเงินย่อมประเมินว่ามีความเป็นไปได้ทางการเงิน (bankability) ต่ำกว่าที่ควร
มักกะสัน เครื่องยนต์ที่ไม่เคยถูกสตาร์ต
ในโมเดลฮ่องกง ลำดับเวลามีความสำคัญไม่แพ้โครงสร้าง MTR บันทึกกำไรจากการพัฒนาอสังหาริมทรัพย์ที่ผูกกับโครงการรางซึ่งลงทุนไปหลายปีก่อนหน้า แล้วนำกำไรนั้นไปหมุนเป็นทุนของโครงการรางรุ่นถัดไป [5] ที่ดินจึงต้องพร้อม ก่อน ราง
ในกรณีไทย ลำดับนี้ถูกกลับด้าน พื้นที่มักกะสันซึ่งเป็นหัวใจของ TOD กลับกลายเป็นคอขวดที่ยืดเยื้อที่สุด รายงานวิจัยเชิงลึกที่ใช้เป็นฐานข้อมูลของบทความนี้ระบุว่า เมื่อเอกชนขอคัดสำเนาโฉนดพื้นที่บริเวณโรงงานมักกะสัน พบว่าบางส่วนทับซ้อนกับลำรางสาธารณะ ได้แก่ บึงมักกะสันและบึงเสือดำ การเพิกถอนสภาพลำรางสาธารณประโยชน์ต้องผ่านกระบวนการที่เกี่ยวข้องกับกระทรวงมหาดไทย กรมที่ดิน สกพอ. กรุงเทพมหานคร และสภากรุงเทพมหานคร [11] ต่างจากพื้นที่ปิดอย่างสนามบินอู่ตะเภาที่มีกองทัพเรือดูแลหน่วยงานเดียว
ผลที่ตามมาเป็นลูกโซ่ที่คาดเดาได้:
- เมื่อพื้นที่ไม่พร้อม รัฐออกหนังสือแจ้งให้เริ่มงาน (NTP) ไม่ได้
- เมื่อไม่มี NTP สถาบันการเงินไม่ปล่อยสินเชื่อโครงการ
- เมื่อโครงการไม่เริ่ม เงื่อนไขการรับบัตรส่งเสริมการลงทุนจาก BOI ก็ไม่ครบตามกำหนดเวลา [12]
- เมื่อสิทธิประโยชน์หายไป ความเชื่อมั่นของผู้ให้กู้ก็หายตาม จนนำไปสู่หนังสือขอใช้สิทธิสิ้นสุดสัญญาให้มีผลวันที่ 1 ตุลาคม 2569 [3][12]
โดยที่สำนักงานการตรวจเงินแผ่นดินระบุว่าโครงการล่าช้ากว่าแผนไม่ต่ำกว่า 2 ปี 10 เดือน และยังไม่มีการก่อสร้างฐานรากแม้แต่ต้นเดียว [2]
พูดให้ตรงคือ เครื่องยนต์เชิงพาณิชย์ที่ควรจ่ายไฟให้โครงการตลอด 50 ปี ไม่เคยถูกสตาร์ตเลยแม้แต่ครั้งเดียว
เศรษฐกิจตลอดเส้นทางที่ไม่ได้ถูกออกแบบ
อีกช่องว่างที่สำคัญคือ ขอบเขตของการเก็บมูลค่า (value capture) เส้นทางไฮสปีด 3 สนามบินมีสถานีหลัก 9 สถานี ได้แก่ ดอนเมือง บางซื่อ มักกะสัน สุวรรณภูมิ ฉะเชิงเทรา ชลบุรี ศรีราชา พัทยา และอู่ตะเภา แต่สัญญาให้สิทธิพัฒนาเชิงพาณิชย์ เพียง 2 แปลง เท่ากับว่าอีก 7 สถานี ซึ่งส่วนใหญ่อยู่ในจังหวัดที่ราคาที่ดินยังต่ำและมีศักยภาพการเพิ่มมูลค่าสูงที่สุด ไม่มีกลไกใดเชื่อมมูลค่าที่ดินที่เพิ่มขึ้นกลับเข้าสู่ความยั่งยืนของโครงการ
ประเด็นนี้ประเทศจีนก็เผชิญในรูปแบบของตัวเอง จีนมีการพัฒนาเมืองใหม่รอบสถานีรถไฟความเร็วสูงอย่างกว้างขวาง แต่ผู้ที่เก็บเกี่ยวมูลค่าที่ดินคือ รัฐบาลท้องถิ่นผ่านระบบการคลังจากที่ดิน ไม่ใช่บริษัทรถไฟที่แบกหนี้ ผลคือ China State Railway Group มีหนี้สินสะสมในระดับใกล้ 1 ล้านล้านดอลลาร์สหรัฐ และมีภาระชำระหนี้ราว 25,000 ล้านดอลลาร์ต่อปี ตามรายงานที่อ้างอิงโดยสื่อต่างประเทศหลายสำนัก ขณะที่เมืองรอบสถานีเติบโต บทเรียนจึงไม่ใช่ว่า "จีนไม่ทำ TOD" แต่คือ มูลค่าถูกเก็บผิดงบดุล ซึ่งเป็นความเสี่ยงเดียวกับที่ไทยกำลังเดินซ้ำ ในรูปแบบที่ รฟท. เป็นผู้เก็บค่าเช่าที่ดิน แต่ผู้แบกความเสี่ยงด้านผู้โดยสาร 50 ปีคือเอกชน
มุมมองที่ต่าง: ทำไมโมเดลฮ่องกงจึงนำมาใช้เทียบตรงๆ ไม่ได้?
เพื่อให้การวิเคราะห์มีความรอบด้านและถูกต้องตามหลักวิชาการ เราจำเป็นต้องมองให้เห็นข้อจำกัดสำคัญ 3 ประการของการเปรียบเทียบนี้:
1. ฮ่องกงไม่ได้ให้ R+P แบกต้นทุนรถไฟความเร็วสูง ข้อเท็จจริงที่มักถูกมองข้ามคือ สถานีเวสต์เกาลูนและช่วงฮ่องกงของ Express Rail Link ใช้งบประมาณจากรัฐบาลเขตบริหารพิเศษฮ่องกง โดย MTR ทำหน้าที่เป็นผู้บริหารโครงการ ไม่ใช่ผู้ลงทุนที่รับความเสี่ยงเต็มจำนวน [5] กล่าวคือ แม้แต่เมืองที่โมเดลเก็บมูลค่าที่ดินสมบูรณ์ที่สุดในโลก ก็ยังไม่คาดหวังให้เอกชนรายเดียวแบกทั้งงานโยธาความเร็วสูง ทั้งการเดินรถ และทั้งความเสี่ยงด้านผู้โดยสารพร้อมกัน ซึ่งเป็นสิ่งที่สัญญา PPP Net Cost ของไทยกำหนดไว้
2. เงื่อนไขตลาดฮ่องกงเป็นกรณีเฉพาะ ที่ดินขาดแคลนสุดขั้ว รัฐเป็นเจ้าของที่ดินแทบทั้งหมด และราคาอสังหาริมทรัพย์สูงจนส่วนต่างมูลค่าครอบคลุมต้นทุนราง เงื่อนไขเหล่านี้ไม่มีในกรุงเทพฯ ที่ตลาดคอนโดมิเนียมมีอุปทานคงค้างสูง และยิ่งไม่มีในศรีราชาหรือฉะเชิงเทรา งานศึกษาของสถาบัน IDOS ตั้งข้อสังเกตไว้ตรงกันว่า ความสามารถในการทำซ้ำของโมเดล R+P ในบริบทที่ต่างออกไปเป็นคำถามที่ยังไม่มีคำตอบชัดเจน [13]
3. โมเดล R+P เองก็มีความเปราะบาง MTR ผูกแหล่งทุนของระบบรางไว้กับวัฏจักรอสังหาริมทรัพย์ ในปี 2568 รายได้รวมของบริษัทลดลง 7.6% เหลือ 55,460 ล้านดอลลาร์ฮ่องกง และกำไรจากธุรกิจประจำลดลงกว่า 21% [5][6] ขณะที่สื่อฮ่องกงรายงานตั้งแต่ต้นปี 2568 ว่าบริษัทกำลังมองหาแหล่งรายได้ใหม่นอกเหนือจาก R+P เนื่องจากภาระลงทุนโครงการรางใหม่หลายแสนล้านดอลลาร์ฮ่องกงสวนทางกับตลาดอสังหาฯ ที่อ่อนแรง [14] การนำ TOD มาเป็นเสาหลักเดียวจึงเป็นการย้ายความเสี่ยง ไม่ใช่การขจัดความเสี่ยง
บทสรุป เมื่อคู่สัญญาทั้งสองฝ่ายยังอยากให้โครงการเกิด
ข้อเท็จจริงที่ควรอยู่ในบทสรุปนี้ด้วยคือ การยื่นหนังสือใช้สิทธิสิ้นสุดสัญญาไม่เท่ากับการถอนตัว บริษัท เอเชีย เอรา วัน จำกัด ออกคำชี้แจงเมื่อ 10 กรกฎาคม 2569 โดย นายสฤษดิ์ จิณสิทธิ์ กรรมการผู้จัดการใหญ่ ระบุว่าหนังสือที่ยื่นต่อ รฟท. เป็นการใช้สิทธิตามกลไกที่กำหนดไว้ในสัญญาร่วมลงทุน เพื่อรักษาสิทธิของคู่สัญญาและแจ้งข้อเท็จจริงที่เกี่ยวข้องกับการดำเนินโครงการ มิได้หมายความว่าบริษัทตัดสินใจถอนตัวหรือยกเลิกสัญญาโดยทันที พร้อมยืนยันว่าบริษัทยังคงเจตนารมณ์ผลักดันโครงการนี้มาโดยตลอด และการใช้สิทธิดังกล่าวไม่อาจตีความว่าเป็นการผิดสัญญาหรือการละทิ้งงานของฝ่ายใด [16]
น้ำหนักของคำชี้แจงนี้อยู่ที่ต้นทุนจมที่เกิดขึ้นจริง ฝ่ายเอกชนระบุว่าได้ลงทุนไปแล้วราว 12,000 ล้านบาท ส่วนใหญ่ผูกกับการรับช่วงบริหารแอร์พอร์ต เรล ลิงก์ ตั้งแต่เดือนตุลาคม 2564 [17] ซึ่งเป็นเงินที่จะกลายเป็นข้อพิพาทเรื่องการเยียวยาทันทีหากสัญญาสิ้นสุดลงจริง ขณะที่ฝั่งรัฐเองก็ไม่เห็นด้วยกับการเลิกสัญญา และกระทรวงคมนาคมได้มอบหมายให้ รฟท. เร่งเจรจากับเอกชนต่อหลังการยื่นหนังสือครั้งที่สอง เพื่อหาทางออกที่ไม่กระทบผู้ใช้บริการ [18]
ภาพที่สะท้อนคือโอกาสอันท้าทาย
ทั้งผู้ว่าจ้างและผู้รับสัมปทานต่างยืนยันว่าต้องการให้โครงการเกิด แต่กลไกของสัญญากลับพาทั้งคู่เดินเข้าใกล้จุดสิ้นสุดมากขึ้นทุกเดือน เมื่อเจตนาของคู่สัญญาไม่ใช่ปัญหา สิ่งที่เหลืออยู่ก็คือโครงสร้าง เงื่อนไขการส่งมอบพื้นที่ ลำดับของ NTP และสิทธิประโยชน์ BOI และที่สำคัญที่สุดคือตำแหน่งของ TOD ในสมการการเงิน ซึ่งเป็นสิ่งที่แก้ได้ด้วยการออกแบบสัญญาใหม่ ไม่ใช่ด้วยการหาว่าใครผิด
แม้ทั้งสองฝ่ายอยากให้โครงการเดินหน้า แต่วิกฤตกลับใกล้เข้ามา สิ่งที่ต้องแก้คือตำแหน่ง TOD ในสมการการเงิน ไม่ใช่การหาคนผิด
บทเรียนที่แท้จริงจากเกาลูนไม่ใช่เรื่องสถาปัตยกรรมของห้างสรรพสินค้าเหนือสถานี แต่เป็นเรื่องบัญชี รถไฟความเร็วสูงคือธุรกิจที่ขาดทุนจากการเดินรถแทบทุกแห่งในโลก และจะยั่งยืนได้ก็ต่อเมื่อมีสินทรัพย์อีกประเภทหนึ่งวางอยู่ในงบดุลเดียวกัน คอยชดเชยกันข้ามวัฏจักร 50 ปี ประเทศไทยเขียนสินทรัพย์นั้นไว้ในสัญญาแล้ว เพียงแต่วางไว้ผิดฝั่งของสมการ และไม่เคยส่งมอบมันจริง
ข้อมูลอ้างอิง:
- Asia Times. (2568, มิถุนายน). China's fast-growing high-speed railway network faces reality. Asia Times. https://asiatimes.com/2025/06/chinas-fast-growing-high-speed-railway-network-faces-reality/
- สำนักงานการตรวจเงินแผ่นดิน. (2567). รายงานการตรวจสอบผลสัมฤทธิ์และประสิทธิภาพการดำเนินงานโครงการรถไฟความเร็วสูงเชื่อม 3 สนามบิน ของการรถไฟแห่งประเทศไทย. สำนักงานการตรวจเงินแผ่นดิน. https://www.audit.go.th/
- ฐานเศรษฐกิจ. (2569, กรกฎาคม). 4 ทางเลือกสุดท้าย รถไฟความเร็วสูงเชื่อม 3 สนามบิน เมื่อซีพีขอจบสัญญา 1 ต.ค. ฐานเศรษฐกิจ. https://www.thansettakij.com/economy/megaproject/664034
- Highways Department, HKSAR. (n.d.). The largest underground railway station in Hong Kong. Government of the Hong Kong Special Administrative Region. https://www.hyd.gov.hk/en/information_corner/trivia/largest_railway_station/
- MTR Corporation. (2569, 12 มีนาคม). MTR Corporation announces 2025 annual results (PR020/26). MTR Corporation Limited. https://www.mtr.com.hk/archive/corporate/en/press_release/PR-26-020-E.pdf
- RTHK. (2569, 12 มีนาคม). MTR Corp sees profits drop 7pc in 2025. Radio Television Hong Kong. https://news.rthk.hk/rthk/en/component/k2/1847082-20260312.htm
- MTR Corporation. (n.d.). Financial sustainability: Rail plus Property model. MTR Corporation Limited. https://www.mtr.com.hk/sustainability/en/financial-sustainability.html
- McKinsey & Company. (2559). The "Rail plus Property" model: Hong Kong's successful self-financing formula. McKinsey & Company. https://www.mckinsey.com/capabilities/operations/our-insights/the-rail-plus-property-model
- Transport and Logistics Bureau, HKSAR. (2568, กันยายน). Hong Kong: The facts – Railway network. Government of the Hong Kong Special Administrative Region.
- Xinhua. (2569, 13 พฤษภาคม). รายงานปริมาณผู้โดยสารรถไฟความเร็วสูงช่วงฮ่องกง (XRL). สำนักข่าวซินหัว.
- ผู้จัดการออนไลน์. (2565, มิถุนายน). รฟท.โล่ง "อัยการ" เคลียร์ปม "ที่ดินมักกะสัน" แก้สัญญาร่วมทุนฯ "ไฮสปีด" ใกล้จบ. MGR Online. https://mgronline.com/business/detail/9650000058396
- โพสต์ทูเดย์. (2569, กรกฎาคม). เบื้องลึกหนังสือลับซีพีแจ้งเลิกสัญญารถไฟความเร็วสูง 3 สนามบิน. โพสต์ทูเดย์. https://www.posttoday.com/general-news/745287
- Jauregui-Fung, F. (n.d.). Land value capture and transit-oriented development as a way of funding railway systems: The case of the Hong Kong Rail + Property model. German Institute of Development and Sustainability (IDOS). https://www.idos-research.de/uploads/media/Jauregui-Fung_Hong_Kong_MTR_IDOS.pdf
- Hong Kong Free Press. (2568, 3 มกราคม). Hong Kong's MTR Corp exploring new business model to meet HK$165 billion commitment – reports. Hong Kong Free Press. https://hongkongfp.com/2025/01/03/hong-kongs-mtr-corp-exploring-new-business-model-to-meet-hk165-billion-commitment-reports/
- เดลินิวส์. (2569, 8 กันยายน). รัฐขอเอกชนเดินรถแอร์พอร์ตลิงก์ไปก่อน. เดลินิวส์.
- ไทยโพสต์. (2569, 10 กรกฎาคม). "เอเชีย เอรา วัน" โต้ถอนตัวไฮสปีด 3 สนามบิน ยันแค่ใช้สิทธิตามสัญญา ลั่นยังไม่ยกเลิกโครงการ. ไทยโพสต์. https://www.thaipost.net/economy-news/1029824/
- กรุงเทพธุรกิจ. (2569, 10 กรกฎาคม). CP เลิกสัญญา "ไฮสปีด" สะเทือน EEC จับตารัฐจ่ายชดเชย-บริหารแอร์พอร์ตลิงก์ต่อ. กรุงเทพธุรกิจ. https://www.bangkokbiznews.com/economics/1242411
- Thai PBS. (2569, 26 สิงหาคม). คมนาคมให้ รฟท. เร่งเจรจา CP ปมยกเลิกสัญญาไฮสปีด 3 สนามบิน ครั้งที่ 2. Thai PBS. https://www.thaipbs.or.th/news/content/509947
ข่าวที่เกี่ยวข้อง
ความกังวลของสภาอุตสาหกรรมฯ ต่อปัญหานอมินีต่างชาติรุกคืบธุรกิจไทยและการตอบสนองของภาครัฐ
รัฐบาลไทยเร่งปราบปรามนอมินีต่างชาติที่รุกคืบธุรกิจท่องเที่ยวและอสังหาริมทรัพย์ เพื่อคุ้มครองผู้ประกอบการไทยและสร้างความเป็นธรรมในการแข่งขัน
พฤกษา ประสบความสำเร็จ Sold Out 9 โครงการ เตรียมเปิดแคมเปญใหญ่โค้งสุดท้าย
ความสำเร็จในการปิดการขาย (Sold Out) โครงการถึง 9 แห่งในช่วงครึ่งแรกของปีนี้ของ พฤกษา เรียลเอสเตท สะท้อนให้เห็นถึงความแข็งแกร่งของแบรนด์และประสิทธิภาพในการดำเนินงานท่ามกลางภาวะตลาดอสังหาริมทรัพย์ที่เปลี่ยนแปลงไป การที่ลูกค้ายังคงให้ความสนใจและตัดสินใจเลือกซื้อที่อยู่อาศัยคุณภาพจากผู้พัฒนาโครงการรายใหญ่
PPP เมกะโปรเจกต์ไทย: เครื่องมือระดมทุนล้านล้านบาท ที่กำลังเจอบททดสอบความน่าเชื่อถือ
PPP กำลังเป็นกลไกสำคัญในการขับเคลื่อนโครงสร้างพื้นฐานไทย ด้วย Pipeline 135 โครงการ มูลค่า 1.19 ล้านล้านบาท ขณะที่กรณีไฮสปีด 3 สนามบินกำลังสะท้อนโจทย์สำคัญของ PPP ระยะยาว ตั้งแต่ต้นทุน การเงิน การจัดสรรความเสี่ยง ไปจนถึงความยืดหยุ่นของสัญญา
ORN รายได้ Q2/69 พุ่ง 611.78 ล้านบาท กำไรโต 139.8% รับยอดโอนอสังหาฯ
บริษัท อรสิริน จำกัด (มหาชน) หรือ ORN รายงานผลประกอบการไตรมาส 2 ประจำปี 2569 ที่โดดเด่น ด้วยรายได้รวมสูงถึง 611.78 ล้านบาท และทำกำไรสุทธิได้ 60.07 ล้านบาท คิดเป็นการเติบโตอย่างก้าวกระโดดถึง 139.8% เมื่อเทียบกับปีก่อนหน้า ความสำเร็จนี้ยังสะท้อนต่อเนื่องในผลงานครึ่งปีแรก 2569
ดาต้าเซ็นเตอร์ ที่สร้างด้วยใบอนุญาต "โกดังสินค้า": ช่องว่างกฎหมายที่กำลังสะสมเป็นความเสี่ยงของนักลงทุนเอง
เจาะลึกวิเคราะห์โครงการดาต้าเซ็นเตอร์ในไทยที่มีคำขอลงทุนเฉียด 8 แสนล้านบาท แต่ส่วนใหญ่เลี่ยงจัดทำ EIA ผ่านใบอนุญาตคลังสินค้า สะท้อนความเสี่ยงเชิงกฎหมายที่อาจกระทบทั้งชุมชนและนักลงทุน พร้อมเปิดบทเรียนจากต่างประเทศและทิศทางการปรับปรุงกฎระเบียบของภาครัฐ
เซ็นทรัลพัฒนาและอิคาโน เดินหน้าเมกะโปรเจกต์ 'เมกาซิตี้' บางนา มูลค่า 7 หมื่นล้านบาท
เซ็นทรัลพัฒนาและอิคาโนผนึกกำลังลงทุน 70,000 ล้านบาท พัฒนา "เมกาซิตี้ บางนา" สู่ศูนย์กลางเศรษฐกิจใหม่และเมืองมิกซ์ยูสเต็มรูปแบบภายในปี 2583 พร้อมเริ่มต้นขยายเมกาบางนาเฟส 2