เจ็ดปีหลังลงนามสัญญามูลค่า 2.24 แสนล้านบาท ทางรถไฟใหม่ยังไม่เกิดขึ้นแม้แต่เมตรเดียว และเอกชนคู่สัญญาแจ้งใช้สิทธิให้สัญญาสิ้นสุดวันที่ 1 ตุลาคม 2569 รายงานพิเศษชุดนี้แยกคำถามสองข้อที่ถูกพูดปนกันมาตลอด คือโครงสร้างพื้นฐานนี้ยังจำเป็นต่อประเทศหรือไม่ กับสัญญาฉบับปี 2562 ควรไปต่ออย่างไร
ตัวเลขที่ถูกอ้างถึงบ่อยที่สุดในการถกเถียงเรื่องรถไฟความเร็วสูงเชื่อม 3 สนามบิน คือ 12,000 ล้านบาท ซึ่งเป็นเงินที่บริษัท เอเชีย เอรา วัน จำกัด ผู้รับสัมปทานที่มีเครือเจริญโภคภัณฑ์ถือหุ้นใหญ่ ระบุว่าได้ลงทุนไปแล้วในโครงการ [1] ฝ่ายที่ต้องการให้เดินหน้าต่ออ่านตัวเลขนี้ว่าเป็นหลักฐานความจริงจัง เพราะไม่มีใครวางเงินหมื่นล้านลงไปในสิ่งที่ตั้งใจจะทิ้ง
แต่ตัวเลขเดียวกันอ่านอีกทางก็ได้ และเป็นการอ่านที่ไม่ค่อยถูกพูดถึง 12,000 ล้านบาทคิดเป็นราว 5% ของมูลค่าโครงการทั้งหมด 224,000 ล้านบาท เป็นเงินที่จ่ายออกไปแล้วโดยยังไม่มีรางเกิดขึ้นแม้แต่เมตรเดียว ในทางบัญชีมันคือต้นทุนจม ไม่ใช่ความคืบหน้า และต้นทุนจมไม่เคยเป็นเหตุผลที่ดีในการตัดสินใจว่าจะลงทุนต่อหรือไม่
ความขัดแย้งของการอ่านตัวเลขชุดเดียวกันนี้คือจุดตั้งต้นของรายงานพิเศษชุดนี้ เพราะมันสะท้อนว่าคู่กรณีทั้งสองฝ่ายกำลังตอบคนละคำถาม ฝ่ายหนึ่งพูดเรื่องเจตนา อีกฝ่ายพูดเรื่องผลลัพธ์ และในระหว่างที่ทั้งสองฝ่ายพูดกันไม่ตรงคำถาม เส้นตายก็เดินมาถึง
เมื่อวันที่ 6 กรกฎาคม 2569 เอเชีย เอรา วัน ยื่นหนังสือเลขที่ AERA1-SRT-HSR-L-0048 ถึงการรถไฟแห่งประเทศไทย (รฟท.) แจ้งใช้สิทธิตามข้อ 6.2 ของสัญญาร่วมลงทุน ให้สัญญามีผลสิ้นสุดตั้งแต่วันที่ 1 ตุลาคม 2569 เป็นต้นไป [2] เหตุผลที่ระบุคือรัฐไม่สามารถอนุมัติการแก้ไขสัญญาได้ทันเวลา ส่งผลให้สำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI) ยังไม่ออกบัตรส่งเสริมการลงทุนให้ เพราะต้องรอความชัดเจนของสัญญาก่อน [3] นี่เป็นครั้งแรกในรอบเจ็ดปีที่ทางเลือก "ไม่ทำ" กลายเป็นทางเลือกที่มีวันที่กำกับ
ที่ต้องบันทึกไว้ให้ครบคือ อีกสี่วันต่อมา เอเชีย เอรา วัน ออกคำชี้แจงยืนยันว่าหนังสือฉบับนั้นเป็นการใช้สิทธิตามกลไกในสัญญาเพื่อรักษาสิทธิของคู่สัญญา ไม่ได้หมายความว่าบริษัทตัดสินใจถอนตัวจากโครงการหรือยกเลิกสัญญาโดยทันที [4] ถ้อยคำนี้สำคัญ เพราะมันเปิดช่องว่างระหว่างการ "แจ้งสิทธิ" กับการ "เลิกจริง" ให้กว้างพอสำหรับการเจรจา และช่องว่างนั้นเองคือพื้นที่ที่รัฐยังเหลืออยู่
โครงการที่ถูกออกแบบให้ไม่ใช่แค่รถไฟ
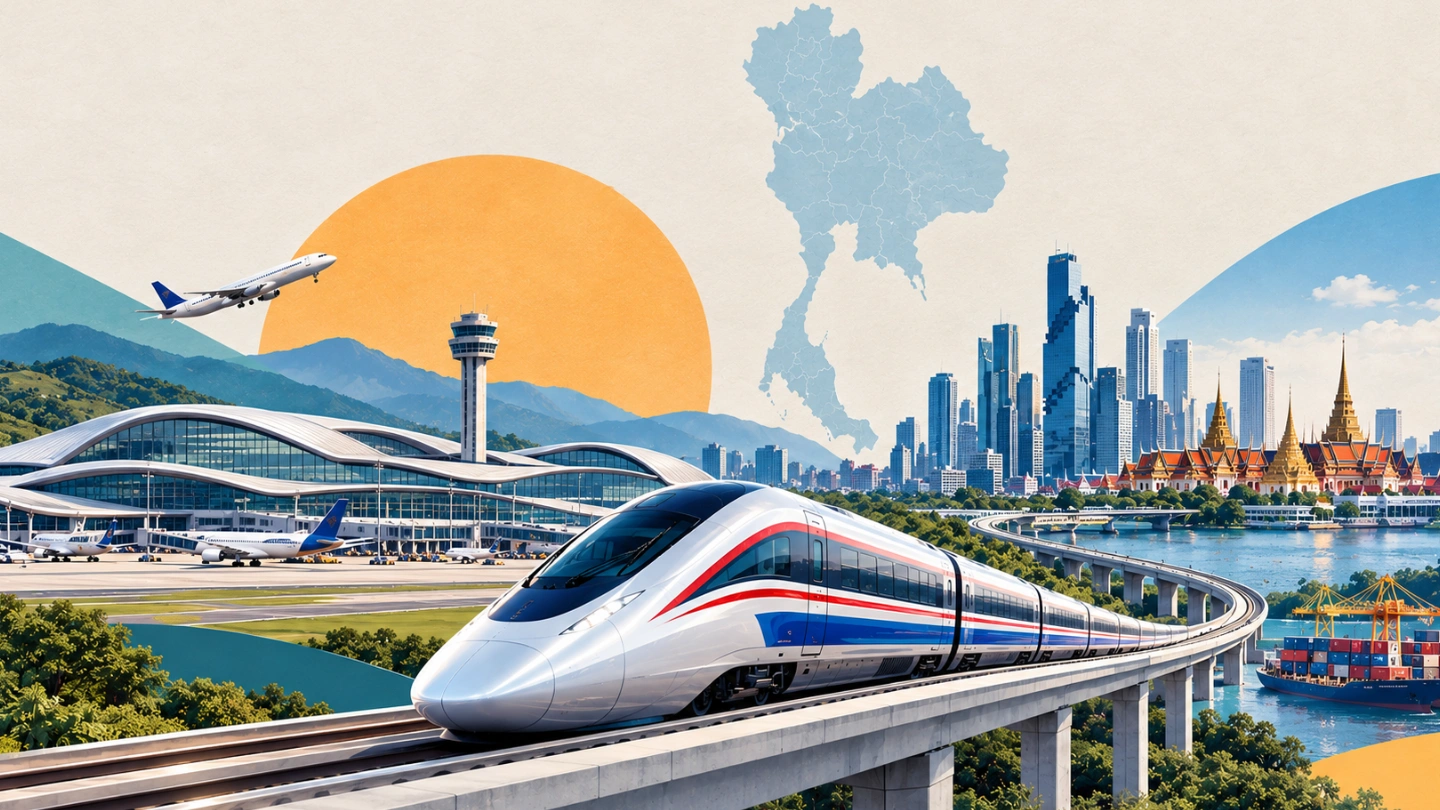
รถไฟความเร็วสูงเชื่อม 3 สนามบิน ระยะทาง 220 กิโลเมตร เชื่อมดอนเมือง สุวรรณภูมิ และอู่ตะเภา มูลค่ากว่า 224,000 ล้านบาท เป็นการร่วมลงทุนรูปแบบ PPP Net Cost อายุสัมปทาน 50 ปี [5][6] เอเชีย เอรา วัน ชนะการประมูลด้วยการเสนอขอเงินร่วมลงทุนจากรัฐต่ำที่สุดที่ 117,226 ล้านบาท และลงนามสัญญาเมื่อวันที่ 24 ตุลาคม 2562 [7]
สิ่งที่ทำให้โครงการนี้ต่างจากรถไฟสายอื่น ไม่ใช่ความเร็วของขบวน แต่คือบทบาทที่ถูกกำหนดให้มันเล่นในแผนเขตพัฒนาพิเศษภาคตะวันออก (EEC) ทั้งชุด รถไฟสายนี้ถูกวางให้เป็นเส้นเลือดที่ทำให้สนามบินอู่ตะเภาเปลี่ยนสถานะจากสนามบินภูมิภาคเป็นประตูที่สาม ทำให้เมืองการบินภาคตะวันออกมีฐานผู้โดยสารรองรับ และทำให้การพัฒนาพื้นที่รอบสถานีมีเหตุผลทางเศรษฐกิจ กล่าวอีกอย่างคือ โครงการนี้ถูกออกแบบให้เป็น เงื่อนไขของโครงการอื่น ไม่ใช่โครงการที่ยืนได้ด้วยรายได้ค่าโดยสารของตัวเอง
ไฮสปีด 3 สนามบิน ไม่ได้ถูกออกแบบให้คุ้มทุนด้วยค่าโดยสาร แต่ถูกออกแบบให้เป็นเงื่อนไขที่ปลดล็อกมูลค่าของโครงการอื่นใน EEC ซึ่งเป็นเหตุผลว่าทำไมการประเมินมันด้วยงบกำไรขาดทุนของผู้เดินรถเพียงอย่างเดียวจึงให้คำตอบที่ผิด
ตรรกะแบบนี้ไม่ใช่เรื่องแปลกในนโยบายโครงสร้างพื้นฐาน แต่มันสร้างปัญหาเฉพาะตัวขึ้นมาข้อหนึ่ง นั่นคือถ้าผลตอบแทนส่วนใหญ่ตกอยู่กับระบบเศรษฐกิจโดยรวม แต่ความเสี่ยงส่วนใหญ่ตกอยู่กับคู่สัญญาฝ่ายเดียว โครงสร้างแรงจูงใจจะไม่มีทางสมดุล และนั่นคือประเด็นที่งานวิจัยชี้เอาไว้ล่วงหน้าก่อนเรื่องจะบานปลาย
ตัวเลขสามชุดที่อธิบายว่าทำไมเดือนตุลาคมจึงสำคัญ
1) ฐานะการเงินของผู้รับสัมปทาน ตลอดเจ็ดปีหลังลงนามสัญญา เอเชีย เอรา วัน มีผลขาดทุนสะสมกว่า 2,400 ล้านบาท ขณะที่สัดส่วนผู้ถือหุ้นเปลี่ยนไปจนเครือซีพีถือหุ้นมากที่สุดที่ 87.15% ส่วน BEM และ ITD ลดสัดส่วนลง [8] ตัวเลขนี้สำคัญเพราะมันบอกว่าการตัดสินใจถอนตัวไม่ใช่ท่าทีเจรจาอย่างเดียว แต่มีน้ำหนักทางบัญชีรองรับ และการที่พันธมิตรรายอื่นถอยออกหมายความว่าความเสี่ยงกระจุกตัวมากขึ้น ไม่ใช่น้อยลง
2) เงินของรัฐที่ลงไปแล้วและถอนคืนไม่ได้ รฟท. ใช้งบเวนคืนที่ดินตามกรอบที่คณะรัฐมนตรีอนุมัติไว้ 5,740 ล้านบาท [1] ที่ดินเหล่านี้ถูกเวนคืนมาเพื่อใช้กับแนวเส้นทางนี้โดยเฉพาะ ถ้าโครงการยุติลงและต้องเริ่มกระบวนการใหม่ ที่ดินยังอยู่ แต่เวลาที่ใช้เวนคืนไม่กลับมา
3) เส้นตายของบริการที่ประชาชนใช้อยู่จริง สัญญาเดินรถแอร์พอร์ต เรล ลิงก์ (ARL) สิ้นสุดวันที่ 30 กันยายน 2569 [1] และหลังการเจรจาหลายรอบ เอกชนตกลงเดินรถต่อชั่วคราวอีกเพียง 4 เดือน คือตั้งแต่ 1 ตุลาคม 2569 ถึง 31 มกราคม 2570 โดยผู้ว่าการ รฟท. ยืนยันว่าบริการจะไม่หยุดชะงัก [9] สี่เดือนคือเวลาที่รัฐมีจริง ไม่ใช่เวลาตามแผนงานในเอกสาร
เมื่อเอาตัวเลขสามชุดนี้มาเรียงกัน จะเห็นว่าสิ่งที่กำลังจะหมดอายุพร้อมกันไม่ใช่แค่สัญญาหนึ่งฉบับ แต่คือความอดทนทางการเงินของเอกชน ความคุ้มค่าของเงินภาษีที่ลงไปแล้ว และความต่อเนื่องของบริการสาธารณะที่มีผู้โดยสารใช้อยู่ทุกวัน สามเรื่องนี้มีเส้นตายคนละแบบ แต่มาบรรจบกันในไตรมาสเดียว
สิ่งที่หมดอายุพร้อมกันในไตรมาสนี้ไม่ใช่สัญญาฉบับเดียว แต่คือความอดทนทางการเงินของเอกชน ความคุ้มค่าของงบเวนคืน 5,740 ล้านบาท และความต่อเนื่องของบริการที่ผู้โดยสารใช้อยู่ทุกวัน
กลไกที่ทำให้ไม่มีใครผิดอยู่ฝ่ายเดียว
รูปแบบ PPP Net Cost ที่ใช้ในโครงการนี้กำหนดให้ผู้รับสัมปทานลงทุนทั้งงานโยธาและงานเดินรถ โดยรัฐจะจ่ายเงินสนับสนุนเฉพาะเมื่อรายได้ค่าโดยสารและรายได้เสริมต่ำกว่าต้นทุนที่เอกชนแบกรับ งานวิจัยของสถาบันการบินนานาชาติ สถาบันเทคโนโลยีพระจอมเกล้าเจ้าคุณทหารลาดกระบัง ที่ตีพิมพ์ในวารสาร Infrastructures เมื่อปี 2567 ชี้ว่าโครงสร้างสัญญาแบบนี้ ไม่รองรับองค์ประกอบเรื่องการแบ่งความเสี่ยง เพราะผู้รับสัมปทานรับความเสี่ยงด้านปริมาณผู้โดยสารไว้ทั้งหมด ขณะที่ต้องแบ่งกำไรส่วนเกินให้รัฐ และสายการบินกับผู้บริหารสนามบินไม่ได้ร่วมลงทุนด้วยเลย [10]
งานวิจัยชิ้นเดียวกันประเมินด้วยแบบจำลองความเป็นหุ้นส่วนว่า โครงการนี้ต้องการความร่วมมือในระดับสูงสุด คือระดับที่ผู้เล่นทุกฝ่ายวางแผนร่วมกันต่อเนื่องหลายระดับตั้งแต่ปฏิบัติการถึงผู้บริหาร แต่ผลสำรวจฝั่งผู้ประกอบการกลับสะท้อนความไม่มั่นใจว่าความร่วมมือระดับนั้นจะยั่งยืนจริง [10] ข้อค้นพบนี้เผยแพร่ตั้งแต่ปี 2567 ก่อนที่เรื่องจะเดินมาถึงจุดยื่นหนังสือเลิกสัญญา
ฝั่งรัฐเองก็ติดกลไกของตัวเอง การแก้ไขสัญญาในสาระสำคัญกระทบมติคณะรัฐมนตรีปี 2561 และมีประเด็นภาระการคลังตามมาตรา 27 แห่งพระราชบัญญัติวินัยการเงินการคลังของรัฐ จึงต้องเสนอ ครม. ทบทวนมติเดิมก่อน ทำให้กระบวนการอนุมัติขั้นสุดท้ายไม่คืบ แม้คณะกรรมการนโยบายเขตพัฒนาพิเศษภาคตะวันออก (กพอ.) จะเห็นชอบหลักการเยียวยา และอัยการสูงสุดจะตรวจร่างสัญญาแก้ไขเสร็จแล้วก็ตาม [3]
ท่าทีทางการเมืองก็สวิงไปมา เมื่อวันที่ 30 เมษายน 2569 รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงคมนาคมประกาศชัดว่าจะไม่แก้สัญญาตามข้อเรียกร้องเอกชนในทุกกรณี พร้อมเปิดช่องให้เอกชนยกเลิกเอง [11] คำประกาศนั้นห่างจากวันที่เอกชนยื่นหนังสือใช้สิทธิเพียงสองเดือนเศษ
หลักฐานว่าระบบนิเวศเริ่มเดินโดยไม่รอรถไฟแล้ว
ส่วนที่มักถูกมองข้ามในการถกเถียงเรื่องนี้คือ โครงการข้างเคียงไม่ได้หยุดรอ โครงการพัฒนาสนามบินอู่ตะเภาและเมืองการบินภาคตะวันออกซึ่งบริษัท อู่ตะเภา อินเตอร์เนชั่นแนล เอวิเอชั่น จำกัด (UTA) เป็นคู่สัญญา ได้รับหนังสือแจ้งให้เริ่มงาน (NTP) โดยเริ่มนับหนึ่งวันที่ 3 เมษายน 2569 ใช้เวลาก่อสร้างราว 4 ปี คาดแล้วเสร็จปี 2573 [12] และก่อนหน้านั้น UTA ยอมสละเงื่อนไขที่กำหนดว่าต้องมีไฮสปีด 3 สนามบินก่อนจึงจะเดินหน้าได้ [13]
ขณะเดียวกัน ครม. ก็เดินหน้าปลดล็อกมาตรการลงทุนสำหรับเมืองการบินอู่ตะเภา โดยตั้งเป้าดึงเงินลงทุนเอกชน 1.3 ล้านล้านบาท สร้างงานกว่า 63,700 ตำแหน่ง และคาดว่าปีแรกหลังเปิดให้บริการจะเพิ่ม GDP กว่า 37,000 ล้านบาท [14]
ข้อเท็จจริงชุดนี้อ่านได้สองทางอีกเช่นกัน ทางหนึ่งคือเป็นข่าวดี เพราะแสดงว่า EEC ไม่ได้ผูกชะตากับสัญญาฉบับเดียว อีกทางหนึ่งคือเป็นคำถามที่หนักกว่า เพราะถ้าเมืองการบินมูลค่าระดับล้านล้านบาทเปิดในปี 2573 โดยไม่มีรถไฟความเร็วสูงเชื่อมเข้ากรุงเทพฯ สมมติฐานเรื่องปริมาณผู้โดยสารของทั้งสองโครงการจะเปลี่ยนไปอย่างไร และใครเป็นผู้รับผลของการเปลี่ยนแปลงนั้น
เมืองการบินอู่ตะเภาเริ่มนับหนึ่งก่อสร้างไปแล้วโดยไม่รอไฮสปีด คำถามจึงไม่ใช่แค่ EEC จะเดินต่อได้หรือไม่ถ้าไม่มีรถไฟ แต่คือสมมติฐานผู้โดยสารที่ทั้งสองโครงการใช้อ้างอิงกันและกันจะเหลือความหมายแค่ไหน
สี่ข้อที่ต้องถ่วงน้ำหนัก ไม่ว่าจะเลือกทางไหน
หนึ่ง — การแก้สัญญาใต้แรงกดดันเวลาเป็นเงื่อนไขที่อันตราย เมื่อฝ่ายหนึ่งมีเส้นตายและอีกฝ่ายรู้ว่ามี อำนาจต่อรองไม่เท่ากัน สัญญาที่เซ็นในสภาพนี้มีโอกาสถูกตรวจสอบย้อนหลังสูง คำถามที่ยังไม่มีคำตอบสาธารณะคือ การแก้ไขเงื่อนไขผลประโยชน์ในสัญญาระดับแสนล้านภายใต้นาฬิกาที่กำลังเดิน จะสร้างความเสี่ยงทางกฎหมายต่อผู้อนุมัติมากน้อยเพียงใด
สอง — สมมติฐานปริมาณผู้โดยสารยังไม่ถูกทบทวนต่อสาธารณะ ข้อเสนอราคาปี 2562 ตั้งอยู่บนคาดการณ์ก่อนโควิด-19 โครงสร้างการเดินทางเปลี่ยนไปมากตั้งแต่นั้น แต่จนถึงขณะนี้ยังไม่มีการเปิดเผยตัวเลขคาดการณ์ชุดใหม่ที่ผ่านการตรวจสอบอิสระ การตัดสินใจเดินหน้าหรือยุติโดยไม่มีฐานตัวเลขชุดใหม่ คือการทำซ้ำความผิดพลาดเดิมด้วยทิศทางตรงข้าม
สาม — บรรทัดฐานที่จะส่งผลต่อ PPP ทุกโครงการหลังจากนี้ ไม่ว่าผลจะออกทางใด นักลงทุนโครงสร้างพื้นฐานจะอ่านผลลัพธ์นี้เป็นสัญญาณ ถ้ารัฐยอมแก้สัญญาภายใต้แรงกดดัน จะเกิดคำถามว่าการประมูลมีความหมายแค่ไหน ถ้ารัฐปล่อยให้ยุติโดยไม่มีแผนรองรับ จะเกิดคำถามว่าการลงนามกับรัฐไทยมีความเสี่ยงเชิงนโยบายเท่าไร ทั้งสองคำตอบมีราคาที่ต้องจ่ายในโครงการถัดไป
สี่ — ต้นทุนของการไม่ตัดสินใจสูงกว่าที่ปรากฏในงบประมาณ ความล่าช้าเจ็ดปีไม่ได้ถูกบันทึกเป็นรายจ่ายในเอกสารงบประมาณใด แต่ปรากฏในรูปอื่นที่นับยากกว่า ที่ชัดที่สุดคือสัญญา 4-1 ช่วงบางซื่อ–ดอนเมือง ของโครงการรถไฟไทย-จีน ซึ่งเป็นงานโครงสร้างร่วมกับไฮสปีด 3 สนามบิน และยังเริ่มงานไม่ได้จนถึงกลางปี 2569 [15] จน รฟท. ต้องเตรียมเสนอ ครม. ให้ดึงงานส่วนนี้กลับมาดำเนินการเอง ซึ่งเป็นการเปลี่ยนแปลงจากมติ ครม. เดิมที่มอบให้เอกชนคู่สัญญาไฮสปีดรับผิดชอบ [16] อีกรูปหนึ่งคือสภาพเสื่อมของขบวนรถ ARL ที่ขัดข้องซ้ำจนต้องลดความถี่เดินรถและจัดรถบัสเสริมในเดือนกันยายน 2569 [17][18] และรูปสุดท้ายคือการตัดสินใจลงทุนของเอกชนรายอื่นที่ถูกเลื่อนออกไปโดยไม่มีใครนับ
สี่ตัวชี้วัดที่บอกได้ว่ารัฐตัดสินใจจริงหรือแค่ซื้อเวลา
หมุดหมายที่ใกล้ที่สุดคือวันที่ 1 ตุลาคม 2569 ซึ่งเป็นวันที่หนังสือของเอกชนกำหนดให้สัญญาสิ้นสุด และวันที่ 31 มกราคม 2570 ซึ่งเป็นวันสุดท้ายของข้อตกลงเดินรถ ARL ชั่วคราว ระหว่างสองวันนี้คือช่วงเวลาที่รัฐต้องตัดสินใจจริง
สี่ตัวชี้วัดที่ผู้อ่านใช้ประเมินได้เองว่าเรื่องนี้คืบหรือไม่:
- มติคณะรัฐมนตรีระบุทางเลือกชัดเจนหรือไม่ ระหว่างแก้ไขสัญญา ยุติสัญญา หรือปรับลดขอบเขตงาน — มติที่ใช้ถ้อยคำกว้างและมอบให้หน่วยงานไปหารือต่อ เท่ากับยังไม่มีการตัดสินใจ
- มีแผนรองรับ ARL หลัง 31 มกราคม 2570 เป็นลายลักษณ์อักษรหรือยัง และผู้เดินรถหลังจากนั้นคือใคร ด้วยสัญญารูปแบบใด
- ครม. อนุมัติให้แยกงานโครงสร้างร่วมช่วงบางซื่อ–ดอนเมืองออกมาจัดการต่างหากหรือไม่ เพราะปัญหาของสัญญานี้กำลังกลายเป็นคอขวดของโครงการรถไฟไทย-จีนไปแล้ว
- มีการเปิดเผยตัวเลขคาดการณ์ผู้โดยสารและสมมติฐานทางการเงินชุดใหม่หรือไม่ ตัวชี้วัดนี้สำคัญที่สุด เพราะถ้าไม่มี ทุกทางเลือกที่เหลือคือการเดา
สิ่งที่ประเทศกำลังเลือกจริงๆ
คำถามที่ถูกถามบ่อยที่สุดคือ "ซีพีจะถอนหรือไม่ถอน" แต่นั่นเป็นคำถามของคู่สัญญาสองราย ไม่ใช่คำถามของประเทศ คำถามของประเทศคือ ถ้าต้องเชื่อมสนามบินสามแห่งเข้าด้วยกันภายในทศวรรษหน้าจริง สัญญาที่ออกแบบบนสมมติฐานปี 2562 และผลักความเสี่ยงผู้โดยสารไปให้เอกชนฝ่ายเดียว ยังเป็นเครื่องมือที่ใช้ได้อยู่หรือไม่ ถ้าคำตอบคือไม่ การรักษาสัญญาฉบับนี้ไว้ก็ไม่ได้แปลว่ารักษาโครงการไว้
สำหรับผู้บริหารและนักลงทุนที่มีธุรกิจเกี่ยวข้องกับ EEC บทเรียนใช้งานได้ทันทีมีอยู่ข้อเดียว คือหยุดวางแผนโดยสมมติว่าไฮสปีดจะมาตามกำหนด และเริ่มวางแผนสองชุดคู่ขนาน ชุดหนึ่งสำหรับโลกที่มีรถไฟ อีกชุดสำหรับโลกที่เมืองการบินอู่ตะเภาเปิดในปี 2573 โดยเชื่อมกรุงเทพฯ ด้วยถนนเป็นหลัก เพราะขณะนี้ยังไม่มีใครในระบบให้คำตอบได้ว่าโลกไหนจะเกิดขึ้น
ส่วนสิ่งที่วัดได้แน่นอนคือ ต้นทุนของการไม่ตัดสินใจนั้นถูกจ่ายไปแล้วเจ็ดปี โดยไม่มีบรรทัดไหนในเอกสารงบประมาณบันทึกเอาไว้ คำถามที่เหลือจึงไม่ใช่ว่าประเทศจะจ่ายหรือไม่ แต่คือจะจ่ายต่อไปอีกกี่ปีก่อนจะยอมเลือก
อ่านต่อในรายงานพิเศษชุดนี้
รายงานพิเศษชุด ไฮสปีด 3 สนามบิน ซึ่งประกอบด้วยบทความประกอบอีก 5 ตอน แต่ละตอนเจาะลึกคนละชั้นของปัญหา ตั้งแต่เหตุผลตั้งต้นของโครงการ ไปจนถึงทางเลือกที่เหลืออยู่บนโต๊ะเจรจา สามารถอ่านรายงานพิเศษจากลิงค์ได้ล่างได้เลย